
O comparație a cadrului de atragere a investițiilor în Europa Centrală și de Est — legi dedicate, fiscalitate, granturi, viteză administrativă — și locul României în clasament. Opinie Nicușor Păduraru
Un investitor care alege astăzi între Debrecen, Katowice, Niš și Iași nu compară doar salarii și terenuri. Compară sisteme: cât plătește pe profit, ce lege îi garantează facilitățile, cât de repede primește o decizie și cine răspunde la telefon când se blochează un aviz. Am pus cap la cap, din surse oficiale și din ghidurile fiscale regionale, oferta fiecărei țări din competiția directă a României — Ungaria, Polonia, Cehia, Slovacia, Bulgaria și, deși nu e în UE, Serbia — pe șase planuri: cadrul legislativ dedicat, fiscalitatea profitului, granturile și ajutoarele de stat, viteza administrativă, finanțarea garantată de stat și predictibilitatea. Verdictul îl spun de la început: la calitatea cadrului de facilități, România este ultima din grup. Faptul că atrage totuși investiții este meritul pieței, al oamenilor și al costurilor — nu al statului.
Legile dedicate: cine are „zonă economică” și cine are doar parcuri
Polonia a făcut pasul decisiv în 2018: prin Legea privind sprijinirea noilor investiții, întreaga țară a devenit o zonă economică specială — Polish Investment Zone. Orice investiție nouă, pe teren public sau privat, poate obține o „decizie de sprijin” emisă de administratorul zonei regionale, într-o procedură simplificată și rapidă, care aduce scutire de impozit pe profit pe 10, 12 sau 15 ani, cu o intensitate de până la 70% din costurile eligibile pentru firmele mici. Vechile zone economice speciale, care au atras sute de investitori din 1994 încoace, își încheie formal existența la 31 decembrie 2026, absorbite de noul sistem. Ungaria nu are o lege de tip ZES, dar compensează prin altceva: granturi în numerar acordate prin decizie individuală de guvern, o alocație fiscală de dezvoltare care reduce masiv impozitul datorat și statutul de „investiție de importanță economică națională”, cu autorizare accelerată și un singur interlocutor — agenția HIPA. Serbia operează zone libere și o schemă directă de subvenții pe loc de muncă creat, completate de teren oferit practic gratuit de municipalități — un guvern descris în presa economică drept „la fel de generos ca al Ungariei”. Cehia și Slovacia au legi ale stimulentelor investiționale (granturi plus scutiri fiscale pe termen lung), Bulgaria are Legea promovării investițiilor cu clase A și B care aduc proceduri accelerate și infrastructură la poartă. România are Legea 186/2013 a parcurilor industriale — utilă, dar de altă generație: scutiri de impozite locale și ajutor regional prin administratorii de parcuri, fără scutire de impozit pe profit, fără decizie unică de sprijin, fără termen garantat. Zonă economică specială nu există; proiectele de modernizare a legii revin periodic în procedură și mor acolo.
Fiscalitatea: unde România încă stă bine — și de ce nu mai e suficient
La cota standard, România rămâne competitivă: 16% impozit pe profit, sub Polonia (19%), Cehia și Slovacia (circa 21%), plus regimul microîntreprinderilor cu 1% și scutirea profitului reinvestit — iar ghidul fiscal regional Forvis Mazars 2026 notează chiar introducerea unui nou credit fiscal rambursabil, parte a tendinței regionale de stimulente orientate spre investiții. Problema este că vârful clasamentului joacă în altă ligă: Ungaria are 9%, cea mai mică cotă din UE, Bulgaria 10% — cu posibilitatea de reducere spre zero în zonele cu șomaj ridicat — iar Serbia 15%, cu scutiri de până la zece ani pentru investițiile mari. Și mai gravă este direcția: în timp ce vecinii își țin cotele neschimbate de ani buni, România tocmai a majorat impozitul pe dividende de la 10% la 16%, a introdus și apoi a promis să elimine impozitul minim pe cifra de afaceri și a livrat trei pachete fiscale în optsprezece luni. Analiza Economedia din martie 2026 pune întrebarea exact în acești termeni: se apropie România de un punct critic al competitivității fiscale? Pentru un investitor, o cotă de 16% stabilă bate o cotă de 12% imprevizibilă. Noi le oferim 16% imprevizibil.
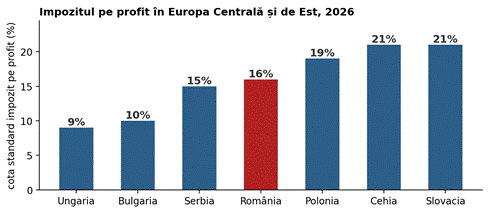
Sursa datelor: Forvis Mazars, Ghidul fiscal Europa Centrală și de Est 2026; Economedia, martie 2026
Granturi, ajutoare de stat și bani garantați
La capitolul bani puși pe masă, diferențele sunt de filosofie, nu doar de sumă. Ungaria acordă granturi cash prin decizie de guvern, negociate direct cu investitorul, și a construit astfel Debrecenul (BMW) și Szegedul (BYD); presa economică a consemnat subvenții pe angajat de multipli față de ce oferă chiar țările de origine ale companiilor. Serbia plătește subvenții directe pe fiecare loc de muncă creat. Polonia dublează scutirea fiscală din PIZ cu granturi guvernamentale pentru proiecte strategice și garanții prin banca de dezvoltare BGK. România are schema HG 300/2024 — 2,25 miliarde de lei (circa 450 de milioane de euro) pentru perioada 2024–2026, cu ajutor de până la 57,75 milioane de euro pe proiect — plus schemele de garantare de tip IMM Invest și noul program pentru diaspora. Doar că mecanica trădează filosofia: schema se deschide în sesiuni scurte, cu buget pe tranșe; la sesiunea din 2024 s-au depus 45 de cereri, iar în limita bugetului au fost selectate inițial pentru analiză primele trei. Acordurile se pot emite doar până la 31 decembrie 2026, iar continuarea depinde de un buget aflat în plină consolidare fiscală. În Ungaria, investitorul negociază; în Polonia, aplică oricând și primește o decizie; în România, pândește fereastra de depunere și speră la punctaj. Aceasta nu este o schemă de atragere — este o loterie cu reguli solide.
Cronometrul investitorului: cât durează până la prima cărămidă
Aici se pierde, de fapt, competiția. Timpul este singura resursă pe care niciun grant nu o compensează: un an de întârziere înseamnă un an de producție pierdut și, adesea, un ciclu de piață ratat. Polonia a proiectat decizia de sprijin tocmai ca să comprime acest timp — un singur document, emis de administratorul regional, valabil 10–15 ani. Ungaria a mers mai departe: proiectele mari primesc statut de interes național, cu termene de autorizare comprimate și un singur punct de contact guvernamental. În România, drumul investitorului trece prin certificat de urbanism, adesea plan urbanistic zonal, zeci de avize de la deținători de utilități și instituții fără termene corelate, autorizație de construire și — capitolul cel mai dureros — racordarea la rețeaua electrică, unde așteptarea se măsoară în ani, nu în luni, și unde zac blocate proiecte de gigawați. Nu există un ghișeu unic real pentru investiții industriale, nu există aprobare tacită funcțională pentru avizele întârziate, iar sondajul EY plasează predictibilitatea — a regulilor și a termenelor — în capul listei de cerințe ale investitorilor. Paradoxul: statul român cere investitorului să fie rapid (ferestre de depunere de șase săptămâni la ajutorul de stat), dar nu își impune sieși niciun termen.
Clasamentul: șase criterii, șapte țări, un singur loc pentru fiecare
Am construit un clasament transparent: șase criterii, note de la 1 la 5 acordate de mine pe baza faptelor documentate mai sus — nivelul și stabilitatea fiscalității pe profit, existența și forța unui cadru legislativ dedicat, generozitatea și accesibilitatea granturilor, viteza administrativă și existența ghișeului unic, finanțarea garantată de stat și predictibilitatea de ansamblu. Punctajul maxim este 30. Rezultatul:
| Țara | Fiscalitate profit | Cadru dedicat (ZES/lege) | Granturi & ajutor de stat | Viteză admin. & ghișeu unic | Finanțare garantată de stat | Predictibilitate | TOTAL | Loc |
| Ungaria | 5 | 4 | 5 | 5 | 4 | 3 | 26 | 1 |
| Polonia | 4 | 5 | 4 | 4 | 4 | 4 | 25 | 2 |
| Serbia | 4 | 4 | 5 | 4 | 3 | 3 | 23 | 3 |
| Cehia | 3 | 3 | 4 | 4 | 3 | 4 | 21 | 4 |
| Bulgaria | 5 | 3 | 2 | 3 | 2 | 4 | 19 | 5 |
| Slovacia | 3 | 3 | 3 | 3 | 3 | 3 | 18 | 6 |
| România | 4 | 2 | 3 | 2 | 3 | 1 | 15 | 7 |
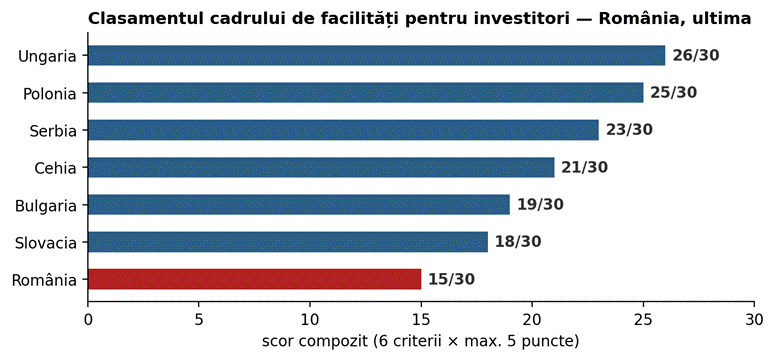
Scoruri atribuite de autor pe baza surselor citate; metodologie: 6 criterii × 1–5 puncte
Ungaria câștigă prin combinația 9% plus cash plus viteză, cu singura slăbiciune la predictibilitate (taxele sectoriale-surpriză). Polonia este cel mai echilibrat sistem — singura care a transformat facilitățile într-o instituție, nu într-o negociere. Serbia cumpără agresiv locuri de muncă. Cehia vinde soliditate, Bulgaria vinde simplitate fiscală, Slovacia plutește. România închide clasamentul dintr-un motiv precis: este singura țară din grup care combină lipsa unui cadru dedicat de tip zonă economică, absența ghișeului unic și un istoric recent de modificări fiscale anuale. Nota 1 la predictibilitate nu este o figură de stil — este descrierea a optsprezece luni cu trei pachete fiscale.
Paradoxul final și ce ar putea face România
Și totuși: în 2025, România a atras 109 proiecte de investiții străine anunțate, în creștere cu 16%, într-o Europă în scădere cu 7% — peste Ungaria ca număr de proiecte, pe locul 11 continental. Citirea corectă a acestui paradox este cea mai severă concluzie a articolului: investitorii vin pentru piață, oameni și costuri, în ciuda cadrului, nu datorită lui. Ce ar putea face statul român nu este un mister și nu cere bani — cere arhitectură. O lege modernă a zonelor economice, care să transforme titlul de parc industrial într-o decizie unică de sprijin cu facilități pe termen lung, după modelul polonez. Un ghișeu unic cu termene garantate și aprobare tacită, pentru ca cronometrul să curgă și în defavoarea administrației, nu doar a investitorului. Scheme de ajutor cu depunere continuă și buget multianual protejat, în locul loteriei cu sesiuni. Și un singur angajament, ținut cinci ani la rând: nicio modificare fiscală retroactivă sau intempestivă pentru investițiile în curs. Nimic din toate acestea nu este inventat aici — totul funcționează deja, verificabil, la vecinii care ne iau fața. Diferența dintre locul 7 și locul 3 nu este geografia. Este o decizie.