
Cu ce instrumente atrag 13 state investitorii și unde se află România? Opinie Nicușor Păduraru
Analiză comparativă: infrastructuri de afaceri, pachete fiscale și dinamica interesului investițional
Investițiile străine în Europa au coborât la minimul ultimului deceniu, dar lupta pentru fiecare fabrică nouă este mai dură ca oricând. Polonia scutește profitul de impozit timp de 15 ani, Italia returnează până la 60% din valoarea investiției, Franța predă terenuri industriale „la cheie”. România intră abia în 2026 în această cursă cu un arsenal coerent. Analiza de față, construită exclusiv pe surse oficiale guvernamentale și europene, arată cine câștigă, cu ce arme — și ce i-ar trebui statului român ca să treacă din plutonul secund în frunte.
Regulile jocului, rescrise la Bruxelles
Orice facilitate națională funcționează în limitele regulilor europene privind ajutorul de stat. Harta ajutoarelor regionale pentru perioada 2022–2027 stabilește cât din costul unei investiții poate fi acoperit din bani publici: între 10% și 50% pentru întreprinderile mari, cu un bonus de 10 puncte procentuale pentru firmele mijlocii și de 20 de puncte pentru cele mici. România beneficiază de unele dintre cele mai ridicate plafoane din Uniune, de până la 50% în majoritatea regiunilor — un avantaj teoretic pe care, în practică, l-a folosit doar parțial.
Două schimbări au redesenat terenul de joc. Prima: la 25 iunie 2025, Comisia Europeană a adoptat noul cadru de ajutor de stat aferent Pactului pentru o industrie curată (cunoscut după acronimul englezesc CISAF), valabil până la 31 decembrie 2030. Acesta permite statelor membre să finanțeze masiv capacități noi de producție pentru tehnologiile enumerate în Regulamentul privind industria cu zero emisii nete — baterii, panouri fotovoltaice, turbine eoliene, pompe de căldură, electrolizoare, echipamente de captare a carbonului — extinde sprijinul la prelucrarea materiilor prime critice, autorizează „ajutoare de egalizare” pentru a contracara subvențiile oferite de state din afara Uniunii și permite stimulente fiscale precum amortizarea accelerată a investițiilor în tehnologii curate. Spre deosebire de regulile clasice, noul cadru permite sprijinirea producției de tehnologii curate chiar și în afara zonelor asistate (sursa: Comisia Europeană, Direcția Generală Concurență).
A doua schimbare: impozitul minim global de 15%, transpus în Uniune printr-o directivă din 2022, se aplică grupurilor cu venituri de peste 750 de milioane de euro și erodează valoarea scutirilor clasice de impozit pe profit. Consecința practică: statele își mută stimulentele dinspre scutiri spre granturi, credite fiscale rambursabile și amortizări accelerate — instrumente care rezistă noii arhitecturi fiscale mondiale.
Estul: scutirea de impozit pe profit drept magnet
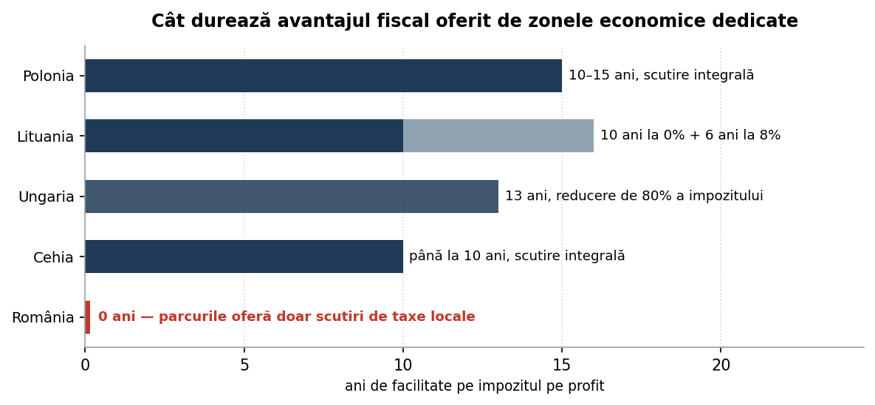
Polonia. Prin legea din 10 mai 2018, întregul teritoriu a devenit Zona Poloneză de Investiții: orice firmă poate obține o „decizie de sprijin” care îi scutește de impozit veniturile din investiția nouă timp de 10, 12 sau 15 ani, în funcție de regiune. Plafonul scutirii se calculează înmulțind intensitatea regională (20–50%) cu valoarea costurilor eligibile, la care se adaugă 20 de puncte procentuale pentru firmele micro și mici și 10 puncte pentru cele mijlocii; pragurile de intrare scad odată cu rata șomajului local și sunt reduse drastic pentru întreprinderile mici și mijlocii. Sistemul este administrat de 14 administratori zonali, este dublat de granturi guvernamentale pentru proiectele majore și se sprijină pe cel mai mare stoc de spații industriale private din regiune (sursa: Agenția Poloneză pentru Investiții și Comerț).
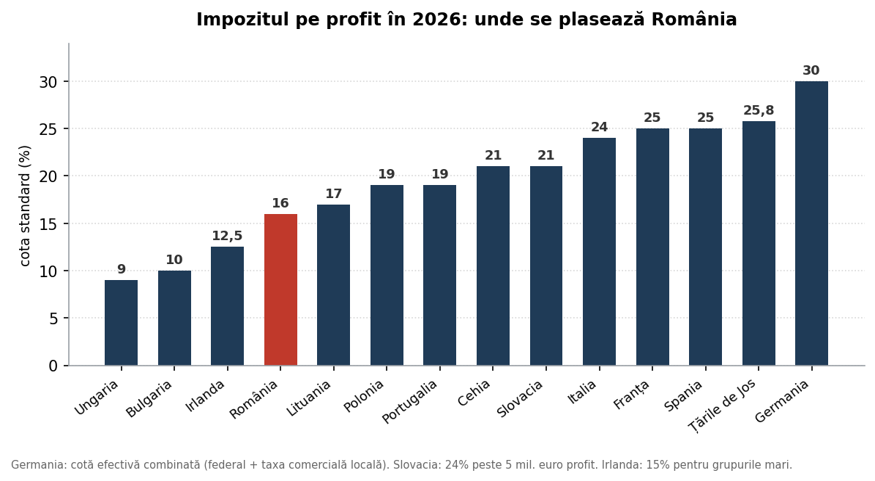
Ungaria. Mizează pe cel mai mic impozit pe profit din Uniune — 9% — peste care așază „alocația fiscală pentru dezvoltare”: o reducere de până la 80% a impozitului datorat, utilizabilă timp de 13 ani fiscali pentru investițiile mari. Se adaugă granturile în numerar acordate prin decizie individuală de guvern, negociate de Agenția Maghiară pentru Promovarea Investițiilor, și circa 200 de parcuri industriale. Politica de stat a țintit explicit lanțul vehiculelor electrice: fabrica de baterii CATL de la Debrețin (aproximativ 7,3 miliarde de euro), uzina BYD de la Szeged, fabrica BMW de la Debrețin. La impozitul minim global, Budapesta a răspuns cu un impozit minim național și cu un credit de cercetare rambursabil, compatibil cu noile reguli.
Cehia. Legea stimulentelor pentru investiții oferă scutire de impozit pe profit până la 10 ani, granturi în numerar pentru investițiile strategice, subvenții pentru locuri de muncă și formare în districtele cu șomaj ridicat și teren public sub prețul pieței; din 2019, fiecare proiect trece prin aprobare guvernamentală, condiționată de valoare adăugată ridicată — pondere de cercetare-dezvoltare și salarii peste medie. Statul a construit zone industriale strategice (Ostrava-Mošnov, Most-Joseph, Bor), completate de cea mai puternică rețea privată de parcuri din Europa — dezvoltatorul CTP, cel mai mare proprietar industrial listat de pe continent, are sediul aici. Pariul actual: semiconductorii, cu investiția de circa 2 miliarde de euro a companiei Onsemi în cipuri de carbură de siliciu la Rožnov (sursa: agenția CzechInvest). Impozitul standard pe profit: 21%.
Slovacia. Acordă ajutor investițional regional sub formă de grant, scutire de impozit pe profit, contribuții pentru fiecare loc de muncă și transfer de teren sub prețul pieței, cu intensități mai mari în estul țării. Parcurile industriale au fost construite sistematic din bani publici în jurul industriei auto — Slovacia este numărul unu mondial la producția de mașini pe cap de locuitor, iar uzina Volvo de lângă Košice, de circa 1,2 miliarde de euro, este prima fabrică nouă dedicată exclusiv mașinilor electrice. Fiscal, a devenit mai puțin prietenoasă: 21% cota standard, 24% peste 5 milioane de euro profit, 10% pentru firmele foarte mici.
Lituania. Cele șapte zone economice libere oferă situri industriale pregătite de construcție și cel mai agresiv pachet fiscal teritorial din Uniune: zero impozit pe profit în primii 10 ani, 8% în următorii 6, scutire totală de impozit pe imobile și de impozit pe dividende. Pragul de intrare este accesibil — un milion de euro pentru producție și logistică, respectiv 100.000 de euro și minimum 20 de angajați pentru servicii. Contrastul cu regimul general s-a adâncit: cota standard a urcat la 17% în 2026, în timp ce firmele mici plătesc 0% în primii doi ani și 7% ulterior. Zonele din Kaunas și Klaipėda au atras electronică, componente auto și, recent, industria de apărare, inclusiv o fabrică de muniție a concernului Rheinmetall (sursa: agenția Invest Lithuania).
Bulgaria. Joacă pe simplitate: impozit pe profit unic de 10%, cu posibilitatea reținerii integrale a impozitului pentru activități de producție în municipalitățile cu șomaj ridicat. Legea promovării investițiilor acordă certificate de clasă A și B și statut de „proiect prioritar”, cu proceduri accelerate, infrastructură publică dedicată și rambursarea contribuțiilor sociale pentru noii angajați. Compania Națională a Zonelor Industriale operează platformele de stat (Sofia-Bojurište, Burgas), iar Zona Economică Trakia de la Plovdiv, privată, este cea mai mare platformă industrială din sud-estul Europei. Adoptarea euro, la 1 ianuarie 2026, a eliminat riscul valutar.
Vestul și Sudul: credite fiscale, situri „la cheie” și megagranturi
Franța rămâne, al șaptelea an la rând, prima destinație europeană: 852 de proiecte în 2025, dintre care 354 industriale — locul întâi pe continent la fabrici (sursa: studiul de atractivitate al companiei de consultanță EY). Rețeta: situri industriale predate „la cheie”, programul „Franța 2030” de 54 de miliarde de euro și un credit fiscal de 20–45% pentru industria verde. Italia a ridicat miza cu Zona Economică Specială Unică pentru sud: credit fiscal de 15–60% din investiție, autorizație unică digitală și — noutatea bugetului pe 2026 — garanție multianuală până în 2028, cu circa 4 miliarde de euro alocate; mecanismul a activat deja peste 28 de miliarde de euro de investiții private (surse: Agenția italiană a Veniturilor; Departamentul pentru Sud). Germania mizează pe amortizarea degresivă de 30% și pe reducerea impozitului federal spre 10% până în 2032, plus megagranturi pe semiconductori — 5 miliarde de euro pentru fabrica TSMC de la Dresda. Spania combină impozitul de 4% din Canare cu granturi pe filiere: vehicul electric și microcipuri. Portugalia coboară legiferat impozitul spre 17% în 2028 și păstrează cota de 5% în Centrul de Afaceri din Madeira. Irlanda adaugă la cota de 12,5% un credit de cercetare de 30%, rambursabil în numerar, și clădiri industriale construite în avans de agenția de stat. Țările de Jos impozitează cu doar 9% profiturile din inovare și au pus 2,5 miliarde de euro pe masă pentru a păstra compania ASML la Eindhoven.
Încotro se mută banii
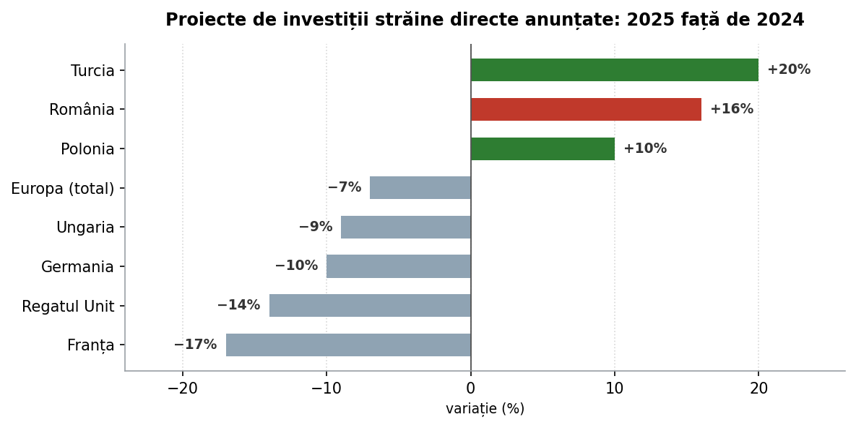
Europa a numărat în 2025 puțin peste 5.000 de proiecte de investiții străine — minus 7%, minimul deceniului —, iar locurile de muncă generate s-au prăbușit cu 25% (sursa: studiul de atractivitate europeană al EY, ediția 2026). Banii nu dispar, se mută: proiectele de inteligență artificială au explodat cu 96%, cele din industria de apărare cu 84%. Marii campioni sângerează — Franța −17%, Regatul Unit −14%, Germania −10% —, în timp ce Turcia urcă 20%, pe costuri competitive și relocări de proximitate. Lecția deceniului: statele care au tăiat direct costul capitalului în locații predefinite — Polonia, Ungaria, Lituania, acum sudul Italiei — au capturat valul fabricilor de baterii și rezistă mai bine contracției; iar viteza de autorizare bate, tot mai des, cota de impozit.
România: recuperare în 2025, frână în 2026
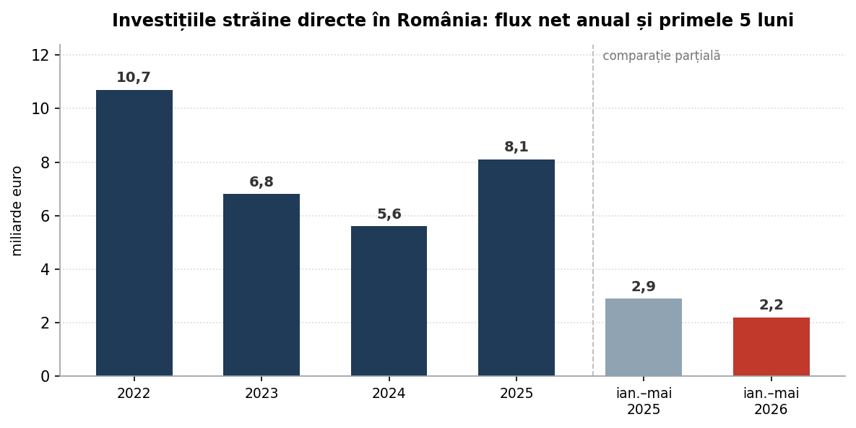
2025 a fost anul în care România a mers împotriva curentului: flux net de investiții străine de 8,1 miliarde de euro, cu 45% peste 2024, după doi ani de scădere de la recordul de 10,7 miliarde din 2022 (sursa: Banca Națională a României). Proiectele anunțate au crescut cu 16%, la 109 — locul 11 european, peste Ungaria, sub Polonia —, iar locurile de muncă au urcat cu 39%, la 5.710; cu 52 de locuri de muncă pe proiect, România bate Franța, Germania și Regatul Unit la intensitatea industrială a investițiilor (sursa: studiul EY pentru România). Reversul medaliei: peste jumătate dintre proiecte sunt extinderi ale investitorilor deja prezenți, doar 5% dintre respondenți anticipează o creștere semnificativă a atractivității, iar o treime au amânat, redus sau anulat planuri.
Începutul lui 2026 a adus frâna: 2,2 miliarde de euro în primele cinci luni, minus 25% față de aceeași perioadă din 2025, pe fondul incertitudinii fiscal-bugetare (sursa: Banca Națională a României, date provizorii). Răspunsul statului este, în premieră, coerent: impozitul minim pe cifra de afaceri scade la 0,5% și dispare din 2027; o schemă de 5,31 miliarde de lei finanțează, din iunie 2026, proiecte de producție de la 50 de milioane de lei, cu opțiune între grant și credit fiscal derulat pe 7 ani — mecanismul care a consacrat Polonia, adoptat cu opt ani întârziere (sursa: Ministerul Finanțelor); alte 2,25 miliarde de lei merg spre regiunile mai puțin dezvoltate, iar fondurile europene finanțează parcuri noi prin Programul Tranziție Justă și programele regionale. Cele circa 120 de parcuri industriale existente oferă însă doar scutiri de taxe locale — teren, clădiri, scoaterea din circuitul agricol (sursa: Ministerul Dezvoltării).
Concluzii: ce are și ce nu are România și ce trebuie făcut
Ce are. România are piesele: 120 de parcuri industriale, plafoane de ajutor regional printre cele mai mari din Uniune (50% pentru firmele mari, 70% pentru cele mici), un impozit pe profit moderat, de 16%, iar din 2026 — scheme de stat de peste 7,5 miliarde de lei, opțiunea creditului fiscal multianual și o piață care a crescut cu 16% într-o Europă în scădere.
Ce nu are. Îi lipsește liantul: nicio facilitate pe impozitul pe profit legată de parcuri — zero ani, față de 10–15 în Polonia, Lituania sau Cehia; nicio autorizație unică, în timp ce Italia procesează mii de cereri printr-un ghișeu digital; predictibilitate întreruptă de goluri între scheme și de turbulența fiscală din 2025–2026; nicio schemă notificată pe noul cadru european al industriei curate — valul bateriilor a fost pierdut integral în favoarea vecinilor; și nicio agenție de investiții cu mandatul și bugetul omologilor din Varșovia, Budapesta sau Dublin.
Agenda pentru autorități — opt priorități:
- Credit fiscal legat de titlul de parc industrial — modelul polonez și lituanian, adus în Legea 186/2013.
- Autorizație unică digitală, cu termene opozabile administrației — modelul italian.
- Program național de situri „la cheie”, pre-avizate pe mediu, urbanism și racord energetic — modelul francez.
- Predictibilitate legiferată: bugete multianuale pentru scheme și clauze de stabilitate pentru marii investitori.
- Țintire ofensivă a tehnologiilor curate — scheme pe noul cadru european: baterii, echipamente de energie verde, semiconductori.
- O agenție cu mandat de negociere integrat: teren + grant + credit fiscal + forță de muncă, un singur interlocutor.
- Energia ca parte a ofertei: viteza și costul racordării la rețea, garantate standard în parcuri.
- Continuitate instituțională: conectarea circuitelor separate — parcuri, scheme, fonduri regionale — într-o singură arhitectură, cu rezultate publice.
România are, pentru prima dată, toate piesele modelului care a atras fabricile deceniului. Ceea ce nu are încă este asamblarea lor într-o singură mașinărie — cu ghișeu unic, termene garantate și țintire pe tehnologiile pentru care Europa deschide acum cele mai largi plafoane de finanțare. Diferența dintre a avea piesele și a avea mașina este exact diferența dintre locul 11 și locul 5 în clasamentul continental al investițiilor.
Bibliografie
- Comisia Europeană — cadrul de ajutor de stat pentru industria curată (2025) — https://competition-policy.ec.europa.eu
- Agenția Poloneză pentru Investiții și Comerț — Zona Poloneză de Investiții — https://www.paih.gov.pl
- Agenția Maghiară pentru Promovarea Investițiilor — https://hipa.hu
- CzechInvest — stimulente pentru investiții, zone strategice — https://www.czechinvest.org
- Agenția Slovacă pentru Dezvoltarea Investițiilor și Comerțului — https://sario.sk
- Invest Lithuania — zonele economice libere — https://investlithuania.com/free-economic-zones/
- Agenția Bulgară pentru Investiții — Legea promovării investițiilor — https://www.investbg.government.bg
- Germany Trade & Invest — ajutor regional și pachete de investiții — https://www.gtai.de
- Ministerul Economiei din Franța — Franța 2030, situri „la cheie” — https://www.economie.gouv.fr
- Agenzia delle Entrate (Italia) — creditul fiscal al Zonei Speciale Unice, 2026 — https://www.agenziaentrate.gov.it
- Invest in Spain / Zona Specială a Canarelor — regimuri fiscale — https://www.investinspain.org
- Autoritatea Fiscală portugheză / sinteze PwC — regimul fiscal 2026, Madeira — https://taxsummaries.pwc.com
- IDA Ireland — parcuri de afaceri, clădiri în avans, fiscalitate — https://www.idaireland.com
- Invest in Holland — regimuri de inovare și ecosisteme — https://investinholland.com
- EY — European Attractiveness Survey 2026 (dinamica europeană) — https://www.ey.com
- EY — Attractiveness Survey România 2026 (proiecte, percepții) — https://www.ey.com/ro_ro
- Banca Națională a României — balanța de plăți; studiul investițiilor străine directe — https://www.bnr.ro
- Ministerul Finanțelor — programul de relansare economică, schemele 2026 — https://mfinante.gov.ro
- Ministerul Dezvoltării — Legea 186/2013, registrul parcurilor industriale — https://www.mdlpa.ro
- Ministerul Investițiilor și Proiectelor Europene — Programul Tranziție Justă — https://mfe.gov.ro
- Agențiile pentru Dezvoltare Regională — schemele pentru parcuri industriale (2026) — https://www.regiocentru.ro