
Starea energetică a României, explicată pe date: cum producem, cum consumăm, cum se formează factura, ce spun vocile sectorului — și ce ne învață comparația cu vecinii despre criza declanșată de secetă și caniculă. O analiză de Nicușor Păduraru.
PANOU DE SISTEM · 31 IULIE 2026, ORA 19:35
Producție internă: 5.245 MW · Consum: 7.065 MW · Import: ≈1.820 MW Producția internă acoperea circa 74% din consum la vârful de seară (date Transelectrica).
CONTEXT
Ce s-a întâmplat în august 2026
Pe 31 iulie 2026, Guvernul a declarat stare de alertă energetică la nivel național, pentru întreaga lună august. Nu din lipsă de centrale, ci din lipsă de apă.
Seceta prelungită a coborât debitul Dunării la minime istorice — aproximativ 1.500 m³/s la finalul lunii iulie, de aproape trei ori sub media sezonieră — iar canicula a împins simultan consumul de electricitate pentru răcire la niveluri excepționale. Combinația a lovit exact sursele pe care România se bazează cel mai mult: hidrocentralele (dependente de debit) și centrala nucleară de la Cernavodă, care folosește apa Dunării pentru răcirea reactoarelor. Unitatea 1 a fost oprită controlat pe 28 iulie, iar Unitatea 2 a funcționat sub riscul opririi — autoritățile au estimat că, fără precipitații, centrala mai putea funcționa doar câteva zile.
Rezultatul s-a văzut imediat în piață: pe Piața pentru Ziua Următoare (PZU), prețul pentru livrare în 3 august a urcat la circa 178 euro/MWh (≈932 lei/MWh), o creștere de 48%, iar la orele de vârf România a importat energie și cu peste 500 euro/MWh. La vârful de seară, deficitul acoperit din import a ajuns la aproximativ 1.700–1.820 MW; dacă s-ar fi oprit și Unitatea 2, necesarul de import ar fi depășit 2.500 MW.
Măsurile de urgență, pe scurt
România a activat importuri comerciale din Ucraina (energie dintr-o centrală nucleară ucraineană, contractată de Nuclearelectrica cu sprijinul traderului de stat moldovean Energocom), a negociat capacități suplimentare pe direcțiile Bulgaria și Grecia și a apelat la reducerea voluntară a consumului industrial: Dacia și Ford și-au întrerupt producția între 3 și 19 august, iar Kronospan și-a redus consumul cu 50%. În paralel, s-au făcut lucrări hidrotehnice de urgență pe Dunăre — inclusiv dinamitarea stâncii Pârjoaia și o operațiune cu barje scufundate — pentru a dirija apa către priza de răcire de la Cernavodă.
DE REȚINUT Criza din august 2026 nu este o criză de combustibil, ci o criză de apă și de oră a zilei: ziua, soarele acoperă consumul; seara, când fotovoltaicele ies din producție, sistemul rămâne descoperit exact când cererea de răcire e maximă.
PRODUCȚIA
Cum își produce România energia electrică
România are unul dintre cele mai diversificate mixuri din regiune — un avantaj real în ani normali. În 2025, potrivit datelor preliminare Transelectrica, producția netă a fost asigurată în proporție de circa 32% de centralele termoelectrice (cărbune și, în principal, gaze naturale), 25% de hidrocentrale, 20% de nuclear (cele două reactoare de la Cernavodă, ~1.400 MW) și 19% de regenerabilele fără hidro (eolian și fotovoltaic, în creștere).
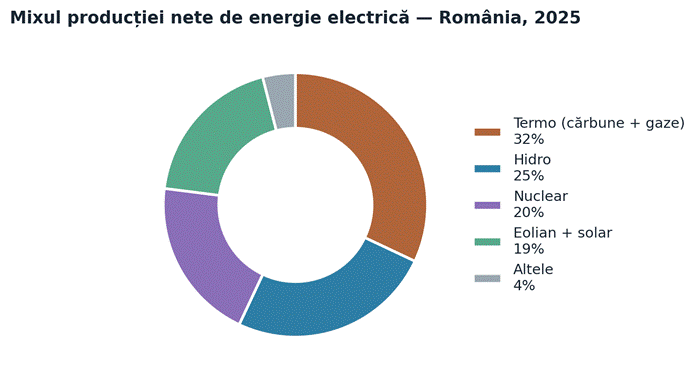
Figura 1. Sursa: Transelectrica (raport preliminar 2025). „Termo” include cărbune și hidrocarburi; „Altele” = biomasă și alte surse.
Fotografia capacităților instalate arată direcția de mers. La 1 aprilie 2026, puterea brută instalată în Sistemul Energetic Național era de 19.145 MW: hidro rămâne cea mai mare componentă, fotovoltaicul a depășit eolianul, iar capacitățile termo au scăzut cu ~19% într-un singur an (de la 5.476 MW la 4.428 MW), din care cărbunele mai reprezintă doar 1.620 MW. Stocarea în baterii abia a ajuns la 599 MW putere instalată (~1.130 MWh).
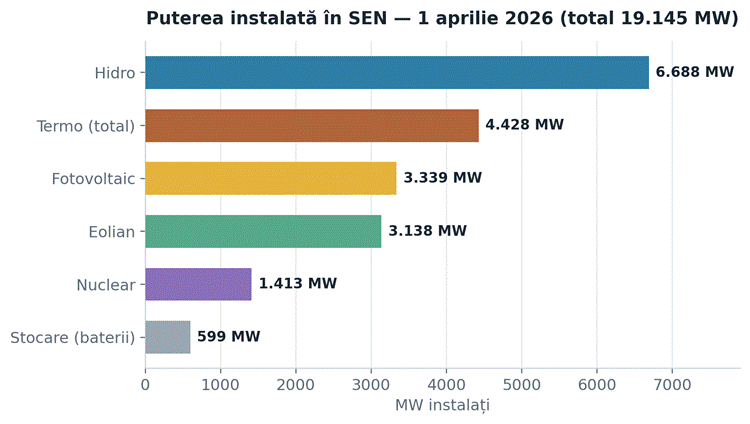
Figura 2. Sursa: Transelectrica. Din „Termo” (4.428 MW), cărbunele reprezintă 1.620 MW.
Cheia de citire este profilul orar, nu doar totalul anual. Nuclearul produce constant („în bandă”). Termo poate fi pornit la comandă, dar capacitatea lui scade structural. Hidro depinde de debite și de nivelul lacurilor — în primele 9 luni din 2025, producția hidro a scăzut cu 22,7% față de 2024, semn al vulnerabilității la secetă. Iar solarul, motorul creșterii, produce masiv la prânz și zero seara — exact când consumul atinge vârful. Fără stocare suficientă, acest decalaj de câteva ore devine, în zile extreme, o criză națională.
CONSUMUL
Cum consumăm și de ce contează ora
În 2025, consumul final de energie electrică al României a fost de aproximativ 50 TWh, în ușoară scădere (−0,9%): consumul din economie s-a redus cu 0,9%, cel al populației cu 1%, iar iluminatul public cu 3,3%. Separat, rețelele „consumă” și ele: pierderile și consumul propriu tehnologic au însumat circa 5,1 TWh.
Problema nu este volumul, ci nepotrivirea în timp dintre producție și consum. România a devenit simultan exportator și importator: în 2025, exporturile au crescut la 14,5 TWh (+33,8%), dar importurile au urcat la 18,3 TWh (+32,3%) — un sold net negativ de aproape 4 TWh. Tiparul zilnic explică paradoxul: la prânz, surplusul fotovoltaic pleacă ieftin peste graniță (în unele perioade la prețuri medii apropiate de 50 euro/MWh); seara, între 18:00 și 22:00, aceeași energie se întoarce scump — la vârfurile crizei, cu peste 500 euro/MWh. Practic, vindem ieftin la amiază și cumpărăm scump la cină.
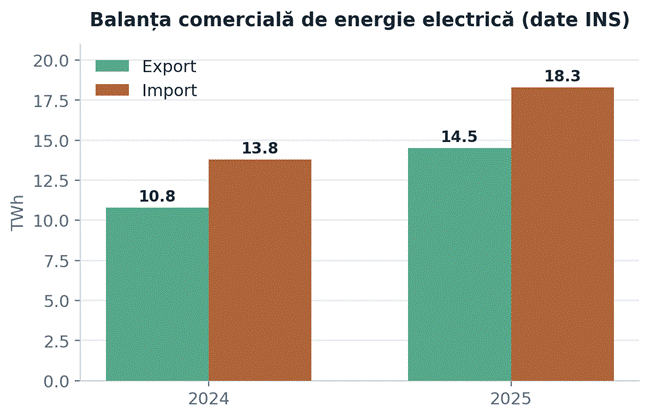
Figura 3. Sursa: INS. Valorile 2024 sunt derivate din ritmurile de creștere raportate pentru 2025. Sold 2025: ≈ −3,7 TWh.
DE REȚINUT Deficitul structural al României este concentrat în orele de seară. În primele 9 luni din 2025, dezechilibrul import–export s-a triplat față de aceeași perioadă din 2024 (de la 1,3 la 3,5 TWh, date Transelectrica).
PREȚUL
Cum se formează prețul la populație
De la 1 iulie 2025, schema de plafonare a prețurilor (0,68–0,80 lei/kWh) a expirat, iar consumatorii casnici au revenit integral în piața liberă. Prețul final tipic a urcat în intervalul 1,03–1,48 lei/kWh (cu oferte până spre 1,59). Pentru consumatorii vulnerabili s-a introdus un sprijin țintit: tichete de 50 lei/lună (OUG 35/2025).
Factura nu este „un preț”, ci suma a opt componente — și doar una singură este negociabilă. Iată descompunerea unei facturi reale din aprilie 2026 (118 kWh, furnizor Hidroelectrica, zona Muntenia, total 131,02 lei):
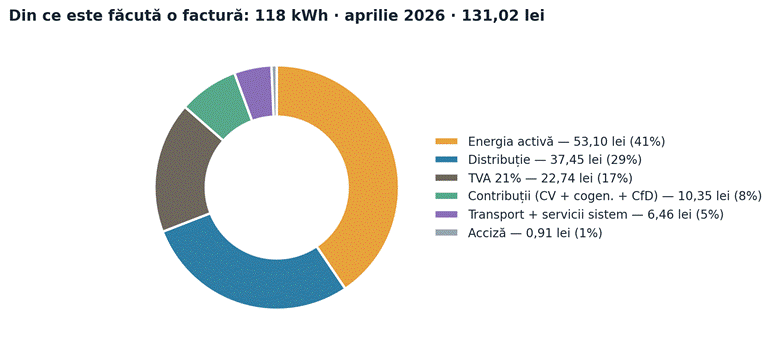
Figura 4. Sursa: verificafactura.ro (factură reală, apr. 2026). „Transport + servicii sistem” = tarifele Transelectrica (TG+TL) + servicii de sistem; „Contribuții” = certificate verzi + cogenerare + CfD.
Ce poți influența și ce nu
Energia activă (~40% din factură) este singura componentă stabilită liber de furnizor — restul (distribuție, transport, servicii de sistem, contribuții, acciză, TVA de 21%) sunt reglementate și identice indiferent de furnizor. De aceea diferențele dintre furnizori pot ajunge la sute de lei pe an: în 2026, energia activă variază între 0,45 lei/kWh (Hidroelectrica) și 0,67–0,95 lei/kWh la furnizorii care se aprovizionează preponderent din piață.
Influența surselor de achiziție
Costul unui furnizor depinde de de unde și când cumpără energia. Un producător-furnizor cu costuri proprii mici (hidro are cost variabil aproape de zero) poate oferi prețuri stabile. Un furnizor care cumpără din PZU „plătește” fiecare seară de criză. Iar mecanismul pieței angro — ordinea de merit — face ca cel mai scump producător necesar pentru acoperirea cererii (de regulă gazele sau importul) să stabilească prețul pentru toată energia tranzacționată în acel interval. Așa se explică de ce o secetă pe Dunăre scumpește curentul chiar și pentru energia produsă din vânt sau apă.
Important pentru consumatori: criza din august nu modifică automat contractele existente cu preț fix. Ea se propagă în ofertele noi — analizele din piață estimau, în scenariul opririi Unității 2 de la Cernavodă, oferte cu 10–15% mai scumpe începând cu august pentru clienții casnici, plus presiune suplimentară în toamnă-iarnă pe gaze.
REGIUNEA
România în oglindă: Bulgaria · Ucraina · Ungaria · Austria · Germania
Piețele europene sunt cuplate: energia și prețul circulă prin interconexiuni. În zilele critice din vara lui 2026, în România intrau din Bulgaria fluxuri la nivelul maxim al capacității (peste 1.900 MW) și ieșeau ~1.100 MW spre Ungaria. De aceea comparația cu vecinii nu este un exercițiu teoretic — este descrierea aceleiași piețe.
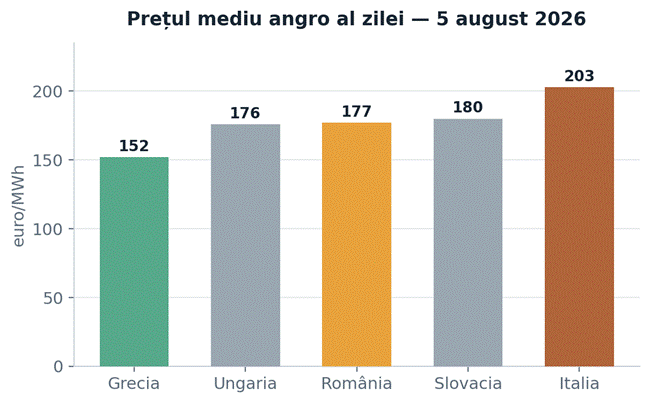
Figura 5. Sursa: date de piață citate de Rador / Energy Game. Italia a depășit 200 euro/MWh (maximul ultimilor 3,5 ani).
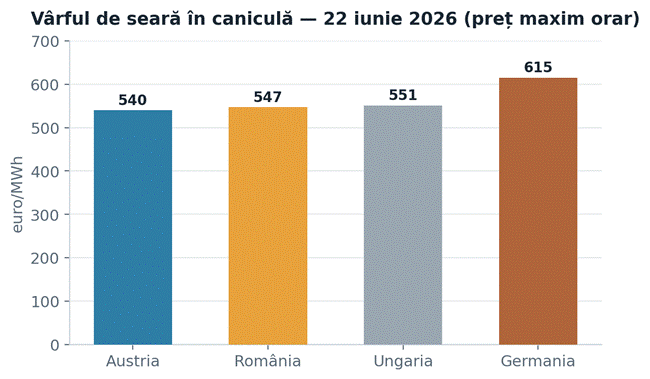
Figura 6. Sursa: Economica.net (date ENTSO-E / burse). Seara, fără producție fotovoltaică, prețurile explodează în toată Europa Centrală.
Bulgaria — nuclear + cărbune: exportatorul crizei
Kozlodui (2.000 MW) a fost proiectată cu sisteme de răcire de siguranță independente de nivelul Dunării — motiv pentru care a funcționat la putere maximă în timp ce Cernavodă și Paks reduceau producția. Cu termocentrala pe lignit Marița Iztok 2 funcționând cu cinci unități și cu barajele pline, Bulgaria a atins exporturi record de 32.000–33.000 MWh/zi către România și Ungaria, la cereri transfrontaliere de 3.500–4.000 MW. Specificitate: prețuri reglementate mici pentru populație (~0,69 lei/kWh), dar o dependență ridicată de cărbune, care va deveni costisitoare pe măsură ce certificatele CO₂ se scumpesc.
Ucraina — sistem de război, descentralizare forțată
Atacurile au distrus sau avariat peste 80% din capacitatea de producție: de la ~54,5 GW înainte de 2014, la ~32 GW după 2022 (odată cu pierderea centralei de la Zaporojie) și la doar ~12 GW efectiv disponibili în 2026, față de un necesar de iarnă de ~18 GW — de unde întreruperile programate. Sistemul stă pe trei piloni: cele trei centrale nucleare rămase, importurile prin rețeaua europeană ENTSO-E (sincronizare din 2022) și o explozie de solar distribuit + baterii — sute de mii de instalații mici, greu de distrus dintr-o lovitură. Paradoxul verii 2026: la prânz, Ucraina are rezerve și vinde comercial energie României.
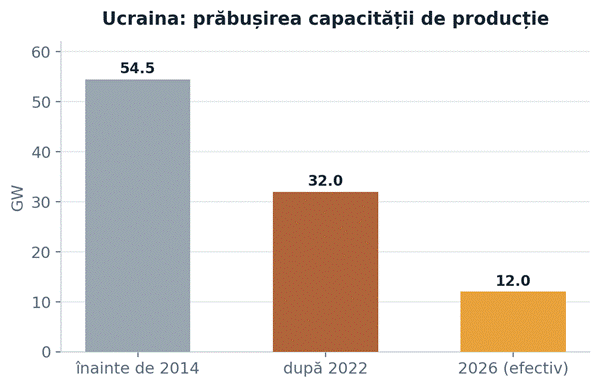
Figura 7. Sursa: Ministerul ucrainean al Energiei / Politico, Ukrenergo.
Ungaria — nuclear dominant, importator structural
Centrala Paks asigură aproximativ jumătate din producția internă și folosește, ca și Cernavodă, apa Dunării — în august 2026 și-a redus producția la jumătate, cu riscul unor săptămâni de funcționare limitată. Ungaria este unul dintre cei mai mari importatori neți de energie din regiune, deci foarte expusă prețurilor de piață. Specificitate: prețuri reglementate foarte mici la populație (~0,57 lei/kWh, cele mai reduse din UE), dar criza a forțat măsuri administrative de economisire: limitarea transportului feroviar de marfă, încetinirea metroului și a tramvaielor.
Austria — ~90% regenerabile, hidro alpin
Liderul UE la energie verde: circa 90% din consum provine din regenerabile, dominant hidroenergie alpină, fără nuclear. Lacurile de acumulare din munți și centralele cu pompaj îi dau flexibilitate — poate „stoca” apă pentru orele scumpe. Specificitate: nici modelul verde nu izolează de piața regională — în canicula din iunie, vârfurile de seară au atins 540–645 euro/MWh și în Austria, iar anii secetoși îi reduc sensibil producția.
Germania — eolian masiv, fără nuclear, cărbune încă 24%
După ieșirea completă din nuclear (2023), Germania a mers pe scalarea regenerabilelor: în T1 2026, eolianul a produs 42,8 TWh — circa o treime din total — iar regenerabilele, împreună, 67,5 TWh (+14%). Cărbunele rămâne totuși a doua sursă, cu 24,1% din producție, cu ieșire legală programată cel târziu în 2038. Specificitate: cele mai mari prețuri finale pentru populație din UE (~2,07 lei/kWh, din care doar taxele depășesc 0,8 lei/kWh) și vârfuri de seară de 615–700 euro/MWh în caniculă — costul tranziției și al rețelelor se vede direct în factură.
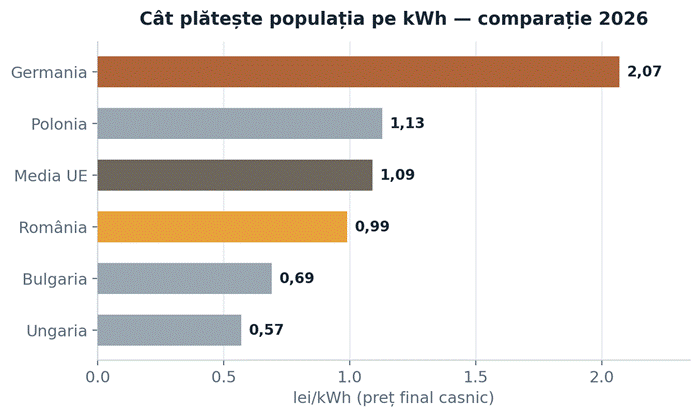
Figura 8. Sursa: economisi.ro (pe baza datelor Eurostat / GlobalPetrolPrices). Ungaria și Bulgaria mențin prețuri reglementate; România este sub media UE datorită hidro + nuclear + gaz intern.
LECȚIA COMPARAȚIEI Fiecare model are un călcâi al lui Ahile: apa (România, Ungaria, Austria), războiul (Ucraina), cărbunele și CO₂ (Bulgaria, Germania). Diversificarea surselor nu mai este suficientă — contează diversificarea riscurilor, inclusiv a celui climatic.
DECARBONIZAREA
Cărbunele: de ce se închide și ce rămâne în loc
Ieșirea României din cărbune nu a început cu PNRR. Ea a început cu economia: scumpirea an de an a certificatelor de emisii CO₂ a adus Complexul Energetic Oltenia în prag de faliment, iar salvarea lui cu bani publici a fost aprobată de Comisia Europeană doar pe baza unui plan de restructurare (notificat în decembrie 2020) cu închideri etapizate și un ajutor de până la 2,66 miliarde de euro. PNRR a preluat și accelerat acest calendar, legându-l de bani europeni.
Calendarul renegociat cu Comisia prevede: 1.045 MW retrași până la finalul lui 2025 și încă 710 MW până la 31 august 2026 (grupurile Rovinari 6 și Turceni 4 — acesta din urmă cu licența deja retrasă de ANRE). Grupurile pot intra în conservare sau pot fi păstrate ca rezervă strategică pentru situații de criză. Craiova 2 se închide cel târziu la 31 decembrie 2029, fiind înlocuită de o centrală pe gaze în cogenerare de 295 MW. Angajamentul de ansamblu — retragerea a 3.780 MW pe cărbune — este condiție pentru Cererea de plată nr. 4 din PNRR: 2,62 miliarde de euro, cu 62 de jaloane. Nerespectarea termenelor de închidere atrage amenzi de până la 7% din cifra de afaceri.
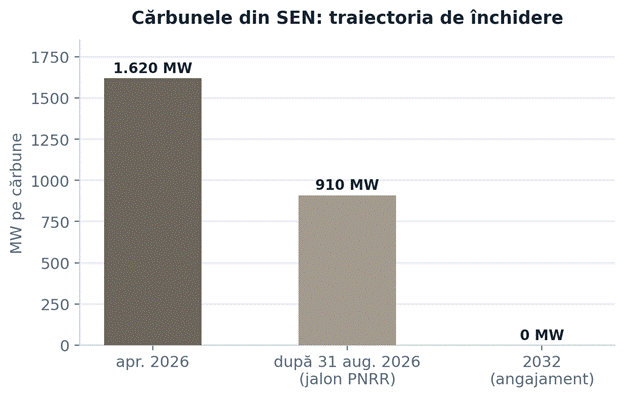
Figura 9. Sursa: Transelectrica (apr. 2026), Ministerul Energiei / calendar PNRR. Valoarea „după 31 aug. 2026” este estimată (1.620 − 710 MW); ieșirea completă e asumată până în 2032.
Punctul sensibil: înlocuitorii întârzie
Închiderea a fost legată de construirea unor capacități noi, dar centralele pe gaze de la Turceni și Ișalnița (1.325 MW cumulat) nu intraseră în construcție până în 2026, în timp ce costul lor estimat a urcat de la ~4,17 la peste 6,4 miliarde de lei. În plină criză, Parlamentul a adoptat — mai întâi în Senat, apoi în Camera Deputaților, la legea decarbonizării — un amendament care condiționează închiderea centralelor pe cărbune de punerea în funcțiune a înlocuitorilor; potrivit Guvernului, modificarea pune în risc circa 1 miliard de euro din PNRR.
Un detaliu tehnic, nu politic, merită reținut în această dezbatere: și termocentralele pe cărbune au nevoie de apă de răcire. Într-o secetă ca cea din 2026, cărbunele nu este automat plasa de siguranță care pare — plasa de siguranță reală este un portofoliu de capacități cu nevoi de apă cât mai diferite, plus stocare.
VOCILE SECTORULUI
Ce spun asociațiile profesionale și experții
Criza a scos la suprafață un consens tehnic surprinzător de larg între organizațiile care reprezintă producătorii, furnizorii, distribuitorii și consumatorii de energie. Diferă accentele, nu diagnosticul.
Asociația Energia Inteligentă (AEI) — Dumitru Chisăliță
Cea mai vocală prezență publică a crizei. Pozițiile principale, în ordine cronologică și logică:
- Avertizare timpurie asupra riscului hidrologic. AEI atrăgea atenția încă dinaintea stării de alertă că România devine tot mai vulnerabilă la secetă și că tratează administrativ, „prin declarații liniștitoare”, o criză cu potențial de escaladare.
- Orizontul de trei săptămâni. Pe 2 august, Chisăliță estima că, fără precipitații consistente în bazinul superior și mijlociu al Dunării, în circa trei săptămâni situația devine critică, cu risc de afectare parțială sau totală și a altor grupuri nucleare din regiune — iar România ar putea fi nevoită să aplice „măsuri care nu au fost niciodată aplicate în România”.
- Starea de alertă = etapă intermediară. În lectura AEI, alerta nu înseamnă întreruperi pentru populație, dar „următorul pas este direct declararea situației de criză”; deficitul fără măsuri drastice putea atinge 2.500 MW.
- Critica voluntariatului necontractat. În analiza „După 25 de ani de iresponsabilitate energetică, Guvernul cere responsabilitate voluntară de la alții”, Chisăliță susține că reducerile voluntare câștigă timp, dar nu rezolvă criza: statul cere companiilor să oprească producția, să suporte salarii și penalități de nelivrare, fără compensații — în condițiile în care România a plătit a doua cea mai scumpă energie din PZU din UE în primul semestru din 2026. Concluzia sa: „Oprește-te tu, ca să nu se vadă că noi nu ne-am pregătit”.
- Ce ar fi trebuit să existe înainte de criză. Servicii de flexibilitate contractate din timp, plăți pentru disponibilitatea de reducere, compensații pentru energia neconsumată, notificarea etapizată a marilor consumatori, protecție contractuală față de penalități, publicarea puterii agregate reductibile pe etape și criterii clare de trecere de la voluntar la obligatoriu — cu protejarea aproape integrală a serviciilor esențiale (spitale, apă, telecomunicații, metrou, aeroporturi, ordine publică, instalații energetice critice).
- Analiza structurală. Pe datele INS din primele patru luni ale lui 2026, AEI arată că, în spatele discursului despre „hub energetic”, România produce mai puține resurse primare, importă cu ~47% mai multe gaze și cu ~37% mai multe produse petroliere și exportă electricitate ieftină din regenerabile — o dependență în creștere, nu independență. AEI a semnalat și blocarea reformei anti-speculă a ATR-urilor, rămasă fără efecte.
ACUE — Federația companiilor de utilități (furnizori și distribuitori)
ACUE (director executiv Daniela Dărăban) a identificat public intervalul critic 19:00–23:00, când consumul atinge maximul iar producția regenerabilă scade, și a cerut consumatorilor — în special companiilor și instituțiilor — reducerea consumului de seară. Federația a subliniat dialogul permanent operatori–furnizori–distribuitori–autorități pentru menținerea siguranței SEN și protejarea consumatorilor, furnizorii pregătind măsuri de limitare a efectelor asupra clienților.
AFEER — Asociația Furnizorilor de Energie
Poziția constantă a AFEER (președinte Laurențiu Urluescu): susținere fermă a liberalizării ca fundament al unei piețe sănătoase și avertisment că intervențiile administrative succesive, imprevizibile și fără fundament economic au erodat încrederea investitorilor, au descurajat proiectele pe termen lung și au generat costuri suportate, în final, de consumatori. Condițiile puse de asociație: predictibilitate, stabilitate, transparență, analize de impact riguroase și dialog real cu piața înaintea oricărei reglementări. AFEER a documentat, printr-un studiu dedicat (februarie 2026), și efectele creșterii accelerate a prosumatorilor asupra funcționării pieței.
RPIA — Asociația Industriei Fotovoltaice
În plină alertă, RPIA (director executiv Andrei Manea) a arătat că fotovoltaicul a fost un pilon de stabilitate al SEN pe durata secetei — și a livrat cel mai clar argument de preț: în Spania, unde solarul și eolianul au fost scalate agresiv, prețul mediu angro din 2025 a fost de ~61 euro/MWh, față de ~107 euro/MWh în România. Cerințele RPIA: accelerarea stocării (de la ~1,6 GWh azi la peste 10 GWh în 2030, conform estimărilor Transelectrica), tarife dinamice care să mute cererea spre orele cu producție ieftină și trecerea rețelelor „de la un model reactiv la unul anticipativ”. Mesajul de criză: „Nu este timp pentru căutat vinovați”.
RWEA · RPIA · PATRES — poziția comună pe racordare
Asociațiile producătorilor din regenerabile (membri cu peste 6,5 GW instalați) au avertizat încă din noiembrie 2025 că noua metodologie de racordare, intrată în vigoare la 1 ianuarie 2026 fără perioadă de tranziție și cu cadru nefinalizat, riscă să blocheze toate proiectele de peste 5 MW, indiferent de tehnologie — cu impact asupra absorbției fondurilor europene, competitivității și securității energetice. În mai 2026, la proiectul ANRE privind ATR-urile, au invocat precedentul de după 2013, când sectorul a stagnat aproape un deceniu, și au reamintit că regenerabilele, cele mai ieftine capacități noi, sunt esențiale pentru stabilizarea prețurilor.
Asociațiile prosumatorilor — APR și APCE
Președintele Asociației Prosumatorilor din România, Dan Pîrșan, a rezumat criza într-o singură frază: stocarea trebuie rezolvată „în al 12-lea ceas”, la nivel individual și național, pentru că „apa pe Dunăre nu curge veșnic” — iar lecția din 2026 se va repeta. APR critică felul în care au funcționat programele de subvenționare a bateriilor; APCE (Asociația Prosumatorilor și a Comunităților de Energie) a cerut Parlamentului adoptarea de urgență a TVA zero pentru echipamentele de stocare.
Alte voci instituționale
- CRE (Centrul Român al Energiei) a acuzat intervenția directă a autorităților asupra mecanismelor pieței, pe aceeași linie cu AFEER.
- Expert Forum (Otilia Nuțu) a punctat, în dezbaterea despre amânarea închiderii cărbunelui, argumentul tehnic esențial: apa este o resursă critică și pentru termocentralele pe cărbune, iar politicile de producție trebuie regândite pentru secete tot mai frecvente.
UNDE CONVERG VOCILE SECTORULUI Dincolo de interesele diferite, aproape toate organizațiile cer aceleași cinci lucruri: stocare la scară mare, flexibilitate contractată a cererii (plătită, nu voluntară), rețele modernizate și anticipative, predictibilitate în reglementare și semnale de preț orare care să mute consumul spre prânz. Acest consens stă la baza măsurilor din secțiunile următoare.
MĂSURI · TERMEN SCURT
Ce poate face România în următoarele 12–24 de luni
- Flexibilitatea cererii, contractualizată din timp. Opririle voluntare din august (Dacia, Ford, Kronospan −50%) au funcționat, dar au fost improvizate — exact critica AEI. O piață permanentă de reducere voluntară a consumului, licitată transparent și plătită (disponibilitate + energie neconsumată), transformă marii consumatori dintr-o problemă de vârf de sarcină într-o resursă de echilibrare, la un cost mult sub importul de 500 euro/MWh.
- Ordine de prioritate prestabilită pentru situații de criză. Preluând propunerea AEI: notificare etapizată a marilor consumatori, protecție contractuală față de penalitățile de nelivrare, publicarea puterii agregate reductibile pe etape, criterii clare de trecere de la voluntar la obligatoriu și protejarea aproape integrală a serviciilor esențiale (spitale, apă, telecomunicații, transport public, instalații critice).
- Mutarea consumului spre orele de prânz. Tarife dinamice, contoare inteligente și oferte de tip „ore ieftine” (există deja oferte cu 0,365 lei/kWh în intervalul 11:00–15:00) aliniază consumul cu vârful solar — direcția cerută explicit de RPIA și ACUE. Pentru industrie, mesajul transmis public de furnizori este direct: producția mutată la mijlocul zilei poate primi energie aproape gratuit.
- Accelerarea stocării — prioritatea numărul 1. România avea în iulie 2026 doar ~1,6 GWh de stocare operațională, față de un necesar estimat de 10–20 GWh în 2030 (2.000–4.000 MW putere). Schema de 150 mil. euro pentru ~2.174 MWh și CfD-urile pe 15 ani pentru stocare trebuie licitate rapid; bateriile mută exact energia ieftină de la prânz în vârful de seară — miezul tehnic al crizei și punctul de consens al întregului sector.
- Baterii la prosumatori. Peste 300.000 de prosumatori (estimat 400.000 la final de 2026) injectează masiv la prânz, când rețeaua nu mai poate absorbi. Reorientarea sprijinului public spre baterii rezidențiale (programul de 400 mil. lei), simplificarea procedurilor și — propunerea APCE — TVA zero pe echipamentele de stocare reduc simultan congestiile de amiază și vârful de seară.
- Gestionarea apei ca resursă de sistem. Reguli clare de utilizare a lacurilor de acumulare în ani secetoși (rezervarea apei pentru orele de vârf), monitorizare hidrologică integrată cu dispecerizarea și continuarea lucrărilor care protejează răcirea Cernavodă — riscul hidrologic trebuie tratat ca risc energetic permanent, nu ca surpriză.
- Import coordonat, nu „din disperare”. Acorduri-cadru încheiate din timp cu Bulgaria, Grecia, Ucraina și Moldova pentru capacități ferme în orele de seară costă mai puțin decât achizițiile de urgență la vârf de preț. Mecanismul folosit în august (Nuclearelectrica–Energocom) poate deveni instrument permanent de solidaritate regională.
- Protecție socială țintită, nu plafonare generală. Experiența 2022 (o gaură de compensare de zeci de miliarde de lei) arată că plafonarea pentru toți este scumpă și distorsionează piața — poziție împărtășită de AFEER. Tichetele pentru vulnerabili (50 lei/lună) sunt perfectibile ca sumă, dar corecte ca principiu: sprijinul merge unde e nevoie, iar semnalul de preț — care descurajează risipa — rămâne.
- Rezervă strategică reglementată. Grupurile pe cărbune retrase conform PNRR pot fi menținute în conservare ca rezervă de criză, cu reguli clare de activare — opțiune permisă de calendarul negociat, care oferă siguranță fără a rata jaloanele și fără a bloca decarbonizarea.
MĂSURI · TERMEN MEDIU
Ce poate schimba structural, în 2–7 ani
- Rețeaua de transport — coloana vertebrală. Producția nouă se construiește în Dobrogea și în sud, consumul e în orașe și pe platforme industriale. Accelerarea investițiilor Transelectrica (linii de 400 kV, stații, digitalizare) și creșterea interconexiunilor sunt condiția fără de care nici stocarea, nici regenerabilele noi nu își produc efectul — cu trecerea, cum cere RPIA, de la un model reactiv la unul anticipativ, care pregătește rețeaua înaintea investițiilor, nu după.
- Reforma racordării: filtre + termene, nu doar filtre. La 1 iunie 2026 existau 1.530 de proiecte cu ATR valabil, cu o putere aprobată de evacuare de 91.118 MW — de circa 10 ori consumul zilnic al țării (~9.000 MW); pe un eșantion de 722 de firme titulare, 76% aveau cifră de afaceri zero. Garanțiile introduse de ANRE (20.000 euro/MW la licitație, garanții majorate de la 5% la 20%, ATR condiționat de autorizația de înființare) filtrează corect specula. Dar avertismentul RWEA–RPIA–PATRES rămâne valabil: fără perioade de tranziție pentru proiectele mature, termene ferme și pentru operatorii de rețea, principiul „folosești sau pierzi”, racordări flexibile (evacuare limitată în orele critice, în schimbul accesului rapid) și transparență publică a capacității disponibile pe fiecare stație, filtrul anti-speculă riscă să devină blocaj anti-investiții — repetând stagnarea de după 2013.
- Capacități dispecerizabile noi. Finalizarea centralelor pe gaze care înlocuiesc cărbunele (Turceni, Ișalnița, Craiova 2) este urgentă tocmai pentru credibilitatea decarbonizării; gazele din Marea Neagră (Neptun Deep, cu producție așteptată din 2027) pot limita costul combustibilului. În paralel: hidrocentrale cu acumulare prin pompaj (stocarea de lungă durată) și extinderea nuclearului (unități noi la Cernavodă, reactoare modulare mici) pe orizontul 2030+.
- Contracte pentru diferență și PPA-uri. CfD-urile (preț fix licitat, pe 15 ani) reduc costul capitalului pentru regenerabile și stocare și, implicit, prețul energiei livrate; contractele bilaterale pe termen lung (PPA) dau industriei predictibilitate și scot o parte din consum din expunerea la piața spot — exemplul spaniol invocat de RPIA (61 vs. 107 euro/MWh) arată destinația.
- Restructurarea prețului final. Componentele reglementate (~60% din factură) merită propriul audit: tarife de rețea cu semnale orare (mai ieftin la prânz), revizuirea periodică a contribuțiilor (certificate verzi, cogenerare) și concurență reală în furnizare, susținută de comparatorul ANRE și de schimbarea gratuită a furnizorului în ~21 de zile. Cadrul general — cerut la unison de AFEER și CRE: predictibilitate și analize de impact înaintea oricărei intervenții.
- Clima drept criteriu de proiectare. Orice capacitate nouă — și orice retehnologizare — ar trebui evaluată la scenarii de secetă și caniculă: răcire uscată sau în circuit închis, amplasare față de sursele de apă, comportament la temperaturi extreme. Criza din 2026 nu este o anomalie, ci o repetiție — concluzia comună a AEI, Expert Forum și a asociațiilor de prosumatori.
CONCLUZIE
Un avertisment sau o repetiție?
România nu duce lipsă de resurse și nici de proiecte — are un mix diversificat, gaz propriu, nuclear, soare și vânt din belșug și o coadă de 91.000 MW la porțile rețelei. Ceea ce lipsește este echilibrul pe ore: stocare care să mute prânzul în seară, rețele care să conecteze producția nouă la consum, reguli de acces predictibile și un plan asumat pentru riscul climatic.
Criza din august 2026 a costat scump, dar a produs cea mai clară hartă a vulnerabilităților de până acum — iar vocile sectorului, de la AEI la asociațiile regenerabilelor, furnizorilor și prosumatorilor, converg pe aceleași soluții. Diferența dintre un avertisment și o repetiție a crizei o vor face măsurile de mai sus — toate tehnice, toate măsurabile, niciuna imposibilă.
ANEXĂ
Surse de date și de opinie
Transelectrica / Ecopolitic — mixul de producție, capacitățile instalate la 1 aprilie 2026, stocarea.
INS / Ziare.com — balanța import–export și consumul final 2025.
Transelectrica / Jurnalul — tiparul export ieftin la prânz / import scump seara; dezechilibrul 9 luni 2025.
Guvern / Forbes România — starea de alertă, situația Cernavodă, necesarul de import.
Transelectrica (date operative) / Antena 3 CNN — producție 5.245 MW vs. consum 7.065 MW la 31 iulie, ora 19:35.
Nuclearelectrica–Energocom / Profit.ro — importurile din Ucraina prin Republica Moldova.
AGERPRES — reducerile voluntare Dacia, Ford, Kronospan.
PZU 3–5 august / Jurnalul & Rador–Energy Game — prețurile angro regionale din 5 august 2026.
Economica.net — vârfurile de seară din canicula de iunie și fluxurile transfrontaliere.
verificafactura.ro — structura facturii pe componente (aprilie 2026).
economisi.ro — prețurile finale comparate România–UE și vecini.
Ministerul Energiei / Mediafax & Economedia — calendarul PNRR al retragerii cărbunelui, sancțiunile.
Ziare.com — legea decarbonizării — unitățile și minele vizate, termenele Rovinari 6 / Turceni 4, Craiova 2, CET Govora.
Economistul.ro — stadiul și costurile centralelor pe gaze Turceni și Ișalnița.
ESO Bulgaria / Mediapool via HotNews — exporturile record ale Bulgariei și designul răcirii de la Kozlodui.
Politico (D. Șmîhal) / Digi24 — capacitățile Ucrainei: 54,5 → 32 → ~12 GW.
Destatis / Business24 — mixul Germaniei în T1 2026.
Ember / Bursa.ro — Austria ~90% regenerabile în consum; efectul regenerabilelor asupra prețurilor.
ANRE / ArenaConstruct — evidența ATR la 1 iunie 2026: 1.530 proiecte, 91.118 MW.
Guvern / Digi24 — lista ATR — 80.000 MW autorizați; 76% dintre firme cu cifră de afaceri zero.
ANRE — comunicat reformă racordare — garanțiile de 20.000 euro/MW și noile reguli de licitație a capacității.
AEI / Financial Intelligence — analiza lui Dumitru Chisăliță asupra stării de alertă și a flexibilității necontractate.
Dumitru Chisăliță / Digi24 — orizontul de trei săptămâni și riscurile regionale.
AEI / Cursdeguvernare & Economedia — analiza structurală: dependența de importuri de combustibili.
ACUE / Cotidianul — intervalul critic 19:00–23:00 și apelul la reducerea consumului.
AFEER — pozițiile privind liberalizarea, predictibilitatea și studiul prosumatorilor.
RPIA / Financial Intelligence & InvesTenergy — fotovoltaicul ca pilon de stabilitate; comparația Spania–România; necesarul de stocare.
RWEA–RPIA–PATRES / Economedia — avertismentul comun privind noua metodologie de racordare.
APR (Dan Pîrșan) / TVR Info — apelul la stocare al prosumatorilor.
Expert Forum (Otilia Nuțu) / Recorder — argumentul apei de răcire în dezbaterea despre cărbune.
Articol informativ, cu date disponibile public la 7 august 2026. Valorile marcate „aprox./estimat” sunt derivate din sursele citate.