
Analiză Nicușor Păduraru – Climă, competitivitate și geopolitică
Europa produce sub 6% din emisiile globale, dar plătește cel mai scump efortul de tranziție verde. Între subvențiile masive ale Chinei, politicile lui Donald Trump și șocurile geopolitice din Ucraina și Orientul Mijlociu, energia curată riscă să fie împinsă într-un colț al unei competitivități imposibile. Ce înseamnă asta pentru România.
Un efort uriaș pentru o cotă mică – și totuși necesar
Să începem cu o întrebare simplă, pe care și-o pune orice cetățean care vede factura la energie crescând: dacă Europa este responsabilă pentru o parte atât de mică din poluarea planetei, de ce duce ea cel mai greu efort de decarbonizare? Răspunsul are două jumătăți, și ambele contează
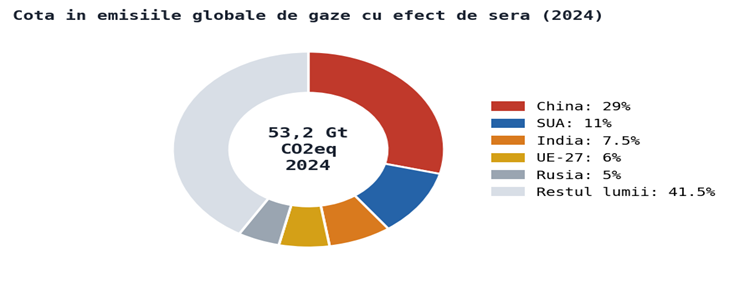
Prima jumătate, factuală: Uniunea Europeană generează astăzi aproximativ 6% din emisiile globale de gaze cu efect de seră, în scădere de la peste 15% în 1990. China produce circa 29%, SUA circa 11%, India peste 7%. Cu alte cuvinte, chiar dacă Europa și-ar reduce emisiile la zero mâine dimineață, planeta ar continua să se încălzească – pentru că peste 90% din problemă este în altă parte.
A doua jumătate, morală și strategică: asta nu este un motiv de a renunța. Pașii pentru protecția mediului și combaterea cauzelor încălzirii globale trebuie să continue. Europa a demonstrat că se poate – și-a redus emisiile cu aproape 2% doar în 2024, în timp ce economia a crescut, dovedind că prosperitatea poate fi decuplată de poluare. Dar a continua singură, când restul lumii nu joacă după aceleași reguli, ridică o întrebare incomodă despre costul și corectitudinea acestui efort.
Prețul ascuns al virtuții: competitivitatea erodată
Tranziția verde are un cost direct, suportat de industria europeană. Energia în UE este structural mai scumpă decât la concurenți: electricitatea industrială costă de circa 2,3 ori mai mult decât în SUA, iar gazul de circa 4,5 ori mai mult. La acestea se adaugă povara reglementărilor de mediu – raportări, taxe pe carbon, proceduri de conformare. Raportul Draghi din 2024 a tras un semnal de alarmă: această combinație de energie scumpă și birocrație erodează capacitatea Europei de a păstra fabricile pe teritoriul ei.
UE a început să reacționeze. Pachetul de simplificare Omnibus, lansat în 2025, își propune să reducă sarcina administrativă cu cel puțin 25% pentru companii și cu 35% pentru IMM-uri, cu economii estimate la 37,5 miliarde de euro până în 2029. Pragurile de raportare au fost ridicate, iar mecanismul de taxare la frontieră pentru carbon (CBAM) a fost simplificat. Este o recunoaștere implicită: regulile de mediu, oricât de bine intenționate, au atins un punct în care încep să sufoce tocmai industria pe care ar trebui să o ajute să se transforme.
Însă simplificarea birocrației nu atinge problema de fond. Chiar și cu zero hârtii de completat, un producător european de panouri solare sau de baterii tot nu poate concura cu un rival care vinde sub costul de producție. Și aici intervine al doilea front al acestei bătălii.
Frontul invizibil: subvențiile care distorsionează piața
Ultimul raport al OCDE, publicat în 1 iunie 2026, a pus cifre pe o realitate intuită de mult: firmele industriale din China primesc, raportat la venituri, de patru până la opt ori mai mult sprijin public decât concurenții din restul lumii. Subvențiile globale pentru industrie au atins 108 miliarde de dolari în 2024, cel mai înalt nivel de la criza financiară din 2008. Iar OCDE estimează că aproape 60% din câștigurile de cotă de piață ale firmelor chineze din ultimele două decenii se explică prin aceste ajutoare – nu prin productivitate sau inovație.
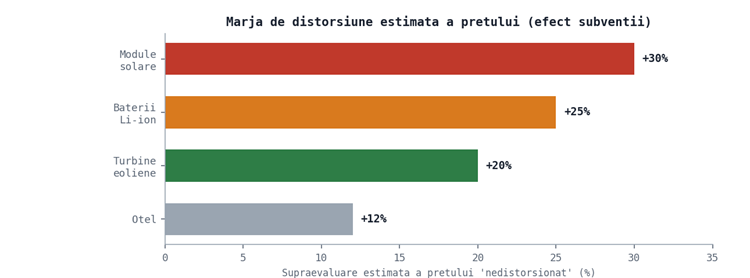
Mecanismul este direct: sprijinul public, mai ales sub forma de împrumuturi sub prețul pieței, permite firmelor să vândă sub costul real. Sectoarele cele mai afectate sunt exact cele ale tranziției verzi – panouri solare, baterii, turbine eoliene. Prețul modulelor fotovoltaice a scăzut cu 95% în 15 ani; o parte este progres tehnologic real, dar o parte este distorsiune indusă de subvenții.
Aici apare paradoxul care dă titlul acestei analize. Am simulat costul echipamentelor necesare pentru țintele verzi ale UE pentru 2030 (circa 340 GW de capacitate solară și 200 GWh de stocare). La prețurile actuale, subvenționate de China, factura este de circa 47 miliarde de dolari. La prețuri nedistorsionate, ar fi de circa 64 de miliarde – cu 37% mai mult. Cu alte cuvinte, subvențiile chineze ieftinesc, pe termen scurt, chiar tranziția verde europeană.
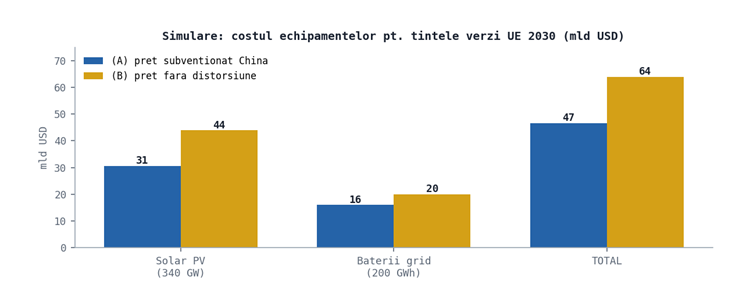
Dar acesta este un dar otrăvit. Pe termen lung, prețurile sub cost distrug capacitatea industrială europeană: niciun producător din UE nu supraviețuiește concurând cu marfă vândută în pierdere. Rezultatul este dependența strategică – Europa își decarbonizează economia, dar cu echipamente fabricate exclusiv în afara ei, predând controlul asupra unui sector vital. Decarbonizare ieftină acum, în schimbul autonomiei industriale și al locurilor de muncă de mâine.
Când totul se complică: Trump, războaiele și dezordinea globală
Această tensiune economică nu se desfășoară într-un vid. Ea este amplificată de un context internațional rar de tulbure. Politicile comerciale ale administrației Trump – tarife, presiuni și o retragere a SUA din cooperarea climatică multilaterală – au adăugat incertitudine și au tensionat lanțurile de aprovizionare. Războiul din Ucraina a rescris harta energetică a Europei și a arătat cât de periculoasă este dependența de un singur furnizor. Tensiunile din Orientul Mijlociu, inclusiv conflictul legat de Iran, mențin volatile prețurile petrolului și gazului.
La acestea se adaugă o transformare mai adâncă și mai greu de măsurat: explozia comunicării online a generat perturbări sociologice majore și un nou tip de politică, axată pe confruntare și pe un comportament agresiv în relațiile diplomatice. Lideri care prosperă pe polarizare, accelerează reconfigurarea unei noi ordini mondiale, în care acordurile internaționale și încrederea reciprocă – condițiile de bază ale unei competiții oneste – sunt tot mai fragile.
În acest peisaj, subiectul energiei curate riscă să fie împins într-un colț și redus la o falsă problemă de competitivitate – o competitivitate imposibil de atins atâta vreme cât libera circulație a mărfurilor este blocată de tarife, iar subvențiile de stat distorsionează orice comparație corectă de prețuri. Soluția nu este renunțarea la tranziție, ci resetarea regulilor: acorduri internaționale care să disciplineze subvențiile și să restabilească un teren de joc echitabil.
Unde se așază România în toată această ecuație
Pentru România, concluzia are două fețe. Pe de o parte, țara beneficiază de echipamentele verzi ieftine pentru a-și atinge țintele de regenerabile și stocare la un cost mai mic – un avantaj real. Pe de altă parte, dacă România vrea să atragă fabrici de tehnologie avansată (baterii, componente solare, semiconductori), trebuie să fie conștientă că acești investitori concurează cu rivali chinezi masiv subvenționați.
Atuul României rămâne energia: cele mai mici prețuri industriale la gaz din regiune, susținute de producția internă și de viitorul proiect Neptun Deep, plus un set proaspăt de facilități fiscale pentru investiții high-tech. Aceste instrumente trebuie calibrate tocmai pentru a compensa un teren de joc denivelat la nivel global. Iar mesajul strategic trebuie să fie clar: România nu intră într-o cursă a subvențiilor pe care nu o poate câștiga, ci oferă ceea ce contează pe termen lung – energie ieftină și sigură, predictibilitate și acces la piața unică europeană.
Fără îndoială drumul spre o economie curată trebuie să continue – este o datorie față de generațiile viitoare, nu o opțiune. Dar el nu poate fi parcurs naiv, ignorând că ceilalți mari actori joacă după alte reguli. Europa, și România în interiorul ei, are nevoie simultan de ambiție climatică și de realism strategic: să-și protejeze industria, să-și diversifice sursele de energie și să militeze pentru acorduri internaționale care să readucă onestitatea în competiția globală. Altfel, riscăm să plătim de două ori – o dată pentru tranziție, și încă o dată pentru naivitatea de a o fi făcut singuri.