
Opinie Nicușor Păduraru – Cadrul european, trei legende din spațiul public și realitatea din spatele lor
Acest articol pune în oglindă percepția publică cu datele oficiale, pe trei teme care revin obsesiv în discuția despre energie: că românii ar plăti cel mai mult din Europa, că prosumatorii ar fi făcut o investiție proastă și că abandonarea cărbunelui și a gazelor ar dezechilibra din nou prețurile. Toate trei conțin un sâmbure de adevăr — și de aceea sunt periculoase: nu sunt minciuni curate, sunt jumătăți de adevăr. Să le tratăm pe rând, cu cifre.
1 · Mai întâi câteva precizări despre cadrul european și românesc de reglementare pentru consumatorul casnic și unde se duc prețurile
Prețul final la electricitate pentru o gospodărie are trei mari componente: energia propriu-zisă (en-gros), rețeaua (transport + distribuție) și taxele și contribuțiile.
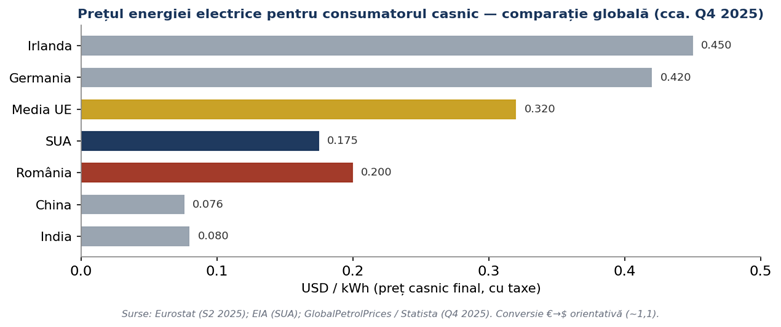
În UE, media casnică a fost de 28,96 €/100 kWh în semestrul II 2025, practic stabilă față de semestrul anterior — dar cu o nuanță importantă: scăderea ușoară a prețului energiei a fost anulată de creșterea taxelor, care au ajuns la ~29% din factură. Cu alte cuvinte, ceea ce câștigăm la bursă pierdem la fiscalitate.
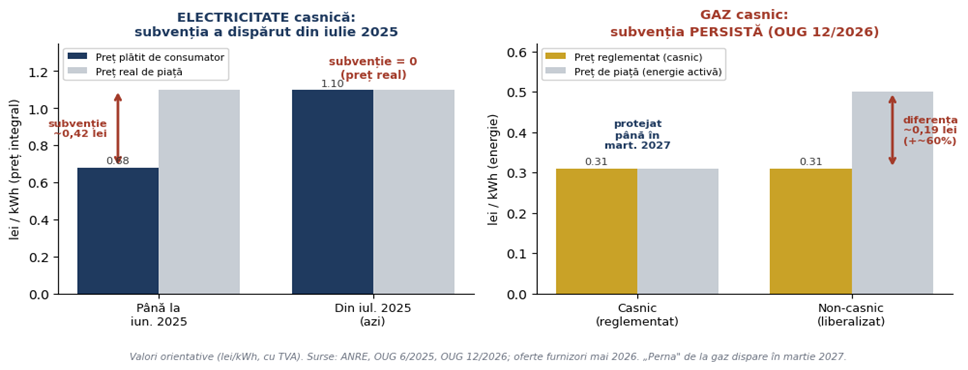
O precizare obligatorie despre subvenție. Trebuie făcută o distincție pe care discuția publică o ratează aproape mereu: în iunie 2026, electricitatea casnică nu mai este subvenționată general. Plafonarea a expirat la 1 iulie 2025 (OUG 6/2025), iar tichetul de 50 lei/lună s-a încheiat la 31 martie 2026 — au rămas doar ajutoarele sociale țintite pentru consumatorii vulnerabili. Gazul casnic, în schimb, rămâne sub preț reglementat (~0,33 lei/kWh, OUG 12/2026, până la 31 martie 2027) — dar doar pentru casnici și termoficare, nu pentru industrie. Această distincție contează major pentru cifrele de mai jos: prețul la electricitate pe care îl comparăm este deja prețul real, nesubvenționat. Tocmai de aceea sunt relevante.
Spre viitor, trei tendințe sunt deja vizibile la nivel european:
(a) decuplarea remunerării regenerabilelor și nuclearului de prețul gazului, prin contracte pe termen lung (PPA, CfD);
(b) creșterea ponderii rețelei în factură — investițiile masive în grid se vor regăsi în tarife; și
(c) persistența rolului gazului ca formator de preț cel puțin până la mijlocul anilor 2030, conform Raportului Draghi.
Concluzia onestă: prețul nu se prăbușește peste noapte, dar structura lui se schimbă — mai puțină marfă, mai multă infrastructură.
2 · Cele trei legende, puse față în față cu realitatea
Legenda 1 — „Românii plătesc cel mai mult din Europa”
Depinde ce și cum măsori — și exact aici se naște confuzia.
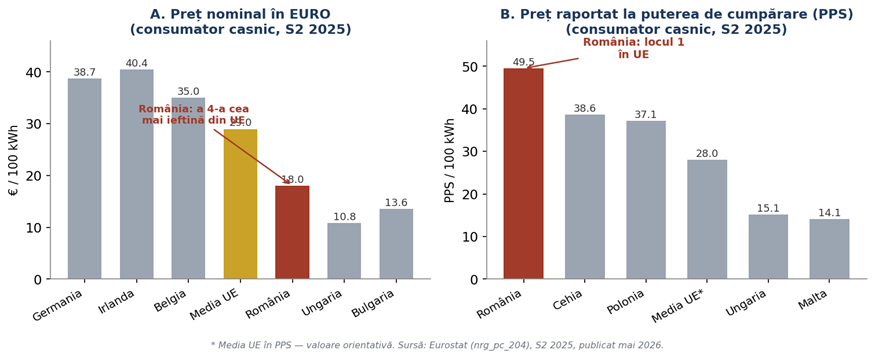
În euro nominal, România are unul dintre cele mai mici prețuri casnice din UE (~18 €/100 kWh, a 4-a cea mai ieftină).
Raportat la puterea de cumpărare (PPS), însă, România este pe locul 1 în UE — 49,52 PPS/100 kWh, peste Cehia și Polonia. În plus, după liberalizarea de la 1 iulie 2025, prețul nominal a sărit cu +58,6% față de același semestru din 2024 — cel mai mare salt din Uniune. Deci percepția nu e o invenție: pentru un salariu mediu românesc, energia chiar doare mai tare decât pentru un neamț, chiar dacă neamțul plătește de două ori mai mult în euro.
Și cine a plătit, de fapt, „protecția” din 2022–2025?
Mai există un mit ascuns aici: că „statul ne-a protejat” prin plafonare. Realitatea contabilă spune altceva. În aceeași perioadă, statul român a încasat cu ~270% mai mult din TVA pe energie și a cheltuit pe compensații către furnizori — beneficiul net per cetățean a fost de ordinul a ~96 €/an, în timp ce Germania, care chiar și-a redus taxele și a făcut transferuri directe, a ajuns la ~858 €/an.
Cu alte cuvinte, o bună parte din „subvenția” la electricitate a fost, de fapt, plătită tot de consumatori — prin taxe. Dispariția plafonării la curent din iulie 2025 nu a făcut decât să arate prețul care exista deja dedesubt.
Verdict: jumătate mit, jumătate adevăr. Fals în euro, adevărat însă în puterea de cumpărare — mai ales acum, când prețul la electricitate nu mai e mascat de subvenție.
Legenda 2 — „Prosumatorii au făcut o afacere proastă”
Aici nemulțumirea nu e un mit — este întemeiată, iar prosumatorul are dreptate să o ridice. A investit mii de euro din banii lui într-un activ privat, cu niște așteptări, iar surplusul pe care îl dă în rețea îi este remunerat la jumătate sau mai puțin față de prețul la care cumpără energie. Regula de remunerare a injecției este cea deficitară, de aici apare inechitatea, vizibilă în cifre.
Două măsuri pentru aceeași energie verde. Statul cumpără energie verde de la producătorii mari prin Contracte pentru Diferență (CfD): la licitația din 2025 le-a garantat ~73,9 €/MWh la eolian și ~40,4 €/MWh la solar, preț ferm pe 15 ani. Pe micul prosumator, în schimb, îl remunerează la prețul energiei active din contract (~0,50–0,70 lei/kWh), fără garanție, fără orizont de 15 ani, cu surplusul tratat ca o concesie. Aceeași energie verde, livrată în aceeași rețea — dar cetățeanul ia condiții vizibil mai proaste decât investitorul mare. Așa cum cetățeanul „înghite” prețurile stabilite fără să poată spune nimic, statul ar trebui să se raporteze la el cu același respect ca la producătorii privați de la care cumpără.
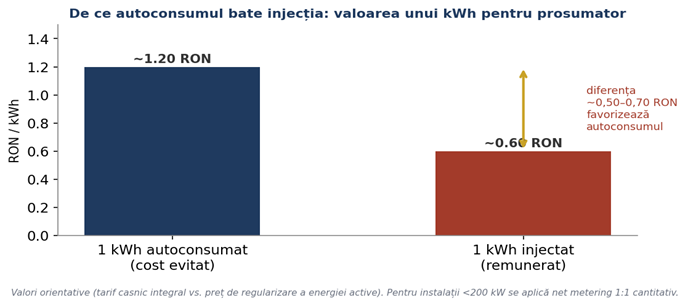
Ce poate face prosumatorul, până când regula se schimbă, este o adaptare defensivă: să își protejeze investiția maximizând autoconsumul — eventual cu stocare. Pentru că un kWh autoconsumat valorează ~1,20 lei (tariful integral pe care nu-l mai plătești), în timp ce același kWh injectat aduce doar ~0,50–0,70 lei. Diferența nu îi spune că „a greșit”; îi spune doar cum să piardă mai puțin dintr-o regulă care, deocamdată, nu îl tratează corect.
Evoluția legislativă (esențial): regulile s-au îmbunătățit substanțial, nu invers.
- Sub 200 kW: net metering 1:1 cantitativ garantat legal — fiecare kWh injectat compensează un kWh consumat, indiferent de preț.
- 200–400 kW: regularizare financiară la prețul mediu ponderat din piață (PZU).
- Legea Prosumatorului (promulgată mai 2026): înlocuiește „blocarea” surplusului pe 24 de luni cu facturare lunară; permite compensarea între locații (același furnizor + distribuitor); sub 27 kW, surplusul poate plăti chiar factura de gaz. Mecanismul de plată lunară devine operațional până în T3 2026.
Verdict: nu e mit — e o nemulțumire întemeiată. Cetățeanul a investit corect; regula care îi plătește surplusul la jumătate față de ce primesc producătorii mari prin CfD este cea care trebuie corectată. Singura parte care ține de el — autoconsumul — e o adaptare la o regulă nedreaptă, nu o scuză pentru a justifica tariful inechitabil.
Legenda 3 — „Trebuie să renunțăm urgent la cărbune și gaze, indiferent de cost”
Presiunea „acum și indiferent de cost” pentru energie verde ignoră un fundament tehnic real, care merită tratat cu seriozitate, nu respins. Deseori însă declarațiile publice ale unor politicieni avizi de imagine green dar si a unor responsabili guvernamentali lipsiți de capacoitatea de a înțelege subiectul, duc acest subiect în spatiul public într-o zonă complet nepotrivită și mai ales lipsită de o analiză și un dialog pe măsură.
Prețul en-gros se formează printr-o reglementare numită „merit order”: ultima centrală pornită pentru a acoperi cererea fixează prețul pentru toți. În ~63% din ore, acea centrală este pe gaz, deși gazul are doar ~20% din mix (Raport Draghi). Dacă scoți brusc gazul și cărbunele fără a pune la loc capacitate fermă și flexibilă (stocare, rețele, nuclear), rămâi cu intermitența regenerabilelor și cu vârfuri de preț. Ori noi nu avem nici stocare corespunzătoare, nici rețele echilibrate corespunzător situației economice actuale pe regiuni și nici nuclear-ul nu a mai evoluat cam de mulți ani.
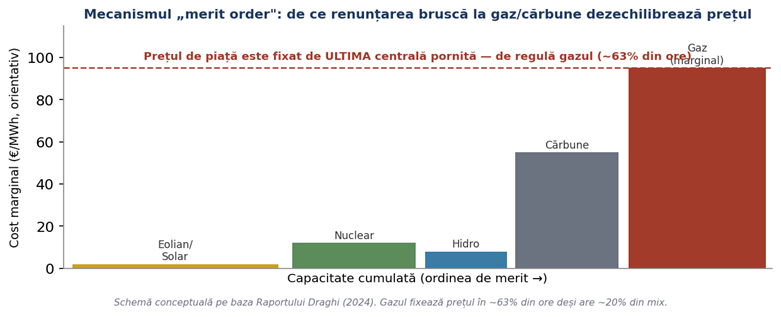
Diferența nu e între „a renunța” și „a păstra”, ci între a renunța haotic și a renunța ordonat. Înlocuirea trebuie să fie simultană: regenerabile + stocare + nuclear + rețele, în paralel. Atât timp cât taxa pe CO₂ (ETS) crește și gazul rămâne marginal, scăderea de preț întârzie — confirmare, nu infirmare a îngrijorării. De reținut și că, în România, gazul casnic e încă sub preț reglementat (până în martie 2027): asta maschează temporar o parte din presiunea pe care ETS și piața o pun deja pe costul real — un motiv în plus ca tranziția să fie pregătită din timp, nu amânată până la expirarea sprijinului.
Pentru România, aici e o miză de securitate și interes național. Spre deosebire de majoritatea statelor UE, noi nu pornim de la zero: din 2027, Neptun Deep va adăuga ~8 mld. m³/an, aproape dublând producția internă și transformând România în cel mai mare producător de gaze al Uniunii. Esențial este că gazul propriu nu e dușmanul decarbonizării, ci puntea ei: înlocuiește cărbunele (mult mai poluant, de abandonat până în 2030), alimentează centralele de cogenerare de înaltă eficiență finanțate prin Fondul de Modernizare și susține lanțul de valoare gaz–îngrășăminte (Azomureș) care sprijină agricultura — altfel importate din afara UE, cu amprentă de carbon necontrolată.
Și aici lentila europeană coincide cu interesul național: Omnibus și Clean Industrial Deal cer explicit unirea decarbonizării cu competitivitatea industrială — energie accesibilă pentru industrie și atragerea de investiții în producție (peste 100 mld. € mobilizate pentru manufactura curată).
Culmea e că ceeea ce se vede din Europa, nu văd guvernanții și politicienii noștri. As putea încerca să fiu diplomat, legat de necunoașterea de către mulți decidenți a subiectelor Omnibus sau Clean Industrial Deal. Nici presa nu stă mai bine și preferă o dezbatere publică cu accente de talk show si breaking news duse în zone absolut indecent de tâmpite.
A ne grăbi să ne blocăm aceste atuuri ale României printr-un zel de decarbonizare prost calibrat sau incapacitate profesională de a gestiona subiectul ar contrazice chiar direcția UE. Riscul nu e teoretic: în 2026, jucători industriali mari (Chimcomplex) au anunțat închideri de secții din cauza energiei scumpe, iar Parlamentul a inițiat transpartinic un proiect pentru valorificarea superioară a gazului în industria românească — valoare adăugată, locuri de muncă. Disciplina înseamnă aici să folosim avantajul, nu să-l risipim.
Verdict: adevăr parțial, cu o miză strategică si o abordare lipsită de o dezbatere calitativă. Tranziția brutală chiar dezechilibrează prețul; cea planificată îl stabilizează. Pentru România, problema nu e direcția, ci ritmul și ordinea — iar interesul național, în acord cu Omnibus, este să nu ne grăbim să ne blocăm avantaje strategice (gazul propriu, cogenerarea eficientă, lanțul îngrășămintelor) pe care le putem folosi exact pentru a ne decarboniza și a ne menține industria competitivă.
3 · Cum s-ar putea calcula mai bine prețul la nivel UE și unde stă România
Astăzi, fiecare stat membru aplică propriile taxe, contribuții și tarife de rețea — diferențele pe componenta fiscală depășesc 30 de puncte între extreme.
Rezultatul: prețuri necomparabile și un „peisaj” fragmentat care, în criza din 2022, a amplificat divergențele (peste 400 de măsuri naționale necoordonate). Câteva direcții de armonizare, în linia propunerilor Draghi:
- Un nivel maxim comun al supra-taxelor (taxe + contribuții + rețea) la nivel UE, pentru a opri „cursa” fiscală între state.
- Metodologie unică de tarifare a rețelei, ca diferențele naționale de structură să nu mai distorsioneze comparațiile.
- Raportare standardizată și un hub unic de date (ENTSO-E, ACER, Eurostat), pe modelul EIA din SUA — comparabilitate reală, nu aproximativă.
- Decuplarea remunerării regenerabile/nuclear de gaz, prin PPA și CfD bidirecționale extinse armonizat.
Trebuie să ținem cont că nu ar fi posibilă o unificare totală. Nu pe termen scurt — fiscalitatea energetică ține de unanimitate în Consiliu, iar mixurile naționale diferă structural. Realistă ar fi o armonizare a metodei de calcul și a componentei fiscale, nu un preț unic. Efectul probabil: prețuri mai comparabile, mai puțină volatilitate transfrontalieră (în criză, izolarea piețelor naționale ar fi însemnat o volatilitate de ~7 ori mai mare) și semnale de investiție mai clare.
Unde stă România? Surprinzător de bine poziționată deși nu se vede asta și nu se simte. Avem un mix diversificat (nuclear, hidro, regenerabile peste media UE, gaze proprii din 2027) — exact tipul de portofoliu care, într-o piață armonizată și decuplată de gaz, iese în avantaj. Vulnerabilitatea nu e structura producției, ci puterea de cumpărare scăzută: într-o UE care compară prețuri în euro, suntem ieftini; pentru cetățeanul român, rămânem scumpi până când veniturile recuperează decalajul.