
14 ani de profituri la companiile energetice ale statului român și un sistem tot mai fragil – Opinie Nicușor Păduraru
România traversează, în august 2026, o criză energetică declarată oficial, cu importuri masive la orele de vârf și prețuri spot printre cele mai mari din Uniunea Europeană. Paradoxul este că același sistem energetic este dominat de companii de stat care, în ultimii 14 ani, au raportat împreună profituri nete de aproximativ 70 de miliarde de lei — echivalentul a circa 14 miliarde de euro. Analiza de față pune față în față cele două realități: banii care au existat și capacitățile care nu s-au construit — stocare, retehnologizarea barajelor și a hidroagregatelor, conversia CET-urilor la cogenerare de înaltă eficiență.
Contextul din aceste zile: un sistem în alertă
Fotografia serii de 19 august 2026 rezumă problema structurală a României: la ora 21:05, consumul era de 6.959 MW, producția internă de doar 5.088 MW, iar importurile acopereau 1.870 MW — peste un sfert din necesar. Hidrocentralele asigurau 1.648 MW (circa 33% din producție), hidrocarburile 1.464 MW (29,2%), cărbunele 1.220 MW (24,3%), bateriile de stocare 491 MW (9,8%), eolianul 147 MW, biomasa 60 MW, iar energia nucleară — zero: ambele unități de la Cernavodă sunt deconectate din cauza debitului istoric de scăzut al Dunării (Unitatea 1 din 28 iulie, Unitatea 2 din 13 august), producția marilor hidrocentrale de la Porțile de Fier s-a înjumătățit, iar România se află în stare de alertă energetică de la 1 august. Singura supapă reală a fost reducerea voluntară a consumului: între 13 și 18 august, cererea realizată s-a situat aproape zilnic sub prognoză, potrivit datelor Transelectrica și ENTSO-E.
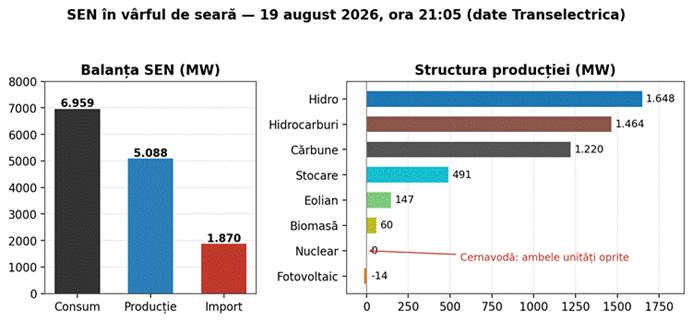
Grafic 1. Balanța și structura producției în vârful de seară din 19 august 2026, ora 21:05. Sursa: Transelectrica (date operative, via Mediafax).
Cauzele imediate sunt cunoscute: seceta prelungită și debitele minime record ale Dunării au tăiat simultan din producția hidro și din cea nucleară — Nuclearelectrica a activat forța majoră pentru unele contracte de furnizare. Pe acest fond, prețul pe Piața pentru Ziua Următoare a urcat la începutul lunii august la circa 178 euro/MWh (aproximativ 932 lei/MWh), cu creșteri de 48–57% de la o zi la alta, iar la orele de vârf importurile s-au tranzacționat la peste 200 euro/MWh, cu vârfuri instantanee mult mai sus. Ministerul Energiei estimează prețuri medii regionale de 160–170 euro/MWh și avertizează că, la renegocierea contractelor, facturile ar putea crește cu până la 15%, prețurile spot fiind de 2–2,5 ori peste nivelul contractelor bilaterale.
Efectele în economie sunt deja vizibile: IMM România arată că firmele mici plătesc, cu tot cu rețele și taxe, 1,40–1,80 lei/kWh fără TVA, estimează scumpiri de 15–20% la reînnoirea contractelor și cere măsuri de protecție. Semnificativ este că dezechilibrul apare într-un an în care, statistic, lucrurile păreau să meargă bine: în primele patru luni din 2026, producția de energie electrică a crescut cu 7%, iar exporturile cu aproape 16% — dar, așa cum observă Asociația Energia Inteligentă pe datele INS, România exportă energie regenerabilă ieftină la prânz și importă seara energie scumpă, adâncindu-și dependența structurală. Fără capacități de stocare și fără producție dispecerizabilă nouă, surplusul de la amiază nu poate acoperi golul de seară.
Oglinda producției: statul domină, privații construiesc
Contrar percepției că sectorul ar fi fost „privatizat”, producția de energie electrică a României rămâne dominată de stat: potrivit datelor ANRE pentru 2023, statul controlează peste 70% din producția națională, iar numai Hidroelectrica, Nuclearelectrica și Complexul Energetic Oltenia acoperă peste 64%. Cel mai mare producător privat, OMV Petrom (unde statul mai deține 20%), asigură 9,7% prin centrala pe gaze de la Brazi (860 MW), iar restul pieței este fragmentat între investitori privați, majoritar străini, în eolian și fotovoltaic.
Diferența dintre cele două tabere nu este cota de piață, ci dinamica investițională. De la punerea în funcțiune a Unității 2 de la Cernavodă, în 2007, statul român nu a mai finalizat nicio capacitate nouă de producție de peste 100 MW. În același interval, sectorul privat a construit parcul eolian al țării (circa 3.000 MW, ridicați în principal între 2010 și 2016), fotovoltaicul dispecerizabil de peste 3.200 MW și fenomenul prosumatorilor: la 30 iunie 2026, ANRE număra aproape 360.000 de prosumatori cu 4.019 MW instalați — mai mult decât dublul centralei de la Cernavodă — pe baza unor investiții private cumulate estimate la peste 2,2 miliarde de euro. Tot privată este, în cea mai mare parte, și stocarea în baterii: 989 MW putere și 1.975 MWh capacitate la 1 august 2026, dublu față de aprilie, potrivit Transelectrica.
Singura capacitate mare aflată în execuție la o companie de stat, centrala pe gaze de 430 MW de la Iernut, este în șantier din 2016 și încă nefinalizată — un contrast elocvent cu ritmul privat.
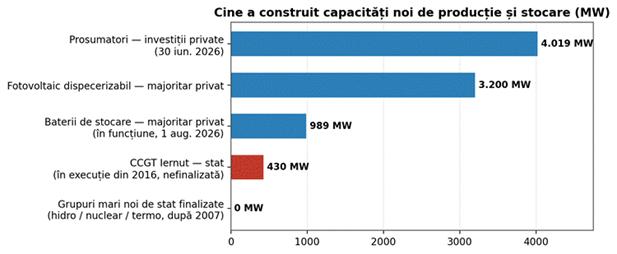
Grafic 2. Capacități noi de producție și stocare: aproape integral investiții private. Surse: ANRE, Transelectrica (2026).
14 ani de profituri: aproximativ 70 de miliarde de lei
Între 2012 și 2025, cele patru mari companii de stat din energie — Hidroelectrica, Romgaz, Nuclearelectrica și Transelectrica — au raportat împreună profituri nete de circa 71 de miliarde de lei. Seria anuală arată trei etape: o perioadă „normală” (2012–2020), cu profituri cumulate de 4–5 miliarde de lei pe an; explozia prețurilor din criza energetică 2021–2023, care a triplat rezultatele; și o normalizare la nivel înalt în 2024–2025. Anul de vârf rămâne 2023, când numai Hidroelectrica a câștigat 6,35 miliarde de lei — record absolut al unei companii românești.
Rezultatele pentru 2025, raportate la Bursa de Valori București în februarie 2026, confirmă soliditatea: Romgaz — profit net record de 3,35 miliarde de lei (plus 4,4%), devansând pentru prima dată Hidroelectrica (3,30 miliarde, minus 20%, în anul cu cea mai slabă producție hidro din istoria României) și OMV Petrom (3,06 miliarde); Nuclearelectrica — 2,39 miliarde (plus 40%); Transelectrica — 328 de milioane (minus 44%). Iar semestrul I 2026 arată din nou creșteri: Hidroelectrica plus 62% (2,57 miliarde), Nuclearelectrica plus 36,6% (1,18 miliarde), Romgaz plus 3,4% (1,74 miliarde), Transelectrica plus 39% (356 de milioane) — parțial și pentru că a expirat contribuția la Fondul de Tranziție Energetică, care numai în cazul Nuclearelectrica a însemnat 505 milioane de lei în prima jumătate a lui 2025.
Tabelul și graficele de mai jos sintetizează seria completă (profit net, miliarde lei; valori rotunjite):
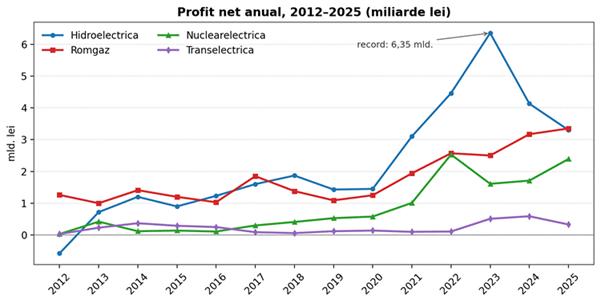
Grafic 3. Evoluția profitului net anual, 2012–2025. Sursa: rapoartele anuale ale companiilor (BVB); valori rotunjite.
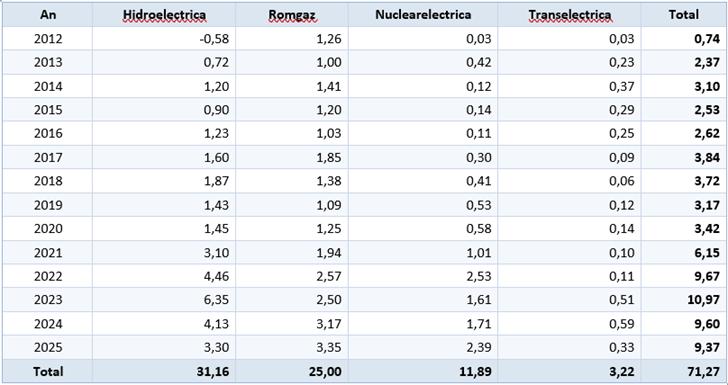
Tabel 1. Profitul net anual al celor patru companii, 2012–2025. Sursa: rapoartele anuale ale companiilor (BVB); 2024–2025 conform raportărilor citate în Surse. Valori rotunjite.
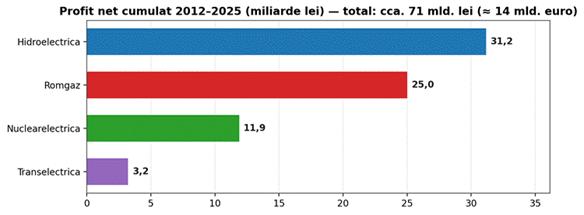
Grafic 4. Profitul net cumulat 2012–2025. Sursa: calcul pe baza rapoartelor anuale (BVB).
Unde s-au dus banii: dividende, nu investiții
Răspunsul scurt: la buget. Din 2017, guvernele — indiferent de culoare — au impus prin memorandumuri repartizarea ca dividende a cel puțin 90% din profitul companiilor de stat, peste minimul legal de 50% prevăzut de OG 64/2001, cerând în unele cazuri chiar dividende suplimentare din rezerve. Practica a continuat și în 2026: în aprilie, Executivul a adoptat un nou memorandum pentru distribuirea a minimum 90% din profitul aferent anului 2025, bugetul de stat mizând pe încasări din dividende de 8,3 miliarde de lei în acest an.
Cazul Hidroelectrica este emblematic. În 2024, compania a distribuit integral profitul record de 6,35 miliarde de lei din 2023. Din profitul pe 2025, de 3,3 miliarde, acționarii au aprobat dividende de circa 3,3 miliarde — practic 100% —, din care 2,64 miliarde merg la stat, iar peste acestea s-a propus un dividend special de încă un miliard de lei din rezerve. În paralel, investițiile realizate de companie în 2025 au fost de 781 de milioane de lei — prezentate, corect din punct de vedere statistic, drept „cel mai bun an investițional din istoria recentă”. Altfel spus: în cel mai bun an al său, liderul energiei românești a investit mai puțin de un sfert din cât a distribuit acționarilor.
Excepțiile confirmă regula: Romgaz a fost lăsată în unii ani cu 50% sau chiar 80% din profit exclusiv pentru că finanțează Neptun Deep (investiții proprii de circa 7,5 miliarde de lei până în toamna lui 2025, cu încă 2,5 miliarde estimate), iar Nuclearelectrica a reținut 50–55% pentru retehnologizarea Unității 1. Peste dividende s-au suprapus și prelevările fiscale speciale: suprataxarea din OUG 114/2018, plafonarea și supraimpozitarea veniturilor din 2022–2025 și contribuția la Fondul de Tranziție Energetică. Bilanțul e simplu: renta energetică a fost sistematic transferată către bugetul de stat pentru cheltuieli curente, nu capitalizată în active noi de producție, rețele sau stocare.
Disfuncțiile investiționale strategice: 4 direcții unde trebuiau să fie miliardele
1. Stocarea: 47 de ani de studii la Tarnița, bateriile lăsate privaților
Proiectul-simbol al neputinței este centrala cu acumulare prin pompaj Tarnița–Lăpuștești (1.000 MW), concepută în 1979 exact pentru problema pe care România o are astăzi: mutarea energiei din golul de sarcină în vârful de seară. Proiectul a fost relansat și abandonat ciclic — companie de proiect în 2013, reluare ministerială în iulie 2023, licitație SAPE pentru un studiu de fezabilitate de 3,2–3,5 milioane de euro rămasă fără oferte conforme, memorandumuri și interes exprimat de EDF, Itochu sau Bechtel. Abia în ianuarie 2026 acționarii Hidroelectrica au aprobat o societate mixtă 50/50 cu EDF Power Solutions pentru dezvoltarea proiectului, evaluat la peste un miliard de euro — dar decizia finală de investiție este încă departe, la aproape jumătate de secol de la concept.
Între timp, nevoia de stocare a fost acoperită aproape exclusiv de capital privat: de la 593 MW dispecerizabili la finalul lui 2025, bateriile au ajuns la 989 MW și 1.975 MWh la 1 august 2026, iar ANRE estimează depășirea pragului de 2.000 MW până la finalul anului, cu 143 de proiecte de 9.147 MW în dezvoltare. La aceasta se adaugă bateriile a peste 114.000 de prosumatori. Companiile statului, deținătoare ale profiturilor de 70 de miliarde, sunt cvasi-absente din acest val investițional, deși chiar ele ar fi avut cel mai mult de câștigat din arbitrajul zi–seară care astăzi se decontează în importuri.
2. Barajele și hidroagregatele: mentenanță amânată până la criză
Retehnologizarea Vidraru (220 MW, circa 400 GWh/an) ilustrează costul amânării: Hidroelectrica a organizat, începând cu 2016, cinci proceduri de achiziție eșuate, contractul de 188,4 milioane de euro fiind semnat abia în iulie 2024 cu asocierea Electromontaj–Končar. Lacul a fost golit complet pentru prima dată din 1974, iar cele patru hidroagregate au fost retrase din exploatare pe 7 decembrie 2025 — astfel încât, în plină criză din august 2026, una dintre centralele strategice ale țării stă oprită, cu repornire parțială (trei grupuri) estimată pentru noiembrie 2026 și finalizare completă a lucrărilor în circa cinci ani. Similar, amenajări începute înainte de 1989, precum Răstolița (necesar de finalizare estimat la 258,6 milioane de euro), rămân neterminate după decenii.
Miza nu este doar siguranța barajelor, ci și randamentul: o analiză tehnică din iulie 2026 estimează că un program serios de retehnologizare a hidrocentralelor existente — turbine și generatoare noi, control digital, reducerea pierderilor hidraulice — ar aduce între 500 și 1.100 GWh pe an producție suplimentară, adică un plus de cel puțin 8%, fără niciun baraj nou. Cu un parc de 187 de centrale și 6.500 MW instalați, în mare parte cu echipamente de acum 40–50 de ani, Hidroelectrica ar fi trebuit să ruleze permanent programe de acest tip; în realitate, recordul său investițional anual este de 781 de milioane de lei.
3. CET-urile: fără o strategie națională de cogenerare de înaltă eficiență
Al treilea șantier absent este conversia centralelor electrice de termoficare la cogenerare de înaltă eficiență — singura cale prin care căldura urbană și producția de energie în bandă se pot susține reciproc. România nu a avut niciodată un program național coerent în acest sens, ci doar proiecte disparate. ELCEN, cel mai mare producător de energie termică al țării, operează echipamente aflate, în multe cazuri, „dincolo de durata lor de viață proiectată” și abia acum derulează, prin Fondul pentru Modernizare, trei proiecte de centrale noi de cogenerare de înaltă eficiență (CET Grozăvești — circa 600 de milioane de lei, CTE București Sud, CTE Progresu): pentru Grozăvești, ofertele constructorilor s-au deschis abia în august 2026. În paralel, lanțul financiar al termoficării bucureștene este gripat — ELCEN are de recuperat circa 1,5 miliarde de lei de la Termoenergetica, din care peste 730 de milioane reprezintă subvenții neplătite de Primăria Capitalei — iar rețeaua veche pierde zilnic echivalentul necesarului a zeci de mii de apartamente. Vara, compania a ajuns să vândă energie electrică la prețuri negative, neputând opri cogenerarea fără a tăia apa caldă a bucureștenilor: exact tipul de distorsiune pe care unități noi, flexibile, cu randamente globale de peste 85% (față de circa 65% astăzi), le-ar elimina.
Tabloul termo se completează cu saga Iernut: contract semnat în 2016 cu Duro Felguera (268 de milioane de euro plus TVA), termen inițial 2020, două rezilieri succesive, șantier blocat la 97–98%, Romgaz devenită propriul antreprenor general și un termen-limită legal împins la 31 decembrie 2026 — compania promite primii megawați injectați în rețea până la finalul acestui an, la un deceniu de la semnare. La CE Oltenia, planul de decarbonizare prevede înlocuirea lignitului cu centrale pe gaze, fotovoltaic și stocare, dar întârzierile au forțat statul să prelungească funcționarea grupurilor pe cărbune, redevenite indispensabile în criza actuală; doar CET Govora a intrat efectiv în faza de înlocuire a capacităților, cu o centrală nouă în cogenerare pe gaze în construcție. Nuclearul adaugă propria presiune de calendar: Unitatea 1 de la Cernavodă se oprește la finalul lui 2027 pentru retehnologizare, circa doi ani în care sistemul pierde încă 700 MW în bandă — fără ca vreuna dintre capacitățile compensatorii promise să fie, la această oră, finalizată.
4. Cauza comună: guvernanță pe termen scurt
Numitorul comun al acestor eșecuri nu este lipsa banilor — profiturile o dovedesc —, ci arhitectura deciziei: mandate manageriale și ministeriale scurte, priorități resetate la fiecare ciclu politic, acționarul-stat interesat structural de dividendul anual (presat de deficite bugetare record), proceduri de achiziție care eșuează în serie și lipsa unui portofoliu național multianual de proiecte, cu finanțare protejată de conjunctură. Rezultatul se vede în cifre: companii excelente contabil, sistem deficitar fizic.
Riscurile pentru mediul economic
Pentru economie, factura acestui model se plătește acum pe trei canale. Primul este prețul: cu spotul la 2–2,5 ori peste contractele bilaterale și importuri de peste 200 euro/MWh la vârf, renegocierile din toamnă–iarnă vor urca costurile companiilor cu 15–20%, într-o economie cu inflație încă la 5,7% și competitivitate industrială erodată — industria energointensivă fiind prima expusă. Al doilea este adecvanța: cu Vidraru oprit, Cernavodă vulnerabilă la debitul Dunării (și Unitatea 1 programată pentru retehnologizare din 2027), cărbunele în retragere și stocarea abia la început, fiecare vară secetoasă și fiecare iarnă geroasă devin exerciții de supraviețuire pe importuri — în condițiile în care vecinii traversează simultan aceleași deficite. Al treilea este fiscal-investițional: un stat care își consumă renta energetică pe cheltuieli curente rămâne fără instrumentul principal de corecție — tocmai companiile care ar putea construi capacitățile lipsă. Semnalul către investitorii privați este și el ambiguu: pe de o parte, piața are nevoie disperată de capacitățile lor; pe de altă parte, supraimpozitările repetate și schimbările de reguli scumpesc capitalul pentru toată lumea.
Ce ar fi fost dacă … ?
Cele aproximativ 70 de miliarde de lei profit ale Hidroelectrica, Romgaz, Nuclearelectrica și Transelectrica din ultimii 14 ani ar fi fost suficiente pentru a construi de mai multe ori Tarnița, pentru retehnologizarea întregului parc hidro, pentru un program național de cogenerare de înaltă eficiență în marile orașe și pentru o flotă de stocare comparabilă cu cea pe care privații o ridică acum pe banii lor. Nu s-a întâmplat, pentru că profitul a fost tratat ca venit bugetar, nu ca sursă de dezvoltare, iar proiectele au fost gestionate în logica ciclului electoral, nu a ciclului investițional de 7–10 ani specific energiei.
Corecția nu ține de descoperiri: o cotă de dividend plafonată multianual (de exemplu 50%), cu diferența condiționată contractual de execuția unui portofoliu de investiții auditat public; finalizarea proiectelor începute înaintea lansării altora noi; un program național de stocare și unul de conversie a CET-urilor la cogenerare de înaltă eficiență, cu finanțare din Fondul pentru Modernizare și calendar opozabil; și depolitizarea reală a guvernanței companiilor. Criza din august 2026 a demonstrat că alternativa — a lua dividendele acum și a cumpăra megawații de la vecini, seara, la 200 de euro — este, de departe, varianta cea mai scumpă.
Cateva precizari legate de datele din analiză
Profiturile anuale din Tabelul 1 și din grafice sunt profituri nete raportate de companii (rapoarte anuale și preliminare transmise Bursei de Valori București), rotunjite; pentru unii ani, valorile individuale și cele consolidate diferă marginal, iar seria 2012–2021 este compilată din raportările istorice ale companiilor și din presa financiară. Cifrele pentru 2024–2025 și semestrul I 2026, precum și datele privind contextul curent, dividendele, stocarea, prosumatorii și proiectele de investiții provin din sursele enumerate mai jos, consultate în august 2026. Totalul de circa 71 de miliarde de lei este o estimare cu o marjă de ±2–3%, care nu include alte companii de stat din sector (CE Oltenia și CE Hunedoara — cu pierderi cumulate semnificative și ajutoare de stat, ELCEN, Transgaz, SAPE etc.).