
Lumea se teme că banii se întorc spre combustibilii fosili. România are exact problema inversă: tranziția a mers înainte, iar capacitatea fermă nu a venit după ea – Opinie Nicușor Păduraru
O analiză publicată în iunie 2026 de FT Locations, pe datele fDi Markets, avertizează că tranziția energetică globală a primit o lovitură: în primul trimestru al anului, investițiile străine greenfield în cărbune, petrol și gaze au crescut brusc, ajungând temporar să depășească regenerabilele, pe fondul petrolului scump, al tensiunilor geopolitice și al schimbării de politică din Statele Unite. Întrebarea pentru România nu este dacă acest val ajunge și la noi, ci dacă nu cumva trăim viceversa: o țară în care regenerabilele au avansat exact în ritmul Uniunii, dar în care capacitatea fermă, stocarea și rețelele au rămas în urmă — și care plătește, în consecință, cele mai mari prețuri la electricitate din UE raportate la puterea de cumpărare.
1. Teza globală: o revenire, nu o inversare
Cifrele citate de FT Locations descriu un ciclu, nu o schimbare de direcție. Regenerabilele au depășit pentru prima dată fosilii în 2019 (133,6 față de 130,6 miliarde de dolari), au atins vârful în 2022–2023 (peste 359 de miliarde pe an) și au coborât apoi la 263,8 miliarde în 2024 și 201,4 miliarde în 2025 — încă mult peste nivelul pre-pandemic. Fosilii au scăzut cu 53% între 2019 și 2025, la 61 de miliarde, dar în primul trimestru din 2026 au sărit la 38,2 miliarde, de peste șase ori nivelul din aceeași perioadă a lui 2025. Motorul este american — în SUA, fosilii au depășit regenerabilele cu circa 30 de miliarde într-un singur trimestru, după rescrierea stimulentelor federale —, dar și Europa de Vest a înregistrat un salt de 82% al investițiilor fosile în 2025, față de o creștere de doar 1,3% a regenerabilelor. Concluzia autorilor este că avem de-a face cu un puseu temporar, alimentat de profitabilitate, securitate energetică și politică, nu cu abandonarea tranziției.
Citită din România, analiza spune altceva decât pare: capitalul nu s-a răzgândit despre climă, ci a repreciat riscul. Se duce acolo unde politica garantează randamentul și unde lipsește capacitatea fermă. Este exact locul în care se află sistemul nostru energetic.
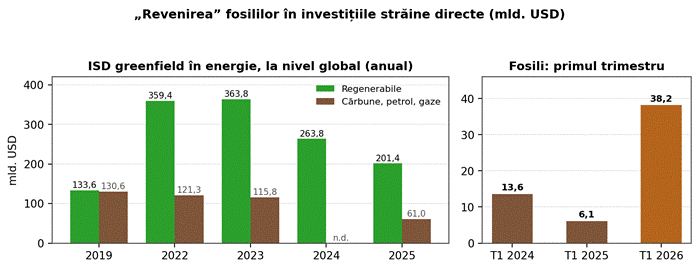
Grafic 1. Reprezentare proprie a cifrelor agregate publicate de FT Locations (date fDi Markets, iunie 2026); 2024 fosili: valoare nepublicată.
2. Viceversa (I): tranziția a venit, fundația nu
Datele provizorii Eurostat din 23 iulie 2026 arată că România nu este codașa tranziției: regenerabilele au acoperit 49,87% din electricitatea consumată în 2025, practic identic cu media UE de 49,9%, iar în consumul final brut de energie ponderea este de 25,6%, față de 26,2% în Uniune și 23,9% în Germania și Franța. Performanța este cu atât mai remarcabilă cu cât 2025 a fost anul cu cea mai slabă producție hidro din istoria țării: golul a fost umplut de vânt și de soare, adică de parcuri construite aproape exclusiv cu capital privat — 360.000 de prosumatori cu 4.019 MW la 30 iunie 2026, peste 3.200 MW fotovoltaic dispecerizabil, 989 MW de baterii la 1 august.
Ceea ce nu a venit este fundația: de la Cernavodă 2, în 2007, statul nu a mai finalizat nicio capacitate de peste 100 MW, centrala pe gaze de la Iernut este în șantier din 2016, centrala cu acumulare prin pompaj de la Tarnița are 47 de ani de studii și abia în ianuarie 2026 o societate mixtă cu EDF, iar Vidraru (220 MW) stă oprită pentru retehnologizare exact în vara în care Dunărea a scos din funcțiune ambele reactoare de la Cernavodă. Rezultatul s-a văzut în august 2026: stare de alertă energetică de la 1 august, seri cu importuri de 1.870–2.350 MW la peste 200 euro/MWh, hidrocentralele de la Porțile de Fier la jumătate. Îngrijorarea globală este că fosilii ar putea „scoate din piață” regenerabilele; în România, regenerabilele nu au scos nimic din piață, pentru că nu aveau ce. Intermitentul a venit fără flexibil.
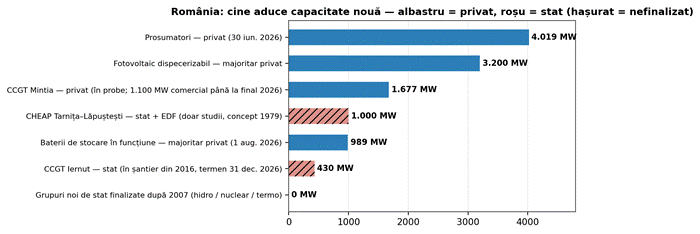
Grafic 2. Surse: ANRE, Transelectrica, raportări BVB și comunicate ale companiilor (iunie–august 2026).
3. Viceversa (II): resursă fără capacitate
Al doilea paradox este structural. Potrivit Eurostat, dependența României de importurile de energie a fost de 30,4% în 2024, față de 57,2% media UE; la gaze naturale, țara este exportator net (−0,5%, față de 85% dependență în Uniune), iar nuclearul, hidro, vântul și soarele completează un mix pe care puține state membre îl au. Și totuși, seara, România cumpără electricitate de la vecini la prețuri de criză. „Revenirea fosililor” de care se teme lumea este, la noi, exact veriga lipsă: centrale pe gaze flexibile care să acopere golul de seară și să însoțească regenerabilele, nu să le înlocuiască.
Aici viceversa continuă: chiar și capitalul fosil este privat. Cea mai mare centrală pe gaze construită pe un singur amplasament în UE, Mintia (1.677 MW, circa 1,4 miliarde de euro), aparține unui investitor străin, a intrat în probe în iunie 2026 și ar putea livra comercial 1.100 MW până la finalul anului — dar evacuarea în rețea rămâne plafonată la 1.448 MW până când Transelectrica reconductorează linia de 220 kV Mintia–Timișoara, semn că următorul blocaj este rețeaua. Gazele din Neptun Deep, așteptate din 2027, sunt un proiect OMV Petrom–Romgaz. Singura centrală pe gaze a statului, Iernut, are un termen legal de punere în funcțiune la 31 decembrie 2026, la un deceniu de la semnarea contractului. Așadar, în timp ce în SUA fosilii sunt o alegere politică împotriva regenerabilelor, în România gazul este condiția tehnică pentru ca regenerabilele să poată fi integrate — cu o singură rezervă: să rămână punte (unități flexibile, pregătite pentru hidrogen, în cogenerare), nu destinație.
4. Prețul viceversei
Costul acestei asimetrii este documentat de Eurostat în statistica prețurilor pentru semestrul II 2025 — cele mai recente date disponibile; seria pentru primul semestru din 2026, care va surprinde și efectele crizei din vară, este programată pentru 1 octombrie 2026. Pentru consumatorii casnici, România a înregistrat cea mai mare creștere din UE, de 58,6% față de aceeași perioadă din 2024 (Austria 34,3%, Irlanda 32,7%), într-o Uniune în care prețul mediu a rămas practic stabil, la 28,96 euro pe 100 kWh. Raportat la puterea de cumpărare, România are cel mai scump curent din UE — 49,52 PPS pe 100 kWh, față de 38,65 în Cehia, 37,15 în Polonia și 15,10 în Ungaria. Pentru companii, tabloul este similar: prețurile non-casnice au scăzut cu 5,4% în UE, dar au crescut cu 15,4% în România, din nou cea mai mare majorare din blocul comunitar. Eurostat consemnează cauza imediată — expirarea plafonării din OUG 27/2022 la 1 iulie 2025 și trecerea la prețuri de piață, plus costurile de rețea —, iar vara lui 2026 a adăugat spotul de 178 euro/MWh și renegocieri de contracte estimate de IMM România la plus 15–20%.
Combinația este unică în Uniune: regenerabile la media UE, cea mai mică dependență de importuri după Estonia, Suedia și Letonia, și totuși cel mai mare preț în paritatea puterii de cumpărare. Demonstrația este că prețul electricității nu este dat de ponderea regenerabilelor, ci de ceea ce lipsește în jurul lor — capacitate fermă la orele de seară, stocare, rețele dimensionate pentru noile fluxuri și un design de piață care să recompenseze flexibilitatea. Pentru industria energointensivă, aceste procente sunt diferența dintre a rămâne și a pleca.
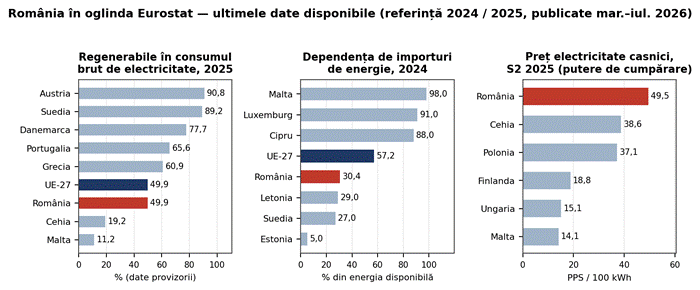
Grafic 3. Cele mai recente date Eurostat disponibile la 1 septembrie 2026. Perioade de referință: 2025 (date provizorii, publicate la 23 iulie 2026) pentru regenerabile; 2024 (publicate în martie 2026) pentru dependența de importuri; semestrul II 2025 (publicate în mai 2026, nrg_pc_204/205) pentru prețuri. Eurostat nu a publicat încă date 2026 pentru acești indicatori; prețurile pentru S1 2026 sunt programate pentru 1 octombrie 2026. România: +58,6% la casnici și +15,4% la non-casnici față de S2 2024 — cele mai mari creșteri din UE.
5. Ce ar însemna să corectăm viceversa
Dacă diagnosticul este corect, răspunsul nu este „fosili sau regenerabile”, ci „ferm plus flexibil”. Concret: tratarea gazului ca punte cu termen — Mintia, Iernut, unitățile de înlocuire de la CE Oltenia și cele trei CET-uri noi ale ELCEN, toate flexibile și în cogenerare unde există cerere de căldură; stocarea ca prioritate de sistem, de la cei aproape 1.000 MW de baterii de azi la pragul de 2.000 MW anunțat de ANRE pentru finalul anului și, în sfârșit, la o decizie de investiție pentru Tarnița; rețeaua ca proiect de securitate națională, pentru că o centrală de 1.677 MW care nu poate evacua decât 1.448 MW este echivalentul unei autostrăzi fără nod de ieșire; flexibilitatea consumului, unde ANRE a aprobat în august un mecanism prin care consumatorii sunt plătiți să reducă cererea la vârf; și, mai ales, redirecționarea rentei companiilor de stat — circa 70 de miliarde de lei profit net în 2012–2025 — de la dividende de 90–100% către investiții cu calendar opozabil, inclusiv retehnologizarea Unității 1 și pregătirea Unităților 3–4 de la Cernavodă.
Concluzie
Da, există viceversa. În lume, riscul este ca banii fosili să încetinească tranziția; în România, riscul este ca o tranziție fără capacitate fermă să discrediteze tranziția însăși, prin prețuri record și importuri de seară. Diferența în favoarea noastră este că viceversa românească se poate corecta: resursa există (gaz, hidro, nuclear, soare, vânt), capitalul privat există (Mintia, prosumatorii, bateriile o dovedesc), profiturile companiilor de stat există. Lipsește decizia de a le pune împreună, într-un plan pe zece ani care să supraviețuiască ciclului electoral.
Surse
• FT Locations (fDi Markets) — Energy transition hit by fossil fuel investment surge, 9 iunie 2026
• Eurostat — Electricity price statistics, S2 2025 (date extrase aprilie 2026)
• Eurostat — Non-household electricity prices in 2nd half of 2025
• Eurostat — Renewable energy statistics (date provizorii 2025, 23 iulie 2026) • Agerpres — România: 25,6% regenerabile în consumul final, 49,87% în electricitate (Eurostat, 2025)