
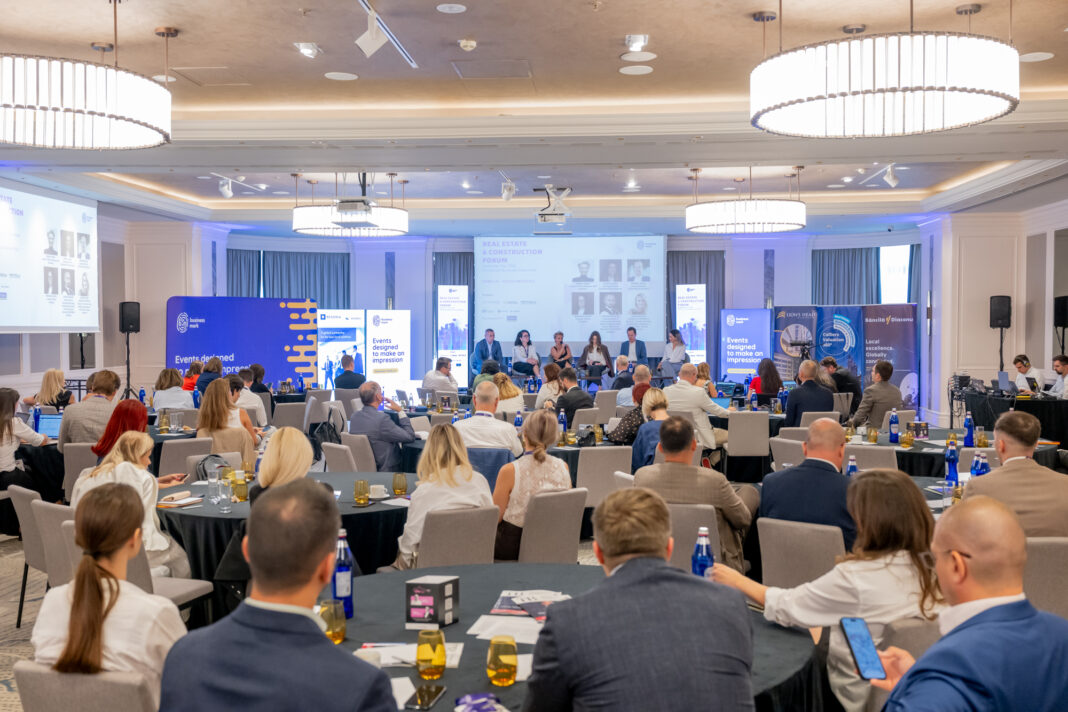
24 lideri din importante companii din sectorul imobiliar au urcat, pe 21 septembrie 2026, pe scena celei de-a XXIII-a ediții a „Real Estate & Construction Forum”. În prezența profesioniștilor din real estate, construcții, investiții, arhitectură și consultanță, ei au discutat despre transformările care redesenează piața din România și din regiune, cu focus pe patru sectoare cheie: retail, industrial & logistic, office, rezidențial.
Discuțiile au conturat o imagine de ansamblu asupra pieței imobiliare din România, marcată de un context macroeconomic și legislativ complex. Printre principalele teme dezbătute s-au numărat: adaptarea la un climat de predictibilitate scăzută, creșterea costurilor de construcție și finanțare, dar și reorientarea strategică a dezvoltatorilor către proiecte de extensie, renovări sau investiții în centre regionale. Un interes deosebit a fost acordat dinamicii cererii din partea consumatorilor, tot mai orientați către valoare, calitate și prudență, precum și oportunităților generate de noile reglementări, cum este noul Cod al Urbanismului, și de proiectele din sectoarele logistic, rezidențial și de birouri.
PANEL I – FOCUS ON RETAIL
Primul panel a fost moderat de Liana Dumitru, Director | Retail Agency, Colliers România și a adus în discuție transformările și oportunitățile din sectorul retail, avându-i ca participanți pe: Cornelia Nicolae (FASHION HOUSE Outlet Centre), Venera Munjev (CatInvest Eastern Europe), Vlad Mustață (LPP Romania Fashion) și Adrian Bratu (Global Vision).
„De la începutul anului, au fost livrați în piața de retail aproximativ 80.000 metri pătrați, mai puțin ca anul trecut, ceea ce ne face să ajustăm puțin cifrele acestui an. Astfel, vom vedea proiecte totalizând maxim 150.000 mp, o ajustare destul de semnificativă. Scăderea vine din lipsa proiectelor de mari dimensiuni. Anul acesta, avem proiecte de dimensiuni mai mici sau extensii ale centrelor existente. Motivele sunt variate: costurile mai mari de construcție, costuri de finanțare mai mari, mai multă prudență. Pentru 2027, pipeline-ul este solid, ceea ce dovedește că dezvoltatorii își păstrează încrederea în potențialul pieței. Distribuția proiectelor livrate anul acesta confirmă interesul pentru orașe regionale: Bacău, Cluj-Napoca, Craiova. Bacău a fost vedetă, cu două livrări. Ne așteptăm ca piața să rămână rezilientă și rămânem încrezători că o îmbunătățire a perspectivelor politice și o revenire a creșterii economice vor putea susține o revenire mai rapidă a consumului”, a spus Liana Dumitru în deschiderea panelului.
Anul 2026 a fost marcat de o lipsă de predictibilitate, au punctat invitații ediției. Astfel, Venera Munjev, Group Asset Manager, CatInvest Eastern Europe, a precizat: „Prima parte a anului a fost interesantă, dar nu neașteptată. A devenit normalitate lipsa de predictibilitate. Anul a început modest, dar am avut o revenire bună pe al doilea trimestru, cu o vară mai dinamică față de ceea ce ne așteptam. Din punct de vedere al traficului, nu am simțit o provocare, dar am adus în portofoliu branduri care lipseau. Creșterea atractivității, diversității, poziționarea proiectului din Craiova ca proiect regional ne-a ajutat foarte mult. 10.000 mp deschiși au fost o idee bună. Cred că o să închidem anul 2026 acolo unde ne-am propus. Am inaugurat primul drive through McDonald’s la Craiova. Anul acesta nu vom mai deschide metri pătrați noi, dar anul viitor vom continua dezvoltările. În București am dezvoltat în ultimii ani unul dintre proiecte în Esplanada, am investit destul de mult acolo, iar acum culegem roadele.”
La rândul său, Vlad Mustață, Leasing Manager, LPP Romania Fashion, a adus în discuție sentimentul de prudență în rândul clienților. „Operăm un portofoliu de branduri la nivelul întregii țări și vedem performanțe diferite pentru fiecare brand. Motorul a rămas Sinsay și vedem o creștere puternică datorată numărului mare de magazine deschise în ultimii 5 ani. În prima jumătate a anului 2026 am deschis aproape 30 de magazine și avem multe deschideri planificate până la finalul anului. Observăm un cumpărător mai chibzuit, atent cu banii lui și care verifică unde trebuie să facă un saving. Unii fac un saving la produse de zi cu zi și își cumpără haine la un preț mai ridicat, alții cumpără haine la un preț mai mic și investesc sume mai mari pentru produse de zi cu zi. E foarte important să diferențiem performanța magazinelor existente de deschiderile noi. Dacă ne uităm la portofoliul existent, Reserved are cea mai bună performanță. Sinsay are multe deschideri, observăm o creștere a cifrei totale. Am ajuns într-un punct în care nu neapărat deschiderile noi ajung să fie headliner-ul, ci și renovările. Magazinele noastre sunt de ceva timp în centre comerciale și analizăm să vedem când este momentul să investim în renovări. E foarte important să analizăm unde suntem în piață, ce proiecte putem susține și unde este important să renovăm magazinele pe care le avem”.
„În retail avem anunțat în Oradea un proiect operațional ce are în ancoră ATAC Auchan și mai avem o extindere în Constanța. Crizele care apar sunt, de fapt, oportunități pentru noi. Ne uităm la oportunități cu potențial pe termen lung, astfel că suntem extrem de prudenți, facem analiză și luăm măsuri robuste. Ne uităm foarte mult la zona de macroeconomie – care e dinamica demografică într-o anumită zonă, cum crește puterea de cumpărare, cum este susținută puterea de cumpărare, dacă sunt companii din industrii ce se află în scădere sau în creștere. Ne uităm și la structura demografică și facem analizele acestea în mod activ. Când ajungem la faza de a califica un proiect, îl calificăm atunci când avem securizate contracte de închiriere, finanțare și costurile securizate. În acest context, ne uităm la chiriași din zona de food, o zonă foarte robustă, iar la ceilalți ne uităm să fie din segmentul de value – produsele care sunt cele mai sustenabile în momente de recesiune și atunci când scade puterea de cumpărare. Un dezvoltator și un investitor se uită foarte mult la dobânzile la care poate împrumuta”, a intervenit, la rândul său, Adrian Bratu, Investment Manager, Global Vision.
„Suntem unicul operator de centre outlet din România. Monitorizăm, în mod constant, dinamica și comportamentul consumatorilor. Avem disponibile rezultatele unui studiu finalizat în august, care indică faptul că 79% dintre consumatori caută mărci de calitate la preț redus. 57% cumpără articole fashion mai rar decât o făceau acum un an. 35% dintre ei achiziționează strict produse care le sunt necesare. 44% dintre cei intervievați spun că principalul criteriu atunci când aleg de unde cumpără este calitatea. Numărul vizitatorilor noștri a rămas, anul acesta, constant. Vedem o scădere ușoară la Fashion House Pallady, un motiv fiind și scăderea frecvenței de vizitare. Overall, ambele centre au înregistrat valori pozitive. Vedem că oamenii aleg sau sunt nevoiți să își aloce resursele într-un mod diferit. Cheltuielile de impuls și cele care pot fi amânate au fost abandonate”, a intervenit, la rândul său, Cornelia Nicolae, Retail Operations Director, FASHION HOUSE Outlet Centre.
PANEL II – FOCUS ON INDUSTRIAL & LOGISTICS
Al doilea panel a adus în discuție provocările și oportunitățile din sectoarele industrial și logistic, fiind moderat de Ionuț Oprea, Publisher – „Romania’s Real Estate Guides”, Market Pulse Reports. Panelul i-a avut ca invitați pe: Ana Dumitrache (Helios Phoenix / Olympian Parks), Vladimir Gurdjieff (Lion’s Head Logistics, Lion’s Head Investment), Olga Melihov (MLP Group România), Iulia Birla Istudora (VGP Romania), Lucian Opriș (Colliers Romania).
„Am ajuns la un stoc de 8.3 milioane, conform cifrelor noastre și ne așteptăm să ajungem la 8.8 milioane mp pătrați livrați până la final de an. Comparat cu un milion și ceva tranzacționat anul trecut, aș putea spune că anul acesta nu va mai fi un an record. Credem că acest ritm este sustenabil, în condițiile pe care le vedem cu toții – asta demonstrează o reziliență foarte mare a pieței de industrial & logistics din România. La Brașov se întâmplă lucruri bune – o unitate de producție anulată și-a găsit un nou chiriaș. Lucrăm la un proiect în care e foarte probabil să aducem înapoi heavy industry la Brașov pe suprafețe consistente. Deși, în teorie, nu ne leagă foarte multe autostrăzi, know-how-ul, istoricul orașului și capacitatea oamenilor de acolo fac, totuși, să se întâmple investiții. Având în vedere că discutăm despre proiecte care există, și că cei care vor să deschidă sunt foarte grăbiți, ne putem aștepta ca la jumătatea spre finalul anului 2027 să înceapă acolo producția”, a precizat Lucian Opriș, Head of Special Projects for Medical & Education | Director of Office, Industrial & Logistics, Colliers România.
La rândul său, Ana Dumitrache, CEO, Helios Phoenix / Olympian Parks, a precizat: „Pentru noi a fost un început de an așa cum l-am planificat și ne-am atins toate obiectivele – am avut o creștere controlată și foarte disciplinată. Asta ajută foarte mult în momente de crize, iar în prezent suntem la o valoare a portofoliului de 200 milioane de euro. Am evoluat și în portofoliul de retail, conform planului, iar disciplina își arată roadele. Ne-am atins deja, în septembrie, obiectivele. Când încerci să planifici și să bugetezi există o variabilă pe care nu o poți controla, însă piața ne-a ajutat. Există o dicotomie între producție și logistică. Poți merge să faci producție la Brașov, însă când vine vorba de logistică este mai complicat. Este interesant să ne uităm cum evoluează lucrurile pe cele două linii de business. Am deschis recent proiectul nostru de la Iași. Vom vedea cât de dinamică este piața acolo. Autostrada e deja funcțională – se ajunge deja foarte ușor în zona Moldovei.”
„În ultimul an am livrat aproximativ 120.000 mp. Continuăm să dezvoltăm, ne dorim să ne dezvoltăm în zona de vest a țării, în special în Oradea, unde tocmai ce am achiziționat un teren ce are posibilitatea de dezvoltarea a 133.000 mp de teren închiriabil. Avem în pipeline construcții în Oradea, Sibiu și, probabil, vom continua cu Arad. La Brașov, anul acesta am livrat pentru un client foarte mare – am dezvoltat 33.000 mp, dintre care jumătate i-am livrat către acest client. În parcul pe care îl avem acum am închis zona de dezvoltare. Brașov este o zonă care a mers foarte bine și din punct de vedere al logisticii. În Brașov, de exemplu, nu am avut foarte multă cerere pe zona de producție. Arad a mers foarte bine pe zona de producție. Primim cereri de producție destul de mult și mergem în zona aceasta, ne plan proiectele antrenante și în care ne implicăm destul de mult din punct de vedere tehnic. Clienții au devenit foarte selectivi și foarte maturi în alegerile pe care le fac”, a spus, în continuare, Iulia Birla Istudora, Commercial Manager, VGP România.
„Pentru noi, a fost un an dinamic – și asta pentru că au fost niște contexte regionale și mondiale care au făcut lucrurile să arate mult mai interesant ca în urmă cu câțiva ani. Au existat construcții în ritm alert, am finalizat 21.000 mp – a patra fază de dezvoltare a proiectului și am început construcția ultimei faze de dezvoltare a terenului. Pentru noi, a fost vorba de dezvoltare și construcție tot anul. Cu ceea ce avem acum în dezvoltare urmează să livrăm, anul următor, puțin peste 16.000 mp. Am simțit dinamica nu doar prin prisma planurilor noastre de dezvoltare, ci și uitându-ne la piață, la interesul chiriașilor, la tipologia lor. Dacă ne uităm la ceea ce se întâmplă în Ucraina, din 5 milioane metri pătrați pe care le are mai mult de 2 milioane au fost pierdute în urma atacurilor și, atunci, au nevoie de alternative. Polonia rămâne, în continuare, cea mai atrăgătoare din punct de vedere al diversității portofoliilor de logistică și, cumva, prima opțiune a lor. Dar observăm un interes și pentru România. În acest context, probabil că Moldova va deveni key location. În general, România, pe lângă București, cred că va ajunge să dezvolte și alte locații importante. Mi se pare foarte important ca și clienții să aibă opțiuni reale și variante din care să aleagă. Ce mă bucură cel mai mult este că, atunci când vedem companii interesate de relocarea unui centru de distribuție, România câștigă din ce în ce mai mult în fața Poloniei”, a adăugat, la rândul său, Olga Melihov, Chief Country Officer, MLP GROUP România.
În acest context, Vladimir Gurdjieff, Managing Director, Lion’s Head Logistics, Group Director of Industrial Assets, Lion’s Head Investment, a adăugat: „Anul acesta a fost deosebit de important pentru noi, deoarece marchează primul nostru pas în dezvoltarea pe segmentul logistic. Suntem un operator de spații de birouri relativ cunoscut în București și avem în portofoliu patru proiecte de mare succes, însă ipotezele noastre privind piața logistică trebuiau validate — iar în prezent suntem foarte mulțumiți de parcursul proiectului. Cel mai recent proiect de dezvoltare din zona Bucureștiului se află în Popești-Leordeni, unde am livrat anul acesta 24.000 mp – practic prima clădire speculativă – și suntem foarte mulțumiți de amplasare. Când am luat decizia strategică de a porni dezvoltarea pe acest teren, rezultatul nu era o certitudine. Însă totul merge conform planului, de la costurile de construcție și respectarea graficului de lucrări, până la cel mai important aspect – activitatea de închiriere. Pot spune că suntem foarte aproape de a finaliza închirierea primei clădiri și purtăm negocieri avansate pentru faza a doua. Potențialul total al locației este de aproape 90.000 mp, iar autorizația este aprobată în totalitate, astfel încât putem construi imediat. O altă strategie pe care o testăm acolo este oferirea unor suprafețe foarte flexibile, permițându-ne să configurăm module de la 1.500 mp până la 40.000 mp. Mixul nostru de chiriași este foarte diversificat.”
PANEL III – FOCUS ON OFFICE
Al treilea panel a analizat trendurile din sectorul office, moderatoare fiind Daniela Popescu, Director | Tenant Services & Workplace Advisory • Office 360, Colliers Romania. Din panel au făcut parte: Emma Toma (AFI România), Maria Jianu (SPEEDWELL Development), Andrei Boca (Globalworth România), Mihaela Ispas (Filip & Company) și Ovidiu Trofin (RENOMIA Gallagher).
„Cuvântul din primăvară era «consolidare». Vorbeam despre o separare tot mai clară între stocul competitiv și restul stocului. La șapte luni distanță, dacă ne uităm la cerere, imaginea nu este spectaculoasă. Volumele sunt mai aproape de cele pandemice – vedem o stabilizare a sectorului de IT, sector care a fost cel mai mare motor al spațiilor de birouri în ultimele două decenii, companii care își regândesc modelul de lucru, modelul de business”, a spus Daniela Popescu în deschiderea panelului,
„Semnalele pe care le-am văzut la începutul acestui an s-au concretizat în acțiuni. Avem companii noi care intră în România anul acesta și care au nevoie de spații semnificative ca suprafață. Aș spune că trendul este pozitiv. Concomitent cu acest trend există și o tendință mai puțin favorabilă – a unor companii care își restrâng complet activitatea sau care preferă să închidă birourile din clădiri de clasa A și să le reloce în clădiri de clasa B. În afară de faptul că biroul este parte din branding-ul unei companii, este parte din modul în care compania se poziționează în piață, condițiile de lucru oferite angajaților sunt esențiale pentru randamentul și eficiența acestora. Indiferent cât de competitiv este spațiul de birouri oferit, decizia este în direcția de a se reloca în spații mai puțin competitive. Este un trend pe care l-am observat în direcția aceasta și noi încercăm să punctăm avantajeze aduse de un birou de clasa A asupra productivității, motivației angajaților”, a spus Emma Toma, Head of Office Division, AFI Romania.
„În momentul în care se face tranziția de la birouri individuale la un spațiu dinamic apar niște provocări și o nevoie de adaptare din partea beneficiarilor finali. Acum câțiva ani, companiile ar fi închiriat un spațiu de birouri dublu față de cum închiriază acum. Din perspectiva noastră, sunt câteva provocări care sunt direct corelate cu cererea și cu stabilitatea geopolitică din acest moment. Sunt factori ce pe noi ne-au impactat, pentru că au prelungit destul de mult procesele de leasing. Acum ne putem uita la o perioadă ce poate ajunge chiar și la doi ani – sunt extrem de multe layere prin care trebuie să treci pentru a se valida o mutare, iar până când se validează se revine la datele inițiale, care se schimbă. Acest lucru se întâmplă și pentru că organizațiile nu înțeleg ce înseamnă AI-ul și cum o să le impacteze modul de lucru, forța de muncă și modelul de business și, pe de altă parte, din cauza contextului geopolitic. Contractele se semnează pe cinci ani și, astfel, ei amână decizia de a se muta din clădiri de clasă B până în 2033, așteptând să aibă mai multă predictibilitate. Este un fenomen tot mai frecvent, în care modul de operare este cel al amânării”, a explicat Maria Jianu, Leasing Director, SPEEDWELL Development.
La rândul său, Andrei Boca,Leasing Director, Globalworth România, a explicat: „Companiile care angajau forță de muncă entry level încep să se restrângă, însă vedem consolidări în zona de muncă calificată – centre de excelență, de competență. Indiferent de volum, aici o să fie creșterea noastră – devenind o piață calificată, cu servicii de calitate, nu neapărat cele mai ieftine. Nu finanțarea este o problemă, ci disponibilitatea terenurilor și prețul aferent. De la prețul terenului, trecem la prețul de construcție. Apoi trebuie să vedem unde este amplasat terenul și toate aspectele ce ne permit să dezvoltăm o clădire de clasă A. Suntem la cifra de 34 de avize necesare pentru un proiect pe care îl dezvoltăm – e foarte greu să fii dinamic într-o piață în care o lucrare conexă spațiilor de birouri necesită 34 de avize. Totuși, operăm în zona portofoliului existent, unde lucrurile nu sunt atât de dificile din punct de vedere legislativ, dar să dezvolți proiecte noi este foarte provocator. Cât timp nu ai predictibilitate pe durată, cât timp costul doar crește, tu vrei să vii cu un preț predictibil către piață, iar asta este foarte dificil.”
Mihaela Ispas, Counsel, Filip & Company, a adus în discuție transformările din Codul Urbanismului și impactul asupra sectorului. Astfel, ea a precizat: „Au fost cam trei ani în care s-a discutat despre Codul Urbanismului. A fost aprobat de Senat în mod tacit. Pe 10 august a fost publicat, iar pe 25 august anul acesta a intrat în vigoare. Scopul a fost ca fondurile PNRR să nu fie ratate. Este necesară o reformă, o regândire a legislației în domeniul urbanismului. Am remarcat necorelări, articole care nu există, referințe greșite. Înainte să discutăm exact ce spune Codul Urbanismului, trebuie să ne gândim și la normele de aplicare. În ceea ce privește dispozițiile cu impact pe piața de office, acestea sunt binevenite. Certificatele de urbanism se eliberează în 15 zile – cele de construire, iar cele de informare în 5 zile. Scopul este să ai un aviz, un acord integrat, o comisie unică, care să îți elibereze un acord unic, fără taxe suplimentare. PUD-ul este, acum, aprobat prin dispoziție de primar. Prin PUD poți modifica anumite reglementări urbanistice la nivel superior. Codul Urbanismului vorbește despre Platforma Unică la nivel național – o componentă unică de citire și o componentă de scriere, în care ai dialogul cu autoritatea. Potrivit Codului, există un termen de 5 ani în care să devină operațională această platformă. Implementarea, lăsând de-o parte litera Codului, este cea mai importantă – mă refer aici la operaționalizare. Ca să putem discuta de un Cod al Urbanismului, trebuie să existe implicare din partea autorităților statului, o interpretare unitară la nivelul întregii țări și să fie asigurată o operaționalizarea a tuturor instrumentelor reglementate de cod.”
Vorbind despre piața asigurărilor, Ovidiu Trofin, Deputy Head of International Broking Center Romania Hub / Senior Placement Specialist, RENOMIA Gallagher, a precizat: „Nu cred că piața s-a transformat foarte mult față de acum trei-cinci ani. Riscurile majore rămân cele asociate incendiilor, iar asigurarea depinde foarte mult de investițiile pe care fiecare proprietar de clădire le face în zona de prevenție. Asigurătorii sunt foarte atenți la respectarea legislației și la implementarea recomandărilor rezultate în urma evaluărilor de risc. În ceea ce privește riscul de cutremur, putem vedea ce se întâmplă în alte regiuni ale lumii, unde au avut loc seisme cu impact major. Ar trebui să luăm în calcul toate scenariile posibile și să evaluăm în mod constant riscurile.
Ar fi de menționat și riscurile asociate fenomenelor naturale, în special ploile abundente și furtunile, care se manifestă din ce în ce mai violent și produc daune substanțiale, cu un impact semnificativ atât asupra bunurilor materiale, cât și asupra pierderilor financiare. În altă ordine de idei, dacă ne uităm la ceea ce s-a întâmplat în cazul ANCPI, în zona financiară am văzut întârzieri în derularea contractelor și în accesarea finanțărilor. Pornind de aici, putem face legătura cu zona clădirilor de birouri, unde activitatea depinde tot mai mult de o infrastructură IT funcțională. Astfel, un atac cibernetic poate duce la întreruperea activității, cu un impact financiar semnificativ. Aș acorda, prin urmare, o atenție sporită zonei de cybersecurity. Există deja asigurători care pot evalua nivelul de protecție al sistemelor unei companii, inclusiv prin scanarea site-ului companiei și analiza informațiilor disponibile public, și pot veni ulterior cu soluții specifice, adaptate riscurilor identificate, prin care riscurile pot fi transferate către asigurători.”
PANEL IV – FOCUS ON RESIDENTIAL
Ultimul panel a fost dedicat transformărilor, provocărilor și oportunităților din sectorul rezidențial, fiind moderat de Gabriel Blăniță, Director • Valuation And Advisory Services în cadrul Colliers Romania. La panel au participat: Beatrice Dumitrașcu (One United Properties), Irina Caraene (Cordia România), Luciana Giurea-Roșca (AFI România), Adriana Dobre (Băncilă, Diaconu și Asociații SPRL), Bogdan Letcă (Bog’Art Residential & Art Property Development) și Oliver Somers (METIGLA).
„Dacă ne uităm la București pe prima jumătate de an, vedem o mică stagnare, care a devenit completă o dată cu situația de la ANCPI. Anul trecut, am avut la nivel național 59.000 locuințe noi livrate la nivel de țară. Autorizațiile au revenit pe creștere, însă nu vom vedea imediat în piață acest efect. Cred că lucrurile au potențialul să se schimbe printr-o mai bună colaborare între public și privat”, a spus Gabriel Blăniță în deschiderea panelului.
„Este o piață dinamică, într-o continuă adaptare. Cumpărătorul a învățat să se adapteze. Avem o scădere în ofertă de 32% din Q1 din 2024, comparativ cu Q1 din 2026, și avem și o creștere marcantă de prețuri. Toate sectoarele au avut creștere de preț pe metru pătrat util. E bună dinamicitatea în piață, pentru că obligă dezvoltatorii să vină cu proiecte din ce în ce mai sustenabile. Acest detaliu crește prețul, dar cumpărătorul apreciază calitatea sporită. Pentru noi, anul 2026 a fost unul extraordinar, pentru că am lansat Centropolitan și am ajuns să depășim 23% suprafață antecontractată. Ne îndreptăm cu pași repezi către 25%. Ne-am adaptat perioadei dificile din timpul verii – o vedem într-un mod pozitiv. Pentru zona căreia ne adresăm noi astăzi am avut o solicitare imensă de apartamente mai mari, de 3 și 4 camere, unde au fost întregi familii care au salutat ideea de a se muta. Am avut și foarte mulți clienți interesați să cumpere investițional. În zona de investiție, sunt clienți care au înțeles că a deține o proprietate, astăzi, calculată în timp randamentul este mult mai bun decât a face un depozit la bancă. În Sectorul 6, în Q2 din 2026 erau 800 de oferte, iar prețul mediu depășea 2.600 euro pe metru pătrat. În Sectorul 1 am avut 1.200 de oferte cu 4.400 euro / mp util. Acestea sunt cifre pe proiectele disponibile astăzi în piață. Sunt câteva zone pol pentru rezidențial în aproape fiecare sector, însă ofertele sunt în scădere, iar prețurile în creștere”, a spus Irina Caraene, Director Vânzări, Cordia România.
La rândul său, Beatrice Dumitrașcu, CEO Residential Division, ONE UNITED PROPERTIES, a precizat: „Este o piață care se adaptează foarte rezilient la toate modificările care se întâmplă. Chiar dacă ne uitam la o piață cu vânzări scăzute, ea a recuperat la jumătatea anului. Clienții au devenit foarte atenți la ce au de cumpărat din piață. Modificările legislative nu fac altceva decât să crească și costurile, ceea ce se vede în buzunarul cumpărătorului. Se ia mai greu decizia de vânzare, dar clienți sunt. Avem tranzacții de 106 milioane de euro raportate în prima jumătate a anului. Ce s-a întâmplat relevant după decembrie 2025 este că orice dezvoltator disciplinat și care se poate finanța nu are decât de câștigat în următoarea perioadă, pentru că este o piață care se reașază. Pe de-o parte, au început să reapară autorizațiile de construire care lipseau atât de sever. Deficitul locativ de astăzi se va vedea foarte tare în 2028 și 2029, iar între timp va fi o presiune foarte mare pe preț. Oamenii se uită la ofertele din piață, fac analizele corecte, se uită la proprietatea pe care o cumpără ca la o investiție. Piața merge în continuare.”
„În septembrie am dat drumul celei de-a doua clădiri destinate exclusiv închirierii. Pentru noi, a fost o surpriză foarte plăcută că am reușit să închiriem în jumătate din timpul propus. Am venit pe piață cu o ofertă care se adresa tuturor nevoilor și ne-am bucurat să vedem un client foarte variat. Cred că investitorii s-au concentrat foarte tare pe studio-uri și apartamente de două camere, pentru că exista mentalitatea că oamenii care stau în chirie sunt oameni care nu își permit. Acum avem clienți care se mută în spații mari pentru facilitățile pe care le oferim. Ne dorim să aducem înapoi acest lucru care s-a pierdut: ideea de a-ți cunoaște vecinii. Avem și o sală de fitness ce poate fi accesată de toți clienții noștri, iar ceea ce au economisit din abonament au direcționat către chirie. Experiența este una complet diferită – oamenilor le place că dezvoltatorul rămâne proprietar și asigură niște reguli care să fie respectate de către toată lumea. Avem un client care ia decizia mult mai calculat. În momentul de față, clientul cumpără un stil de viață, timp și un viitor mai bun pentru el și familia sa. Credem că rezidențialul de închiriat și cel de vânzare merg mână în mână. Ne uităm și la orașele centre regionale”, a spus, la rândul său, Luciana Giurea-Roșca, Head of Residential Division, AFI Romania.
Bogdan Letcă, CEO & Development Manager, Bog’Art Residential & Art Property Development, a intervenit precizând: „Este o piață tumultoasă și provocatoare. Am avut o pleiadă de modificări legislative ce se răsfrâng în partea de preț. Procesul cel mai sinuos este cel de pregătire și de obținere a actelor. Pe partea de clienți, aceasta a fost fluctuantă. Când a fost blocaj la ANCPI, nu s-au putut face anumite tranzacții. La nivel de piață a fost un impact, dar acum l-am depășit. Piața, ca să existe, și să avem un produs apreciat de clienți, trebuie să ia naștere. Adeseori, găsim în piață anumite omisiuni sau lacune în procesul de autorizare. Presupunând că facem urbanizarea de la A la Z, primul pas este că indisponibilizăm o sumă de bani, iar dacă durează foarte mult procesul, bineînțeles că se va răsfrânge asupra beneficiarului final. Aici depinde de fiecare, dar și de legile care ne impactează. Au fost sincopele de la ANCPI. Ca și în cazul Legii Nordis, inițiativele au fost onorabile, însă trebuie să le deslușim, să fie clar, să știm la ce să ne așteptăm și să avem predictibilitate. Prețurile pe materiale au condus la creșteri de undeva la 20% și am avut și provocări privind disponibilitatea forței de muncă. Mi-ar plăcea să văd o deschidere, o disponibilitate, a autorităților de a fi în dialog. Este important să putem avea un parcurs mai puțin sinuos. Dacă toți suntem în același spirit și mergem în aceeași direcție, asta se transpune și în calitate și în predictibilitate.”
Olivier Somers, Group CEO, Metigla, a adus în discuție oportunitatea privind reabilitarea clădirilor istorice, precizând: „Noi suntem producători de materiale de construcție – ceea ce are un impact mare asupra bugetului de dezvoltare. Bucureștiul are un potențial imens – e incredibil cât de mult potențial are, însă situația este foarte dificilă din punct de vedere al infrastructurii. Există multă oportunitate și în ceea ce privește investiția în clădiri istorice, însă dacă există o investiție într-o clădire de patrimoniu, ar trebui să aibă o perspectivă pe 30-50-60 de ani. Atunci când vine vorba de materialele de construcție, calitatea lor este slabă. Vedem clădiri renovate și, doi-trei ani mai târziu ajung iarăși în renovare. Ar trebui investit mai mult în materiale de calitate. Noi am făcut renovarea pentru acoperișul Castelului Peleș și pot spune că au fost foarte stricți. Au venit la fabrica noastră să vadă calitatea materialelor, au venit să le testeze, au cercetat în detaliu materialele. Concluzia mea este că România ar trebui să investească în renovări mai bune – și nu doar în cum arată o clădire, ci și în calitatea materialelor. Există multă oportunitate aici. Noi avem materiale cu o amprentă de carbon zero – însă cine este dispus să plătească cu 5-7% mai mult pentru ele? Nu toată lumea este deschisă în a alege astfel de materiale. Vedem, la alte orașe din lume, că cea mai mare influență pe termen lung asupra valorii proprietății o are calitatea materialelor de construcție.”
Un alt subiect abordat în panel a vizat noul Cod al Urbanismului și principalele provocări de care se lovesc dezvoltatorii. Astfel, Adriana Dobre Partener, Băncilă, Diaconu și Asociații SPRL, a explicat: „Găsesc piața rezidențială din nou rezilientă, deși au fost multe modificări legislative. Nu cred că legislația ne lipsește; cadru legal a existat și înainte de CATUC, însă o problemă este atitudinea autorităților publice, care nu cooperează cu dezvoltatorii. Cred că principala problemă de care ne lovim de ani de zile este refuzul autorităților publice de a face bună administrare și de a avea un dialog real cu dezvoltatorii. Dacă ne uităm la Legea Nordis, apar și sincope. Ca orice act normativ, are și plusuri și minusuri. Cred că lucrurile s-ar fi rezolvat mai simplu ca părțile, la semnarea antecontractului, să facă asta în prezența unui avocat. Pentru un dezvoltator profesionist, chestiunea cu pre-apartamerntarea este o chestiune ce mănâncă timp și bani. Limitarea avansurilor aduce un dezavantaj. Dacă sunt un cumpărător cu disponibilitate financiară și aș fi vrut să îmi rezerv o achiziție la un preț preferențial, acest lucru acum nu se mai poate. Am încercat să privesc Codul Urbanismului cu optimism. Am făcut o analiză și o primă idee pe care o remarc este că este un act făcut pe grabă. Există multă legislație secundară ce trebuie adoptată pentru a fi pusă în aplicare. Depinde foarte mult cum vor decide autoritățile să o aplice.”
„Real Estate & Construction Forum” este un proiect realizat de BusinessMark, cu două ediții anuale, în lunile februarie și septembrie.
Partenerii evenimentului: Lion’s Head România, Cordia România, Metigla, EY România, Renomia Gallagher, Filip & Company, Colliers România
Parteneri de tehnologie: Enjoee, Startech Team, imsol, SCS
Partener de monitorizare: mediaTrust
Parteneri media: Spotmedia, Finzoom, Financial Market, Ziarul Bursa, Daibau.ro, Logistic Post, Spatiulconstruit.ro, Proidea, iBuild, Instalnews.ro, Depozitinfo.ro, Birouinfo.ro, RadarImobiliar, Jurnalul de Afaceri, MATEK, Revista Piața, Transilvania Business, Business Voice, Business Press, PRwave, AngajatorulMeu.ro, Digital-Business.ro, România Durabilă, Economistul, Club Economic, Business Age
Despre BusinessMark
Din 2013 organizează evenimente business „concept propriu”, cu o abordare „all-industries” dedicată unei arii largi de industrii și domenii profesionale. Își propune să creeze contexte pentru schimbul de experiență, dezvoltare și inspirație, producând un impact concret în viețile profesionale ale participanților.
Dincolo de evenimentele proprii, organizează evenimente construite pentru parteneri, adaptate obiectivelor acestora. Oferă servicii complete de consultanță, suport în crearea și implementarea conceptului, management de eveniment și optimizarea bugetului pentru evenimente B2B. https://business-mark.ro/