
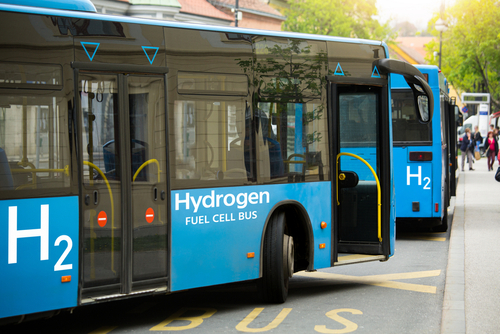
Directorii generali ai celor mai mari șapte producători de camioane și autobuze din Europa au avertizat la IAA Transportation din Hanovra, că trecerea Europei la vehicule grele cu emisii zero este încă împiedicată de o întârziere alarmantă în ceea ce privește condițiile necesare pentru a stimula adoptarea pe piață. Aceștia au cerut factorilor de decizie europeni și naționali să elimine urgent acest decalaj, precum și să ajusteze calendarul de conformitate cu emisiile de CO2 pentru 2030.
Producătorii europeni de camioane și autobuze își mențin angajamentul deplin față de obiectivele ambițioase ale UE de reducere a emisiilor de CO2. După ani de investiții, astăzi este disponibilă o gamă completă de vehicule competitive cu emisii zero pentru toate cazurile majore de utilizare. Însă condițiile de care au nevoie operatorii de transport pentru a adopta aceste vehicule la scară largă și a le exploata în mod competitiv sunt acum cu cel puțin trei ani în urmă și încă nu se dezvoltă suficient de rapid. Cotele de piață persistent scăzute ale vehiculelor cu emisii zero și o adoptare extrem de inegală în Europa sunt indicii clare.
În prezent, doar 2,4% din noile înmatriculări de camioane grele din Europa au emisii zero. Cu toate acestea, pe piețele majore de camioane, cum ar fi Polonia, Spania și Italia, ponderea este încă mult sub 1%. Chiar și în Germania și Franța, cele mai mari două piețe de camioane din Europa, aceasta se situează la doar 4,3%, respectiv 2,4%. Cu doar 45 de luni rămase până la aplicarea obiectivelor de CO2 pentru 2030, decalajul dintre absorbția actuală a pieței și ritmul tranziției rămâne substanțial. Piața camioanelor cu emisii zero trebuie să aibă sens din punct de vedere economic pentru operatorii de transport, iar acest lucru depinde de încărcare și accesul la rețea, costurile energiei, taxele rutiere bazate pe CO2 și un cadru de politici de sprijin coerent. Majoritatea condițiilor care determină dacă operatorii pot face trecerea trebuie create de alți actori decât producătorii.
Karin Rådström, președinte și CEO al Daimler Truck și președintă a Consiliului de Administrație pentru Vehicule Comerciale al ACEA, a declarat: „Suntem pe deplin dedicați transportului sustenabil – investițiile au fost făcute, iar o gamă largă de vehicule fără emisii de CO2 este disponibilă astăzi. Însă viabilitatea lor comercială la scară largă depinde și de ecosistemul mai larg, care este în mod evident întârziat și nu se dezvoltă încă suficient de rapid. Aceasta înseamnă două lucruri: dublarea rapidă a condițiilor favorabile și amânarea de către UE a termenului de conformitate din 2030 cu trei ani, pentru a preveni sancțiunile pentru producători.”
Producătorii europeni cer amânarea cu trei ani a țintei de conformare din 2030, în timp ce infrastructura necesară pentru camioanele cu emisii zero rămâne în urmă. Pentru România, una dintre principalele piețe de tranzit ale Europei, miza este dacă va deveni parte din coridorul logistic verde al continentului sau va rămâne dependentă de infrastructura convențională. Problema este că performanța vehiculului reprezintă doar o parte din ecuație. Pentru un operator de transport, decizia de achiziție depinde de costul total de utilizare, autonomia reală, timpul de încărcare, accesul la energie, infrastructura de-a lungul rutelor și predictibilitatea reglementărilor. Iar în acest moment, responsabilitatea și controlul sunt în mod evident nealiniate. Producătorii se confruntă cu sancțiuni financiare usturătoare dacă noile lor flote nu reușesc să îndeplinească obiectivele de CO2. Respectarea acestora, însă, depinde de deciziile luate pe întregul lanț valoric. Dacă rata de absorbție pe piață rămâne prea scăzută pentru ca producătorii să își îndeplinească obligațiile stabilite pentru 2030, impunerea de sancțiuni pentru nerespectare nu ar pune pe șosele mai multe camioane cu emisii zero. În schimb, ar devia miliarde de euro de la tehnologiile și capacitatea de producție necesare pentru tranziție, slăbind în același timp producătorii europeni, exact pe măsură ce concurența globală se intensifică.
Producătorii trebuie să reducă emisiile de CO2 ale vehiculelor noi cu -43% (2030), -64% (2035) și -90% (2040). Dacă producătorii nu fac acest lucru, se confruntă cu penalități de 4,250 EUR per g/CO2 per vehicul. Neîndeplinirea obiectivului pentru 2030 cu doar trei puncte procentuale ar duce la penalități de aproximativ 2,2 miliarde EUR. La începutul acestui an, Comisia a introdus o modificare specifică a regulamentului privind CO2, care oferă o flexibilitate suplimentară în calcularea creditelor de emisii pentru perioada 2025-2029, fără a modifica obiectivele obligatorii de reducere a CO2 sau sancțiunile pentru nerespectare. Ajustarea a fost o corecție necesară și proporțională pentru a reflecta dezvoltarea lentă a condițiilor favorabile critice. Este un mecanism de atenuare a riscurilor cu limite clar definite (de exemplu, se aplică numai generării de credite în perioada 2025-2029; nu acordă credite automat; producătorii trebuie să își reducă emisiile reale ale flotei sub valoarea de referință relevantă; sancțiunile pentru neconformitate rămân neschimbate).
Deficitul structural în livrare rămâne nerezolvat. Producătorii pot dezvolta și comercializa vehicule cu motorizare zero (ZEV), dar nu pot furniza independent infrastructură de încărcare și realimentare, conexiuni la rețea, prețuri competitive la energie sau condiții de funcționare viabile (TCO) pentru companiile de transport. Prin urmare, tranziția nu mai este doar o temă despre producătorii auto. Ea devine o temă despre energie, logistică, infrastructură rutieră, finanțare și competitivitatea industriei europene.
Următoarele condiții favorabile trebuie îmbunătățite substanțial:
- Accelerarea implementării unei infrastructuri dedicate de încărcare și realimentare cu hidrogen pentru vehiculele grele. Mai puțin de 2.000 de încărcătoare publice potrivite pentru camioane sunt disponibile în Europa astăzi, în timp ce cel puțin 700 de încărcătoare suplimentare pentru camioane sunt necesare în fiecare lună. Mai puțin de o duzină de stații de realimentare cu hidrogen sunt operaționale și chiar și acestea se confruntă cu constrângeri operaționale majore.
- Accelerarea conexiunilor la rețea pentru infrastructura de încărcare publică și de depozite. Conectarea noilor stații de încărcare la rețeaua electrică poate dura câțiva ani, întârziind implementarea chiar și acolo unde operatorii și furnizorii de infrastructură sunt pregătiți să investească.
- Implementarea unui cadru de politici coerent care să susțină argumentele comerciale pentru camioanele cu emisii zero în toate statele membre . Taxarea rutieră bazată pe CO2 este efectiv în vigoare în doar patru state membre, în timp ce modificările necesare ale regulilor privind greutățile și dimensiunile, necesare pentru a aborda dezavantajul sarcinii utile reprezentat de camioanele cu emisii zero, încă nu au fost adoptate.
- Asigurarea faptului că politicile de stabilire a prețurilor la energie și carbon sprijină tranziția. Introducerea ETS2 a fost amânată până în 2028, în timp ce costurile energiei rămân un factor critic în ceea ce privește competitivitatea camioanelor cu emisii zero. Veniturile din ETS2 și taxarea rutieră ar trebui reinvestite pentru a sprijini infrastructura și adoptarea de către vehicule.
Pentru România, dezbaterea este relevantă din cel puțin trei motive. Țara se află pe principalele coridoare logistice dintre Europa Centrală, Europa de Sud-Est și porturile de la Marea Neagră. În același timp, transportul rutier reprezintă o componentă importantă a economiei, iar dezvoltarea infrastructurii de încărcare pentru vehicule grele va influența competitivitatea companiilor românești de transport.