
Analiză de Nicușor Păduraru
Ce a relatat The Wall Street Journal, ce spun cifrele pieței gazelor și care este interesul României
Ancheta The Wall Street Journal (WSJ), preluată din 25 septembrie de presa din Grecia, Bulgaria și România, descrie cum ambasadoarea SUA la Atena, Kimberly Guilfoyle, a promovat în regiune gazul natural lichefiat (LNG) american livrat printr-un intermediar anume, compania greacă Aktor, fiind însoțită în deplasări de un lobbyist plătit de aceeași companie. Au urmat dezmințiri la Washington și la Atena, o plângere penală la București și o dispută politică despre căderea Guvernului Bolojan.
Analiza de față pleacă de la o constatare simplă: faptul că administrația de la Washington folosește diplomația pentru a-și vinde gazul nu este o ipoteză, ci o politică declarată. Întrebarea utilă pentru România nu este dacă există presiune, ci ce preț are fiecare răspuns posibil. Presiunea este o variabilă cunoscută. Prețul trebuie calculat.
Mai are nevoie diplomația de discreție? Nu. Washingtonul a anunțat oficial că vrea să vândă mai mult gaz natural lichefiat (LNG) în Europa Centrală și de Est, Beijingul a folosit oficial exportul de pământuri rare ca pârghie, iar Moscova a oprit în 2022 gazul Bulgariei și Poloniei. Presiunea nu mai este un zvon, ci un comunicat. Noutatea anchetei WSJ este canalul (un intermediar anume, promovat de un ambasador) și afirmațiile despre România, contestate și neprobate.
De ce costă aceeași moleculă de gaz 2,9 dolari pe bursa americană și 26,7 pe cea europeană? Pentru că LNG-ul se vinde la prețul pieței de destinație. Atenție! Sunt prețuri angro, nu facturi. Din diferența de circa 24 de dolari pe milion de unități termice britanice (MMBtu, circa 0,293 MWh), lichefierea, transportul și regazeificarea acoperă o parte; restul îl încasează cine controlează încărcătura.
Poate o fabrică europeană să concureze cu una din Texas? Tot mai greu. În prima jumătate a lui 2025, industria europeană plătea gazul de patru ori și electricitatea de peste două ori mai scump decât cea americană; în criza Ormuzului, raportul prețurilor la bursă a urcat la nouă.
De ce stă Ciprul de 15 ani pe gaze pe care nu le poate vinde? Pentru că gazul fără piață, fără conductă și fără pace regională rămâne în subsol. Prima decizie de investiție a venit în contextul influențelor conflictului USA Iran abia în iulie 2026, iar gazul va fi lichefiat în Egipt.
Are România nevoie de LNG american pe 20 de ani? La cifrele de azi, nu. Este cel mai mare producător de gaze din UE, are o bursă mai ieftină decât Vestul și, din 2027, Neptun Deep. Are nevoie de tranzit, de clienți pentru propriul gaz și de contracte cu formule de preț publice.
Ce desparte un stat care negociază de unul care cedează? Alternativele. Vulnerabilitatea nu se vede în discursuri, ci în clauzele contractului. Cum România are nevoie de USA, cerințele indirecte venite pe filiere economice sau diplomatice sunt un subiect tratat de oamenii politici după dimensiunea abilităților lor de negociere.
Reamintesc istoria subiectului oficial: în România, furnizorul privat Nova Power & Gas (grupul E-INFRA), Transgaz și Atlantic-SEE au semnat la Atena, la 7 noiembrie 2025, un memorandum pentru până la circa 1,4 mtpa (circa 1,9 mld. m³/an), pe 20 de ani, de la 1 ianuarie 2030. Romgaz nu a fost parte. Nova Power& Gas e aceeași firmă care este legată de proiectul (la fel de discutabil) de la Doicești care deasemenea a generat discuții delicate, fără a mai aduce aminte și de conexiunile pro ruse ale firmei. Memorandumul expira la 7 februarie 2026, termenul până la care trebuiau finalizate condițiile contractuale; niciun contract nu a fost semnat.
Între timp, ministrul energiei de atunci, Bogdan Ivan, le-a cerut în scris președintelui Nicușor Dan și premierului Ilie Bolojan, la 16 ianuarie, aprobarea negocierilor pentru un acord interguvernamental România–SUA și un mandat explicit de negociere, „cu sprijinul MAE, MAPN, SRI”, invocând „riscul unui blocaj diplomatic cu partenerul strategic SUA”. La teleconferința din 11 februarie, Romgaz și Transgaz au refuzat să cumpere, iar Cotroceniul și Palatul Victoria au temperat solicitările din cauza „semnelor de întrebare legate de preț și de oportunitatea economică”. Companiile private au refuzat la rândul lor LNG-ul american adus pe coridor, tot din cauza prețului.
În aceste condiții, subiectul legat de presiuni asupra statuljui român, cu implicarea ambasadoarei SUA la Atena, Kimberly Guilfoyle, care ar fi promovat în regiune gazul natural lichefiat (LNG) american, devine subiect care merită și o altfel de analiză decât politică.
Presiunea explicită, anunțată oficial
Ambasadoarea SUA la Atena, fosta procuroare vedetă la Fox News, apropiată de fiul lui Trump cu care a fost logodită, ar fi promovat LNG-ul american într-un mod discutabil. Oficialii neagă vehement discuțiile de la Atena. Oficial însă, în luna Martie 2026, Ambasadorul SUA la București s-a întâlnit cu ministrul Bogdan Ivan și cu Grindeanu. Genul acesta de presiuni este totuși unul obișnuit, firesc în zona discretă a diplomației oricărui stat.
Nu e nimic în neregulă să auzim oficial de mesaje tranșante ale administrației Trump pe teme economice. Obiectivul nu îl contestă nimeni: chiar ambasada a declarat că vizitele urmăresc „creșterea vânzărilor de LNG american către partenerii europeni”, iar Departamentul Energiei scria în februarie că parteneriatul cu țările Coridorului Vertical „deschide oportunități majore pentru extinderea exporturilor americane de LNG în Europa Centrală și de Est”.
Episodul se înscrie într-un tipar documentat. În decembrie 2024, Donald Trump, atunci președinte ales, cerea UE „achiziții pe scară largă” de petrol și gaze americane, „altfel, TARIFE până la capăt”. După amenințări cu taxe vamale de 50% și 30%, declarația comună din august 2025 a fixat un plafon tarifar de 15%, „achiziții estimate la 750 de miliarde de dolari” de energie americană până în 2028 și 600 de miliarde de dolari de investiții europene în SUA. Ținta este politică: în 2025, UE a importat din SUA petrol și gaze de circa 68 de miliarde de euro (calcul pe date Eurostat), față de circa 250 de miliarde de dolari pe an cât presupune angajamentul. Strategia de Securitate Națională a SUA, publicată în decembrie 2025, trece explicit printre priorități „cultivarea rezistenței față de traiectoria actuală a Europei în interiorul națiunilor europene” și „consolidarea națiunilor sănătoase din Europa Centrală, de Est și de Sud prin legături comerciale, vânzări de armament, colaborare politică și schimburi culturale”. Pentru Groenlanda, SUA au anunțat în ianuarie 2026 tarife împotriva a opt state europene, retrase după patru zile; acordul semnat pe 22 septembrie extinde prezența militară americană și introduce aprobarea comună a investițiilor din afara NATO și UE în sectoarele sensibile.
Ceilalți “actori“ politici majori folosesc același limbaj. Rusia a oprit gazul Bulgariei și Poloniei în aprilie 2022, gest numit de Comisia Europeană „instrument de șantaj”, iar UE a sancționat în 2025 rețelele de cumpărare de voturi din Republica Moldova. China a impus în 2025 controale la exportul de pământuri rare, suspendate parțial printr-un armistițiu cu Washingtonul. Sancțiunile americane din octombrie 2025 asupra Rosneft și Lukoil au determinat Bulgaria să numească un administrator special la rafinăria de la Burgas; în Serbia, pachetul rusesc din NIS urmează să treacă la MOL, cu aprobarea Washingtonului încă în așteptare; rafinăria Petrotel din Ploiești stă din octombrie 2025 și a intrat în insolvență în august. Ungaria a obținut o scutire de un an, contra unor achiziții de LNG american de circa 600 de milioane de dolari și de combustibil nuclear american.
Concluzia rece nu vă va place: diplomația nu a devenit mai brutală, ci mai transparentă. Limbajul oficial vorbește despre parteneriat; documentele vorbesc despre volume, tarife și termene. Un stat cu alternative transformă presiunea în negociere. Unul fără alternative o transformă în costuri. Iar România nu prea are loc de întors dacă își dorește protecția militară a USA consolidată.
Despre prețuri câteva informații; diferența de 24 de dolari
La 18 septembrie 2026, gazul costa 2,9 $/MMBtu la Henry Hub (reperul american, gaz livrat în Louisiana), 26,7 $ pe TTF (reperul european, gaz livrat în rețeaua olandeză) și circa 27 $ pe JKM (reperul Asiei de Nord-Est). Sunt prețuri angro de bursă, plătite de furnizori, traderi și marii consumatori, înainte de transportul prin rețea, distribuție și taxe. Prețul european nu îl stabilesc ambasadele, ci patru forțe:
Oferta: strâmtoarea Ormuz, pe unde trece circa o cincime din comerțul mondial cu LNG, este practic închisă din 28 februarie; Qatarul a exportat 18 încărcături în primele șase luni ale conflictului, față de 509 cu un an înainte, iar Agenția Internațională a Energiei estimează pierderi de 140 mld. m³ de ofertă în 2026–2030.
Stocurile: la 25 septembrie, depozitele UE erau pline în proporție de 70,6%, față de 82,1% cu un an înainte.
Asia: în prima jumătate a anului, exporturile americane de LNG au crescut cu 23%, dar livrările spre Europa doar cu 1%, iar cele spre Asia cu 108%.
Negocierile SUA–Iran: TTF a coborât de la 82,52 €/MWh pe 14 septembrie la 71,89 €/MWh pe 25 septembrie, pe semnalele unei redeschideri etapizate a Ormuzului.
Diferența nu este integral cost. La formula tipică a contractelor americane, 115% din Henry Hub plus circa 3 $/MMBtu pentru lichefiere, LNG-ul costă la încărcare aproximativ 6,3 $/MMBtu; se adaugă transportul peste Atlantic și regazeificarea, pentru care sursele verificate nu dau cifre actuale (n.d.). Restul, până la 26,7 $, este prima crizei și are un beneficiar.
Venture Global, furnizorul intermediarului grec, a raportat pentru trimestrul IV 2025 un comision de lichefiere (diferența dintre prețul de vânzare și costul gazului) de 2,01 $/MMBtu la terminalul care livrează pe contracte pe termen lung și de 6,02 $/MMBtu la cel care a vândut la prețul pieței. Pentru cumpărător, decisivă este formula: un preț legat de Henry Hub plus un comision fix îi aduce lui avantajul crizei; un preț legat de TTF îl lasă vânzătorului sau intermediarului. Iar dependența crește: în trimestrul II 2026, SUA au livrat 63,2% din LNG-ul importat de UE. Cu cât un cumpărător are mai puține surse, cu atât formula o scrie vânzătorul.
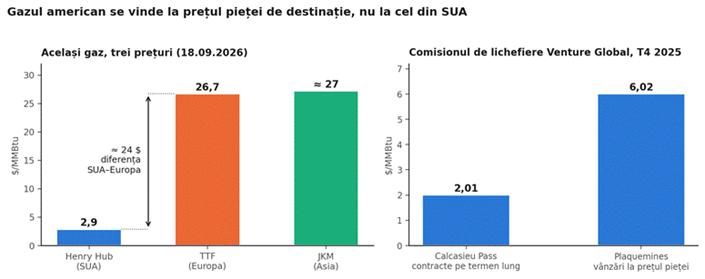
Figura 1. Stânga: prețuri angro de referință (bursă) la 18.09.2026, nu prețuri de consum (JKM aproximativ). Dreapta: comisionul de lichefiere raportat de Venture Global pentru T4 2025 — Calcasieu Pass,0 pe contracte pe termen lung; Plaquemines, 90 de încărcături vândute la prețul pieței în perioada de punere în funcțiune. Surse: Global LNG Hub; Venture Global, raport către SEC.
Cum concurează o fabrică europeană cu una din Texas?
Prețul gazului nu este o statistică de bursă, ci o decizie de investiție. În prima jumătate a lui 2025, industria europeană plătea electricitatea de peste două ori și gazul de patru ori mai scump decât cea americană, potrivit Comisiei Europene. Concret, 60,5 €/MWh în UE în a doua jumătate a lui 2025 (Eurostat, consumatori de 10.000–100.000 GJ pe an, fără TVA), față de circa 15 €/MWh pentru industria americană (EIA, 5,23 $/Mcf în 2025, conversie proprie). Cât din ecartul bursier de nouă ori a ajuns în facturi vor arăta datele pe 2026, când vor fi publicate.
Efectele se măsoară. Industria chimică europeană a închis în 2022–2025 capacități de 37 de milioane de tone, circa 9% din total, iar în aproape jumătate din cazuri costul energiei a fost motivul principal (Cefic). În Germania, producția industriilor energointensive a scăzut cu 15,2% între februarie 2022 și martie 2026, iar circa 60% dintre marile companii industriale iau în calcul sau au început reducerea producției în țară ori relocarea (DIHK). Dow închide instalații la Böhlen și Schkopau, ArcelorMittal a renunțat la investițiile în oțel cu emisii reduse de la Bremen și Eisenhüttenstadt pentru că „prețurile electricității în Germania sunt prea mari”, iar Yara își îndreaptă cea mai mare parte a investițiilor de creștere din 2026–2030 spre amoniacul american.
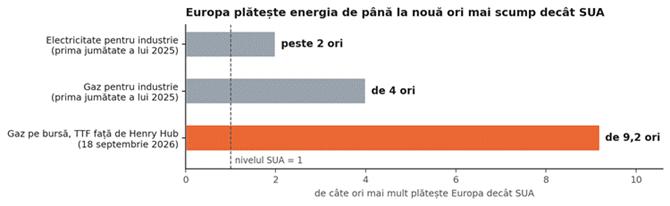
Figura 2. Raportul dintre prețurile din UE și din SUA: primele două bare, prețuri plătite de industrie; a treia, cotații angro pe bursă. Surse: Comisia Europeană, prin Euronews (9.03.2026), pentru prima jumătate a lui 2025; Global LNG Hub pentru 18.09.2026 (26,7 față de 2,9 $/MMBtu).
Răspunsurile Bruxelles-ului există, dar merg mai încet decât prețurile. Cadrul de ajutor de stat din iunie 2025 permite subvenționarea electricității pentru industria energointensivă cu până la 50% din prețul mediu angro (70% în regimul de criză valabil până la sfârșitul lui 2026), fără a coborî sub 50 €/MWh. Actul pentru Accelerarea Industriei, propus în martie 2026, fixează ținta ca industria prelucrătoare să ajungă la 20% din PIB până în 2035 și introduce preferința „Made in EU”, dar nu are încă poziția Consiliului. Planul de electrificare din iulie 2026 cere ca, până în 2030, electricitatea să nu coste industria mai mult decât dublul gazului. Mecanismul de ajustare a carbonului la frontieră (CBAM) funcționează din ianuarie 2026, iar oțelul importat peste cotă plătește din iulie o taxă de 50%. Din cele 383 de recomandări ale raportului Draghi, doar 15,7% sunt integral aplicate, iar în energie, 1,2% (observatorul independent Draghi Watch).
Europa nu poate avea gaz la prețul Texasului, pentru că nu îl produce. Poate însă reduce ponderea gazului în costul energiei și poate cumpăra mai bine ce importă. Soluțiile cu cea mai solidă bază de date sunt cunoscute: separarea prețului energiei nucleare și regenerabile de prețul marginal al gazului, prin contracte pe termen lung; rețele — jumătate din capacitatea transfrontalieră necesară până în 2030 nu are plan de investiții, avertiza Mario Draghi; achiziții comune de gaz; electrificarea industriei, într-o Uniune care produce circa 70% din electricitate din surse interne cu emisii reduse, dar în care electricitatea acoperă sub un sfert din consumul final de energie (AIE). Statele cu mai multă energie curată au plătit electricitatea angro la aproximativ jumătate de preț (Draghi, mai 2026). Ajutorul de stat rămâne soluție de avarie: Franța și Germania dețin peste jumătate din bugetele aprobate, ceea ce fragmentează piața unică (Bruegel).
Mediterana: terminale, conducte și un gaz blocat 15 ani
Să privim puțin și către alte zone în care interesele USA pe exportul de gaze naturale lichefiate se “joacă“.
Egiptul arată cât de repede se schimbă poziția de negociere. Fost exportator, a importat în 2025 un record de 9 milioane de tone de LNG, 91% din SUA, pentru că producția zăcământului Zohr a coborât la circa 1,2 miliarde de picioare cubice pe zi, de la 3,2 în 2019. Importă prin unități plutitoare de regazeificare la Ain Sokhna și Damietta, iar pe 29 iulie o dronă a lovit terminalul american Energos Winter de la Damietta, primul atac pe teritoriu egiptean în războiul SUA–Iran. Banca americană de export-import a asigurat un contract de 2 miliarde de dolari pentru LNG livrat Egiptului în 2026–2027, iar gazul israelian vine printr-un contract de până la 35 de miliarde de dolari, până în 2040.
Marocul nu are încă terminal. Licitația pentru unitatea plutitoare de la Nador West Med (5,1 mld. m³ pe an, circa 954 de milioane de dolari împreună cu conductele) a fost lansată în decembrie 2025 și suspendată în februarie, ministrul energiei invocând riscuri de monopol și de preț. Până atunci, Marocul cumpără LNG regazeificat în Spania și adus prin conducta Maghreb–Europa în sens invers (10,4 TWh în 2025), după ce Algeria a oprit livrările în 2021. Conducta Nigeria–Maroc (30 mld. m³ pe an, circa 25 mld. $) are acord interguvernamental din iulie 2026, dar nu are decizie de investiție și nici finanțare.
Ciprul este lecția cea mai clară. Din 2011 au fost descoperite zăcămintele Afrodita, Calypso, Glaucus, Cronos, Zeus și Pegasus, dar până în iulie 2026 niciunul nu a primit decizie de investiție. Motivele sunt economice și geopolitice deopotrivă: o piață internă de circa 1 mld. m³ pe an; lipsa unei rute de export, după ce terminalul de lichefiere din insulă a fost abandonat din cauza costurilor; disputele maritime cu Turcia, ale cărei nave de război au blocat în 2018 nava de foraj contractată de Eni; conflictul dintre Nicosia și Chevron asupra planului pentru Afrodita, respins în 2024 și aprobat într-o variantă nouă în 2025. Rolul SUA a fost dublu. Legea din 2019 privind parteneriatul energetic și de securitate din Mediterana de Est a deschis vânzările de armament către Cipru, iar ExxonMobil și Chevron dețin blocurile-cheie. În ianuarie 2022 însă, Washingtonul și-a retras sprijinul pentru conducta EastMed (1.900 km, circa 6 mld. €), invocând viabilitatea economică și mediul, și a mutat accentul pe interconectările electrice. Ridicarea embargoului pe armament se reînnoiește anual, condiționat de măsuri împotriva spălării banilor și de refuzul accesului navelor militare rusești în porturi.
Criza Ormuzului a deblocat dosarul. Eni și TotalEnergies au aprobat pe 28 iulie 2026 dezvoltarea zăcământului Cronos: gazul va fi procesat la Zohr și lichefiat la Damietta, cu prima producție în 2028 și destinația „în principal Europa”. Egiptul s-a angajat să preia întreaga producție de la Afrodita, iar ExxonMobil și QatarEnergy au declarat comerciale Glaucus și Pegasus, cu producție estimată până în 2033. Formatul „3+1” (Grecia, Cipru, Israel și SUA) a fost reactivat în noiembrie 2025, iar UE contribuie cu 657 de milioane de euro la cablul electric Grecia–Cipru, amânat după 2029. Ministrul cipriot al energiei rezumă sobru: „este o rezervă mică”. Gazul Mediteranei va ajunge în Europa, dar prin Egipt — un stat care importă el însuși LNG american și ale cărui terminale au devenit ținte.
Coridorul Vertical și aritmetica României
Atlantic-SEE, societatea mixtă Aktor (60%) – DEPA Commercial (40%), are un singur contract public de aprovizionare pe termen lung, cu Venture Global: circa 1 milion de tone pe an (aproximativ 1,4 mld. m³) din 2030, pe 20 de ani. Memorandumurile anunțate în regiune însumează circa 5,9 mld. m³ pe an, inclusiv înțelegeri expirate sau suspendate, iar la licitațiile din iulie pentru ieșirea din Grecia spre Bulgaria compania a rezervat circa 13.000 MWh pe zi, sub 0,5 mld. m³ pe an. Cererea de capacitate este concentrată pe anii de criză: 46% din capacitatea de export pentru 2026/27–2029/30, doar 26% pentru 2030/31.
Memorandumul semnat în noiembrie 2025 de Nova Power & Gas și Transgaz cu Atlantic-SEE, pentru până la 1,4 milioane de tone pe an timp de 20 de ani din 2030, a expirat în februarie fără contract. Ministerul Energiei ceruse un mandat pentru un acord interguvernamental; Președinția și Guvernul au temperat solicitarea din cauza „semnelor de întrebare legate de preț și de oportunitatea economică”, Romgaz și Transgaz au refuzat să cumpere, iar companiile private au respins LNG-ul adus pe coridor tot din cauza prețului. Cifrele explică refuzul. La 18 septembrie, gazul se tranzacționa pe Bursa Română de Mărfuri la 356,5 lei/MWh, cu 19–20% sub Austria, Germania și Italia. România a fost în 2025 cel mai mare producător de gaze din UE (circa 9,3 mld. m³), are depozitele pline în proporție de 79,2%, iar Neptun Deep adaugă din 2027 opt miliarde de m³ pe an, aproape dublând producția. Un import pe 20 de ani din 2030 ar fi coincis cu vârful producției de la Neptun Deep.
Interesul economic românesc este, deci, tranzitul și exportul spre nord: Ungaria, Moldova și Ucraina caută gaz non-rusesc după interdicția europeană din 2027, iar OMV Petrom are deja contracte pentru Neptun Deep cu Uniper și cu Energocom din Moldova. Precedentul regional arată costul unei greșeli: contractul Bulgargaz–BOTAȘ din 2023, pe 13 ani și fără clauze de ieșire, obligă Bulgaria la circa 500.000 de dolari pe zi, indiferent de utilizare; în peste trei ani au sosit patru încărcături, iar datoria a ajuns la 360 de milioane de dolari. Formulele de preț ale contractelor Atlantic-SEE și tariful total al rutei Grecia–România nu sunt publice — asta este prima întrebare pe care ar trebui să o pună orice cumpărător public.
Concluzia: vulnerabilitatea României se plătește în contracte?
Politica mondială a devenit explicit tranzacțională, iar asta simplifică analiza: interesele sunt declarate, presiunile sunt publice, termenele sunt scrise. Ascunse rămân doar clauzele. Un stat negociază bine atunci când are ce pune pe masă: producție proprie, stocuri, rute alternative, apartenența la o piață comună și reguli de achiziție transparente. În energie, România are toate acestea, mai mult decât majoritatea vecinilor. Criteriile unei decizii raționale sunt verificabile: formula de preț, nivelul clauzei „ia sau plătește” (take-or-pay), flexibilitatea de volum și de destinație, durata, clauzele de ieșire și procedura competitivă. LNG-ul american poate fi o asigurare utilă pentru vârfurile de iarnă sau pentru o întârziere la Neptun Deep, dar ca asigurare asumată explicit, cu un cost public, nu ca angajament pe 20 de ani negociat sub presiune.
În energie, alianțele se verifică în dolari pe MMBtu, în ani de contract și în clauze de exit. Restul este doar limbaj diplomatic.