
Nu mai e vorba de un accident meteo. România are cea mai scumpă electricitate din Europa raportată la venituri – opinie Nicușor Păduraru.
Suntem un stat care deține peste 60% din producție și încasează dividende din prețurile pe care le plătim, “avem” un plafon la gaze care nu e scris în lege și un singur preț public pentru gazul din Marea Neagră. Și, de cinci luni, nu are cine să decidă.
Întrebați-i pe români de ce se tem. Eurobarometrul din primăvară a făcut-o: 41% au răspuns „prețurile”, mai mulți decât pentru orice altă problemă a țării. Nu războiul, nu corupția. Prețurile. Iarna aceasta le va da dreptate din nou, dar nu din motivele pe care le auzim zilnic. Nimic nu explică rațional de ce un român dă pentru un kilowatt-oră o felie din venit cu 45% mai mare decât un german. Asta nu mai e o situație explicată de fenomene meteorologice. E suma deciziilor pe care nimeni nu le-a luat.
Ultima mea factură de la E.ON din vară a fost de 654 de lei, cu aerul condiționat mergând cum a vrut canicula. Nu mă refer la ea ca să mă plâng, ci ca reper de calcul personal. Din 1 noiembrie, furnizorul meu cere 1,71 lei pe kilowatt-oră, față de 1,33 acum un an. La același consum, o lună de iarnă ar costa între 760 și 830 de lei. Înmulțiți cu fiecare gospodărie din țară și aveți subiectul acestei ierni. Nu l-am auzit încă pus corect.
Cifrele, înainte de declarații
Eurostat a încărcat pe 7 și 9 octombrie primele prețuri pentru semestrul I 2026. În lei, România pare la mijloc: 1,46 lei pe kilowatt-oră cu toate taxele, locul 10 din 38 de țări, cu 2% sub media Uniunii. Clasamentul acesta are un defect: compară lei cu lei, nu lei cu salarii. În standardul puterii de cumpărare, care scoate din calcul diferențele de nivel al prețurilor, România nu e a zecea. E prima. 0,469 PPS pe kilowatt-oră, față de 0,411 în Polonia, 0,343 în Cehia și 0,324 în Germania, cu 61% peste media europeană. Și e prima după un salt: în semestrul I 2025, cu plafon, plăteam 0,96 lei; după 1 iulie 2025, 1,47; acum, 1,46. Plus 52% într-un an. La gaze, cu prețul reglementat, suntem a șaptea cea mai ieftină țară în lei și abia a treisprezecea în puterea de cumpărare. Plafonul ne ține sub medie. Atât.
Pe acest salt vine al doilea. Comparatorul ANRE pentru București arăta pe 7 octombrie ofertele valabile de la 1 noiembrie: Hidroelectrica 1,19 lei, cu preț fix un an; Electrica 1,53, dar numai până la Anul Nou; Nova 1,57; Premier și Engie 1,58; PPC 1,60; E.ON 1,71. Acum un an, aceleași companii cereau între 1,07 și 1,37. Asociația Energia Inteligentă a calculat că o ofertă medie din toamna 2025, 1,30 lei, se reînnoiește la circa 1,67: plus 22%, adică 74 de lei pe lună la 200 de kilowați-oră; între 1,55 și 1,80 în scenariile extreme. Secretarul de stat Cristian Bușoi a confirmat ordinul de mărime, „în jurul de 20–22%” pe factura finală, și a avertizat că „trebuie să ne pregătim de o iarnă și de o primăvară 2027 cu prețuri foarte mari la electricitate”. Avertismentul a venit. Măsura, nu.
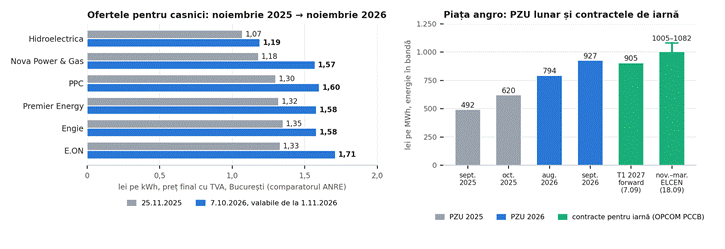
Figura 1. Stânga: prețul final cu TVA din comparatorul ANRE, București, pentru furnizorii prezenți în ambele perioade (25 noiembrie 2025 și 7 octombrie 2026). Dreapta: prețul mediu lunar pe piața pentru ziua următoare (OPCOM) și contractele pentru iarnă încheiate pe OPCOM în septembrie 2026.
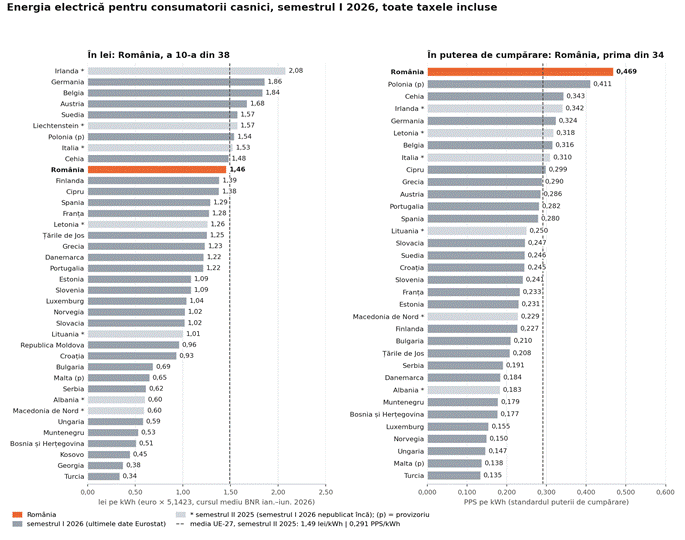
Figura 2. Prețul energiei electrice pentru consumatorii casnici, semestrul I 2026, în lei și în standardul puterii de cumpărare (PPS). Date Eurostat (nrg_pc_204, actualizate la 9 octombrie 2026); conversie la 5,1423 lei/euro, cursul mediu BNR ianuarie–iunie 2026; țările marcate cu asterisc apar cu semestrul II 2025.
Bursa nu e vinovată. Lipsa deciziilor, da
Se spune că bursa de energie oferă rezultatul formării prețului urmare a raporturilor cerere-ofertă. Nu-l formează, îl constată: în fiecare sfert de oră, prețul este cel al ultimului megawatt-oră necesar ca sistemul să stea în picioare. Când soarele apune și România nu mai are capacitate fermă între 19 și 23, ultimul megawatt-oră vine dintr-o centrală pe gaz sau din import, la ce preț cere. Pe 29 iunie, media zilei a fost de 1.171 lei pe megawatt-oră, cea mai mare din Europa, cu 4.250 de lei în sfertul de oră de la 19:00, în timp ce Bulgaria și Grecia stăteau în jur de 90 de euro și importul din Bulgaria mergea la maximul fizic al liniei, 1.600 MW. A doua zi, vârful a fost 5.321 de lei. În septembrie, media lunii a ajuns la 927 de lei, cu 88% peste septembrie 2025, iar orele de seară și de noapte au fost mai scumpe decât cele de zi. Bursa a semnalat corect o lipsă. Lipsa e a celor care trebuiau să o prevină.
Cine ar fi trebuit? În România, statul nu e spectator la piața de energie. E vânzătorul principal. Hidroelectrica, Nuclearelectrica și Complexul Energetic Oltenia produc, după cifrele prezentate de premier în aprilie, peste 60% din energia țării. Toate vând la prețul pieței, adică la prețul ultimului megawatt-oră. Hidroelectrica a raportat pentru primul semestru un profit net de 2,57 miliarde de lei, cu 62% mai mare, la venituri în creștere cu 40%; din profitul pe 2025 a plătit 3,3 miliarde de lei dividende plus un miliard special, din care patru cincimi merg la buget. Nuclearelectrica a plătit 1,18 miliarde, Romgaz 0,6. Furnizorii de energie au socotit că, în 2022–2024, statul a încasat circa 80 de miliarde de lei din taxele pe supraprofit, din TVA pe facturi mai mari și din dividende, în timp ce a plătit 30 de miliarde pentru schema de plafonare și mai datora furnizorilor, în ianuarie, 9,5 miliarde. Punctul pe i: fiecare leu în plus pe factura unui român e, în bună parte și un leu în plus la bugetul statului. E un model de business pe care nimeni nu l-a pus în discuție chirurgical.
Al doilea punct: piața pe termen lung, singura care ar putea ascunde volatilitatea serii, aproape nu există. Pe 5 octombrie, Complexul Energetic Oltenia a scos la vânzare pe OPCOM douăzeci de pachete pentru 2027: energie în bandă la 750 de lei și energie de vârf de seară la 1.290 de lei. Nu s-a depus nicio ofertă de cumpărare. În august, ofertele bilaterale pentru 2027 erau la 620–700 de lei; în septembrie, Oltenia a vândut trimestrul I 2027 la 861–905; în octombrie nu mai cumpără nimeni nici la 750. Între aceste cifre stă prima de risc pe care o plătim noi. Nuclearelectrica a căutat cumpărători pentru douăzeci de ani, 400 MW în bandă din 2027 până în 2046, cu un preț minim de 91,5 euro pe megawatt-oră, ca să-și finanțeze retehnologizarea Unității 1, după ce statul a renunțat la un grant european de 600 de milioane de euro pentru același proiect. Nimeni nu a întrebat dacă acei 400 MW nu ar trebui vânduți, la același preț fix, consumatorilor casnici.
Al treilea punct e capacitatea. Centrala de la Iernut se construiește din 2016 și e promisă „până la sfârșitul acestui an”. La Mintia, prima turbină pe gaz s-a aprins pe 8 octombrie; cei 1.700 MW au termen contractual 30 iunie 2027, iar rețeaua poate prelua deocamdată 1.448. Grupul de 475 MW de la Turceni a avut un singur ofertant și termen renegociat pentru 2029; licitația pentru Ișalnița a fost anulată de două ori; Tarnița, pompajul de 1.000 MW, are o societate mixtă cu EDF și niciun studiu de fezabilitate. În același timp, rețeaua a emis avize de racordare pentru circa 80.000 MW, la o cerere reală de 9.000, „90% speculative”, după cum spunea pe 8 aprilie premierul, când a anunțat cinci direcții pentru scăderea prețului, cu efecte „din toamnă” și „căderi importante” anul viitor. Pe 5 mai, guvernul a fost demis. Toamna a venit. Și mai e un calendar pe care nu-l pomenește nimeni: Unitatea 1 de la Cernavodă intră în retehnologizare între 2027 și 2030, trei ani fără 700 MW, oricât ar crește Dunărea. Iarna aceasta nu e cea grea. E prima.
Gazul: trei mituri și un singur preț public
Primul mit: „prețul la gaze e plafonat la 0,31 lei”. Ordonanța 12/2026 nu plafonează prețul final. Obligă producătorii, onshore și offshore, să vândă gazul pentru populație la 110 lei pe megawatt-oră, limitează componenta de furnizare la 15 lei și cere furnizorului să factureze „valoarea cea mai mică” dintre prețul din contract și cel calculat. Cifra de 0,31 e o declarație a ministrului de atunci. Problema e în cantități: Romgaz și OMV Petrom livrează anul acesta la preț reglementat circa 32 TWh, față de 52 TWh anul trecut; aproape 20 TWh pentru populație și termoficare se cumpără de pe piața liberă, unde gazul a costat 360 de lei pe 10 septembrie și circa 460 la sfârșitul lunii. De aceea Engie a trimis oferte de 0,34, de aceea ministerul „nu garantează” 0,31 și de aceea plafonul e, în realitate, o speranță bine fundamentată pe stocuri pline. Până la 31 martie.
Al doilea mit: „gazul din Marea Neagră va ieftini facturile”. Primele gaze din Neptun Deep intră în sistem cel târziu în iunie 2027, iar platoul de 8 miliarde de metri cubi pe an vine în toamna lui 2027. Ordonanța expiră pe 31 martie 2027. OMV Petrom și Romgaz vând fiecare jumătatea sa, separat. OMV Petrom are deja contracte: 15 TWh pe cinci ani către Uniper, în Germania; un sfert din consumul Republicii Moldova, prin Energocom, la un preț care „urmărește indexul pieței”; Silcotub, la Călărași; și „câteva” altele, cu cumpărători și prețuri nedivulgate. Romgaz nu a semnat niciun contract, va face primele oferte pentru populație în decembrie, cu livrare din aprilie, și spune că după aceea prețul va fi „real și corect”, adică de piață. Singurul preț public al gazului din Marea Neagră nu a fost făcut public de companii, ci de Parlament: pe 31 iulie, deputații au autorizat Administrația Rezervelor de Stat să își înscrie în buget credite de angajament pentru oferta OMV Petrom, făcută în mai, în baza dreptului de preempțiune al statului: 49,9 TWh în șapte ani, 2027–2034, la 48,752 euro pe megawatt-oră, adică 256 de lei, 12,8 miliarde de lei în total. Legea offshore spune că terții nu pot cumpăra mai ieftin decât i s-a oferit statului. Deci 256 de lei e pragul de jos pentru oricine. De 2,3 ori prețul reglementat de azi; cu 40% sub piața de acum. Niciun contract semnat nu a fost făcut public, Consiliul Legislativ a observat că nu există sursă de finanțare, iar bugetul Rezervelor pe 2026 are 656 de milioane de lei. Nu știm nici câți metri cubi vor rămâne în țară, nici cui vor fi vânduți, nici dacă vreun guvern vrea să îi cumpere. Știm doar că nimeni nu a publicat o estimare a facturii după 31 martie 2027.
Comparația europeană arată cât valorează, de fapt, acest regim. În datele Eurostat pe semestrul I 2026, gazul pentru casnici costă în România 0,31 lei pe kilowatt-oră cu toate taxele, a șaptea cea mai mică valoare din 30 de țări, la jumătatea mediei Uniunii (0,63 lei). În Germania, 0,59; în Franța, 0,69; în Țările de Jos, 0,83; în Suedia, 1,13. Doar Ungaria, Croația, Serbia, Bosnia, Turcia și Georgia stau mai jos. În puterea de cumpărare însă, avantajul se topește: 0,098 PPS pe kilowatt-oră, locul 13 din 27, puțin sub media europeană de 0,120 și peste Spania, Grecia, Belgia sau Slovacia. Altfel spus, cu prețul reglementat de azi, un român plătește gazul cam cât un german raportat la venit. Fără el, la prețurile pieței de mai jos, ar plăti mai mult.
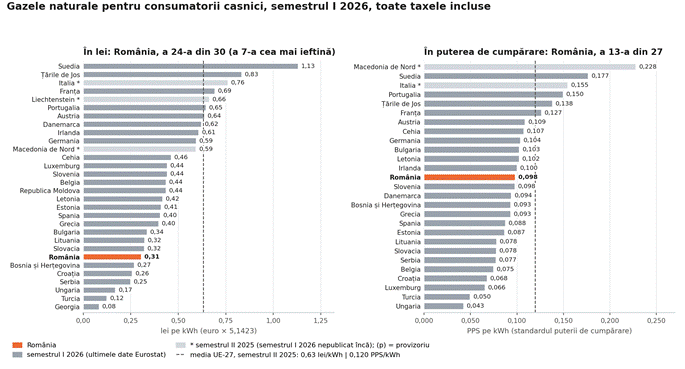
Figura 3. Prețul gazelor naturale pentru consumatorii casnici, semestrul I 2026, toate taxele incluse, în lei și în standardul puterii de cumpărare (PPS). Date Eurostat (nrg_pc_202, actualizate la 7 octombrie 2026); conversie la 5,1423 lei/euro; țările marcate cu asterisc apar cu semestrul II 2025; Regatul Unit, Elveția și Polonia nu au date publicate.
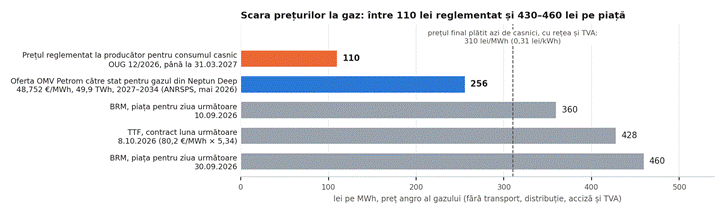
Figura 4. Prețul angro al gazului, în lei pe MWh: prețul reglementat la producător (OUG 12/2026), oferta OMV Petrom către ANRSPS din mai 2026 (autorizată de Parlament pe 31 iulie), cotațiile Bursei Române de Mărfuri din septembrie și contractul TTF din 8 octombrie, convertit la cursul BCE din 9 octombrie.
Al treilea mit: „gazul american e mai ieftin”. Nu există nicio analiză publică, în România sau în Europa, care să arate că LNG-ul american ajunge la consumatorul român mai ieftin decât gazul de la Marea Neagră. Gazul la gura puțului în Statele Unite a costat în septembrie 2,95 dolari pe milionul de BTU, adică vreo 10 dolari pe megawatt-oră, dar nu la acest preț se vinde: se vinde la prețul pieței de destinație, TTF, care pe 8 octombrie era 80 de euro. Diferența se împarte între lichefiere, transport și marja vânzătorului. Cei care au verificat spun același lucru: Romgaz a conchis în februarie că o achiziție de LNG „nu s-a justificat, sub aspectul fezabilității economice”; memorandumul pentru două miliarde de metri cubi de LNG american semnat în noiembrie a expirat fără efecte; fostul ministru Burduja a spus pe 28 septembrie că LNG-ul costă mai mult decât gazul din conductă; premierul interimar a spus pe 30 septembrie că „România nu are nevoie de gaz” și că „va fi un exportator”. Iar exporturile de care se vorbește vara aceasta, 7,5 milioane de metri cubi pe zi spre Ungaria, au fost în întregime tranzit de gaz rusesc, nu gaz românesc. Întrebarea corectă nu e dacă LNG-ul e mai ieftin. E de ce gazul românesc are un preț public pentru stat și niciunul pentru români.
Cu ce plătim
Inflația a coborât la 6,17% în august, de la 10,85% în mai, dar scăderea e un efect de bază: energia electrică, în octombrie 2025 cu 72% mai scumpă decât cu un an înainte, a ajuns la +1,8% doar pentru că saltul din iulie 2025 a ieșit din calcul. Prețul nu a scăzut. S-a așezat. BNR a lăsat dobânda la 6,5% pe 8 octombrie și a avertizat că inflația „va reveni pe o traiectorie ascendentă până la sfârșitul anului”, din cauza energiei, a secetei și a cursului, care a trecut de la 5,10 lei pe euro în aprilie la 5,27 a doua zi după moțiunea de cenzură și la 5,34 pe 9 octombrie, după a treia învestitură ratată. Salariul mediu net a fost de 5.820 de lei în iulie, cu 2,5% mai mic în termeni reali; indicele salariului real a fost pe minus în fiecare lună din 2026, cu −6,9% în mai. Pensia reală a scăzut cu 7,3%, cu punctul de referință înghețat la 81 de lei. Pentru 1 ianuarie 2027 nu există decizie, pentru că nu există buget, pentru că nu există guvern.
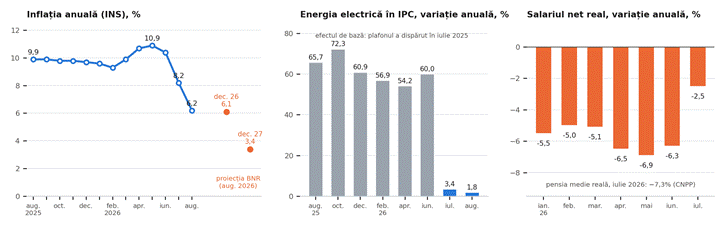
Figura 5. Inflația anuală (INS) și proiecțiile BNR din august 2026; variația anuală a prețului energiei electrice în indicele prețurilor de consum; indicele câștigului salarial real (INS). Pensia reală: CNPP, iulie 2026.
Și cifrele pe care nu le citează nimeni în dezbaterea despre plafoane: 17,7% dintre români aveau în 2025 restanțe la facturile de utilități, față de 14,5% în 2024 și 7,0% media Uniunii; 11,9% nu își puteau încălzi adecvat locuința, față de 8,8%; 21% dintre gospodării cad sub pragul sărăciei după ce își plătesc energia, 32% în regiunea Nord-Est și 6% în București-Ilfov. Încrederea consumatorilor era în august la −32,6, aproape de minimele din pandemie. Peste aceste cifre vine o scumpire de 16–27% la curent și expirarea, pe 31 decembrie, a tichetului de energie de 50 de lei, singura măsură țintită pe care o avem, pentru circa 725.000 de gospodării.
Ce au decis alții, din timp
Comisia Europeană a cerut în aprilie măsuri „țintite, temporare și la timp” și a calculat că trei sferturi din sprijinul acordat în Uniune în 2026 nu e țintit. Guvernele au decis oricum, fiecare în felul lui, dar au decis. Germania a eliminat de la 1 ianuarie taxa de înmagazinare a gazelor și plătește 6,5 miliarde de euro în 2026 ca să reducă tarifele de rețea, circa 100 de euro pe an pentru o gospodărie. Regatul Unit a scos TVA de pe electricitate din 1 octombrie până la 31 martie și dă 150 de lire la șase milioane de gospodării. Franța a devansat cecul energetic, 153 de euro în medie pentru 4,5 milioane de gospodării, și îl trimite pe următorul în ianuarie. Italia a aprobat un decret de 3 miliarde de euro, cu un bonus de 115 euro pentru 2,7 milioane de familii. Polonia a lăsat plafonul să expire, dar tariful reglementat a crescut cu 3% și a pus 890 de milioane de zloți în tichete de căldură. Grecia înjumătățește din ianuarie taxa de serviciu public din factură. Spania a tăiat TVA la electricitate în martie și a lăsat măsura să expire în iunie, când inflația a coborât. România are o ordonanță la gaze care expiră în martie, un tichet care expiră în decembrie, un ajutor de încălzire cu praguri neschimbate și, la electricitate, un avertisment.
Decizii care teoretic nu mai pot aștepta
Nu scriu rețete și nici ce trebuie decis, de cine și până când. Pentru că, în energie, o decizie luată în martie costă de trei ori cât aceeași decizie luată în octombrie.
- Gazul după 31 martie 2027, decis înainte ca Romgaz să trimită ofertele, în decembrie. Cu ce regim se vinde gazul pentru populație din aprilie, ce face statul cu dreptul de preempțiune, la ce preț, cu ce bani și pentru cine: termoficare, populație sau depozite. Fiecare lună de tăcere mută decizia din mâna guvernului în contractele semnate de companii.
- Energia electrică a statului, vândută și altfel decât la prețul ultimului megawatt-oră. Dacă Nuclearelectrica poate vinde 400 MW pe douăzeci de ani la preț fix unor cumpărători pe care îi caută prin licitație, aceeași energie poate fi vândută pe termen lung furnizorilor casnicilor. E o decizie a acționarului, nu a bursei. La fel și dividendele: un stat care ia patru cincimi din cele 4,3 miliarde de lei distribuite de Hidroelectrica într-un an în care factura crește cu 22% a ales deja de partea cui e.
- Capacitatea pentru orele 19–23, cu termene și responsabili. Iernut, Mintia, stocarea și curățarea avizelor speculative au fost anunțate pe 8 aprilie; de atunci, niciuna nu are un responsabil care să răspundă public de termen. Retehnologizarea Unității 1 din 2027 face din următoarele trei ierni o problemă de aritmetică, nu de meteorologie.
- Sprijin țintit cu linie bugetară, nu cu anunț. Tichetul de 50 de lei și ajutorul de încălzire sunt singurele instrumente care ajung la cei 17,7% cu restanțe. Prelungirea lor și indexarea pragurilor se decid în bugetul pe 2027, care nu are încă autor. Comisia a spus cum: țintit, temporar, la timp. Primele două le avem. Al treilea e cel care lipsește.
- Transparența ca politică publică. Prețul la care statul cumpără gaz din Marea Neagră, contractele de export ale producătorilor, costul real al orelor de vârf și cine încasează diferența. Atât timp cât singurul preț public al gazului românesc apare într-o anexă de lege, iar nu într-o decizie asumată, dezbaterea rămâne la nivelul declarațiilor pe care le-am demontat mai sus.
Guvernul care urmează să fie votat nu poate spune că moștenește o criză meteo. Moștenește cinci luni fără ordonanțe, un plafon care expiră, o centrală nucleară oprită, un gaz românesc cu preț pentru stat și fără preț pentru români și o populație care plătește deja cea mai scumpă electricitate din Europa, raportată la ce câștigă. Toate acestea au o singură cauză comună și o singură soluție comună: cineva trebuie să decidă. Până atunci, factura rămâne singura instituție din România care funcționează la timp, urmeaza o iarnă scumpă.