
2025 a fost cel mai bun an de investiții străine din ultimul deceniu. În primele opt luni din 2026, fluxul a scăzut cu 62%. Între cei doi ani stau cinci acte fiscale adoptate de două guverne diferite cu câteva zile înainte de a intra în vigoare, un val de insolvențe la firme mari, energie industrială mai scumpă decât în Bulgaria și Cehia și aproape șase luni de guvern interimar, care prin lege nu putea decide nimic. Vecinii nu sunt mai ieftini decât noi. Sunt mai previzibili.
O analiză de Nicușor Păduraru
Am stat ani buni de partea cealaltă a mesei, acolo unde investitorul întreabă și administrația răspunde. Întrebările lui nu s-au schimbat de douăzeci de ani: ce impozit plătesc, cât mă costă un om și un kilowatt-oră, când ajunge autostrada, ce se întâmplă dacă se schimbă legea. S-a schimbat răspunsul la ultima. Nu mai putem spune că nu se schimbă. Putem spune cel mult că nu știm când. Textul de față măsoară costul acestui răspuns în cifre oficiale și îl pune lângă ce au făcut, în același timp, Polonia, Ungaria, Cehia, Slovacia, Bulgaria și Serbia.
Două precizări înainte de cifre. Folosesc date din 2026 oriunde există; unde ultimul an publicat este 2025, o spun. Și fac o distincție pe care o păstrez până la capăt: între 5 mai și 20 octombrie 2026 guvernul a fost interimar, iar Codul administrativ prevede că un guvern al cărui mandat a încetat „nu poate să emită ordonanțe sau ordonanțe de urgență și nu poate iniția proiecte de lege”. Ce nu s-a decis în acele luni nu se poate pune în seama unui partid sau a unui ministru. Este costul unei țări fără guvern cu puteri depline și trebuie judecat separat de deciziile, bune sau proaste, ale guvernelor care au avut aceste puteri, indiferent de culoarea lor.
I. Ce se întâmplă în firmele românești
Insolvențele au urcat pe scara mărimii
Anul 2025 s-a închis la Registrul Comerțului cu 7.553 de insolvențe, cu 3,8% mai multe decât în 2024. Nimic ieșit din comun. Schimbarea a venit în 2026 și ține mai puțin de număr și mai mult de cine cade. ONRC a numărat 4.782 de firme și PFA intrate în insolvență în primele opt luni, cu 4,85% peste anul trecut. Analiza CITR pe aceleași date, dusă până la nouă luni, ajunge la peste 5.250, cu 11,7% mai mult și la cel mai ridicat nivel din 2018 încoace. Companiile cu active de peste un milion de euro au trecut de la 86 la 142; cele cu active de peste patru milioane, de la 17 la 41. În construcții, dosarele au depășit 1.000 în nouă luni. În agricultură, insolvențele au crescut cu 52%, iar rata creditelor neperformante a urcat de la 2,7% în octombrie 2024 la 9,8% în martie 2026. Regional, Nord-Estul are cea mai rapidă creștere din țară, 21,8%, cu Bacău la plus 48,5%, Suceava la plus 42,1% și Vaslui cu un număr dublu de proceduri. Nord-Vestul este singura regiune în scădere.
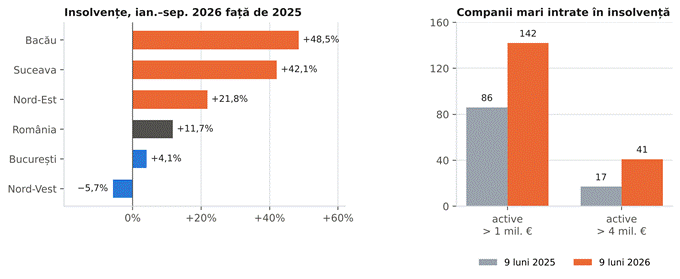
Figura 1. Stânga: variația numărului de insolvențe în primele nouă luni din 2026 față de aceeași perioadă din 2025, național, pe regiuni și în județele cu cele mai mari creșteri. Dreapta: companii intrate în insolvență după mărimea activelor. Analiză CITR pe date ONRC, publicată pe 8 octombrie 2026.
O observație despre o cifră care circulă. Comunicatul ONRC pe primul semestru arăta creșteri de 388% la comerț și de 412% la construcții. Cifrele sunt reale, dar pornesc de la o bază foarte mică în 2025 și folosesc altă grupare decât analiza pe nouă luni, în care comerțul apare în scădere cu 5%. Cine le citează fără această precizare descrie un alt fenomen decât cel din date. Celelalte registre spun mai mult: 29.818 firme dizolvate în primul semestru, cu 13% mai multe; 46.283 radiate, cu 5,7% mai multe; și 74.953 de firme nou înmatriculate, cu 7,9% mai multe. Se nasc firme în continuare. Rezistă mai puține.
Lista închiderilor din industrie a încetat să fie una de firme mici. Aptiv a închis fabrica de la Ineu în decembrie 2025, cu 900 de oameni, și a mutat producția „în afara UE”. JTEKT închide treptat, între iunie 2026 și martie 2027, uzina de rulmenți de la Alexandria, 820 de angajați, cel mai mare angajator din Teleorman. Liberty Galați este în concordat preventiv, cu peste 3.000 de oameni în șomaj tehnic și două licitații fără cumpărător. Bosch a încheiat 2025 cu aproximativ 400 de angajați mai puțin în România. Adient, Leoni, Forvia și Continental au anunțat restructurări. Industria auto europeană este în recul peste tot, e adevărat. Noutatea este că, de data aceasta, reculul alege România pentru închideri și pe alții pentru deschideri.
Cinci acte în douăsprezece luni
Articolul 4 din Codul fiscal spune că modificările se fac prin lege, intră în vigoare la cel puțin șase luni de la publicare, iar impozitele noi sau majorate se aplică de la 1 ianuarie. Între decembrie 2024 și decembrie 2025, cronologia a arătat astfel. Ordonanța 156/2024, publicată pe 31 decembrie 2024 și aplicată de a doua zi, a urcat impozitul pe dividende de la 8% la 10%, a coborât plafonul microîntreprinderilor de la 500.000 la 250.000 de euro, a eliminat facilitățile din IT, construcții și agricultură și a reintrodus impozitul pe construcții. În aprilie 2025, o nouă ordonanță a înjumătățit același impozit pe construcții, la trei luni după reintroducere. Legea 141/2025, publicată pe 25 iulie și în vigoare de la 1 august, a dus TVA de la 19% la 21%, a unificat cotele reduse la 11%, a programat dividendele la 16% din 2026 și a dublat taxa pe cifra de afaceri a băncilor. Legea 239/2025, publicată pe 15 decembrie și aplicată în parte de pe 18 decembrie, a adus capitalul social minim de 500 și 5.000 de lei, POS-ul obligatoriu, impozitul pe câștigurile de capital de 3% și 6%, amenda de 40.000 de lei pe lucrător nedeclarat și limitarea deductibilității serviciilor intragrup. Ordonanța 89/2025, publicată pe 24 decembrie și aplicată de la 1 ianuarie 2026, a stabilit cota unică de 1% și plafonul de 100.000 de euro la microîntreprinderi, a redus impozitul minim pe cifra de afaceri de la 1% la 0,5% cu eliminare din 2027, a păstrat impozitul pe construcții doar pentru 2026 și a menținut impozitul suplimentar din petrol și gaze, pe care legea din decembrie tocmai îl eliminase. Patru din cinci acte au fost publicate cu cel mult opt zile înainte de a produce efecte.
Primul act a fost adoptat de guvernul Ciolacu; celelalte patru, de guvernul Bolojan. Impozitul minim pe cifra de afaceri fusese introdus prin Legea 296/2023, tot sub guvernul Ciolacu. Impredictibilitatea nu are, așadar, culoare politică. Are continuitate: trei majorități au schimbat aceleași praguri și aceleași cote, în aceeași direcție, cu același preaviz. Fostul premier Ilie Bolojan a recunoscut în decembrie 2025 că măsurile din anul anterior, între care impozitul pe cifra de afaceri, au avut ca efect „scăderea la jumătate a volumului de investiții străine”; a spus-o cerând eliminarea taxei, pe care ordonanța propriului guvern din aceeași lună a redus-o doar la jumătate. După 5 mai 2026 nu s-a mai schimbat nimic, fiindcă nu se mai putea schimba nimic. A fost, paradoxal, cea mai lungă perioadă de stabilitate fiscală din ultimii doi ani. O stabilitate prin paralizie.
Comisia Europeană a descris situația în raportul de țară din 3 iunie 2026, cu limbajul ei reținut: „modificări repetate și semnificative ale regulilor fiscale”, „utilizare extinsă a ordonanțelor de urgență”, care au reprezentat 25,5% din legislația primară adoptată în 2025. Același raport reține că 66% dintre firmele românești consideră reglementarea un obstacol pentru investițiile pe termen lung, că România are al doilea cel mai mare număr de IMM-uri din Uniune care raportează plăți întârziate de la entități publice, că 38% din licitațiile publice au avut o singură ofertă, față de 29% media europeană, și că procedura de insolvență rămâne „lentă și insuficient orientată spre intervenție timpurie și restructurare”. Investitorii au spus același lucru în trei sondaje din același trimestru. În indicele Consiliului Investitorilor Străini din aprilie, 53% văd legislația mai puțin predictibilă și 16% o văd îmbunătățită, cel mai slab raport din martie 2023; 46% consideră România mai puțin atractivă decât piețele din regiune; birocrația este numită necompetitivă de 88% dintre respondenți, consistența aplicării regulilor de 78%, fiscalitatea de 61%. Singurul capitol competitiv rămâne forța de muncă, pentru 58%. În barometrul AmCham din iunie, pe 159 de companii, 89% evaluează predictibilitatea politicilor publice drept slabă sau foarte slabă și 40% nu planifică nicio investiție nouă în următoarele douăsprezece luni. În sondajul Camerei de Comerț Româno-Germane, ponderea firmelor care își descriu situația drept slabă s-a dublat într-un an, de la 10% la 22%. Niciunul dintre aceste sondaje nu vine din opoziție. Vin de la cei care au deja bani aici.
Ieftini la muncă, scumpi la curent, fără credit
Avantajul istoric se vede încă în statistici: ora de muncă a costat în 2025 13,6 euro în România, 15,2 în Ungaria și 34,9 în media Uniunii; doar Bulgaria, cu 12 euro, este mai jos. Dar avantajul se subțiază din două părți. Statul ia din el mai mult decât oriunde în Uniune: potrivit unei analize Euronews pe date Eurostat, 41,5% din salariul brut al unui angajat român ajunge la buget, față de 29,1% media europeană și 33,5% în Ungaria. Iar forța de muncă ieftină nu mai este și disponibilă. 3,1 milioane de români trăiesc în alte state membre, cel mai mare grup de cetățeni mobili din Uniune. 19,2% dintre tinerii de 15–29 de ani nu sunt nici în școală, nici la muncă, cea mai mare pondere din UE. Contingentul de lucrători străini a fost redus pentru 2026 la 90.000. Productivitatea pe oră este la 74% din media europeană și a scăzut în trimestrul II din 2026 cu 1,2% față de anul trecut, cel mai abrupt declin din Uniune.
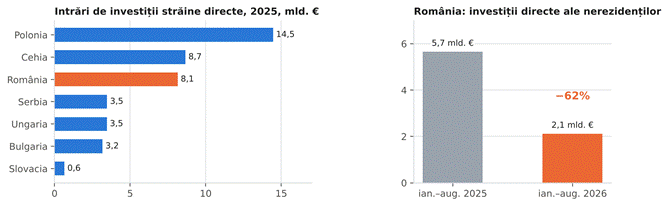
Figura 2. Stânga: prețul energiei electrice pentru consumatorii non-casnici cu consum anual între 2.000 și 20.000 MWh, semestrul I 2026, fără TVA și alte taxe recuperabile (Eurostat, nrg_pc_205); media UE pentru acest semestru nu era publicată la data scrierii. Dreapta: costul orar al muncii în întreaga economie, 2025, estimare Eurostat din 31 martie 2026.
Energia este capitolul la care am pierdut cel mai mult într-un singur an. În semestrul II din 2025, prețul electricității pentru firme a crescut în România cu 15,4%, cea mai mare creștere din Uniune, într-un semestru în care media europeană a scăzut. În primul semestru din 2026, o fabrică de mărime medie plătește la noi 17,2 eurocenți pe kilowatt-oră fără TVA, față de 13,7 în Bulgaria, 14,2 în Serbia și 14,6 în Cehia. Suntem la nivelul Germaniei, iar sub Polonia și Ungaria stăm doar pentru că acolo taxele pe energie sunt mai mari. Prețul angro din 2025, 110 euro pe megawatt-oră, a fost al patrulea din Uniune. La gaz stăm mai bine, cu 5,1 eurocenți față de 6,1 media europeană, dar Bulgaria este și aici sub noi, la 4,1.
Al treilea cost se vede abia la ghișeul băncii. Creditul neguvernamental este la 22% din PIB, ultimul loc în Uniune, la o medie de 66%. 10,2% dintre firme sunt constrânse financiar, față de 6,1% în UE, iar cam o treime au capitaluri proprii sub pragul legal. Cheltuim pentru cercetare 0,5% din PIB, cel mai puțin din Uniune, și ocupăm ultimul loc în Tabloul european al inovării din 2026, cu 41,8% din media europeană. În iunie am coborât douăsprezece poziții în clasamentul competitivității IMD, pe locul 61 din 70, sub Polonia (41), Ungaria (51) și Bulgaria (56). Nu toate aceste cifre sunt din 2026. Niciuna nu s-a mișcat în direcția bună.
Statul, care cere firmelor conformare digitală totală, rămâne el însuși cel mai mare rău-platnic. Deconturile de TVA cu rambursarea întârziată ajunseseră la 30 iunie 2026 la aproape 3 miliarde de lei, cu 56% peste nivelul de acum un an. Decalajul de încasare a TVA a fost în 2023 de 30%, peste 9 miliarde de euro, cel mai mare din Uniune la o medie de 9,5%, iar estimarea ANAF pentru 2024 este 29,5%. Aici este, cred, nodul întregii discuții. Un stat care pierde aproape o treime din TVA nu are altă ieșire decât să crească cota pentru cei care plătesc. Iar cei care plătesc sunt firmele din sondajele de mai sus.
II. Ce fac vecinii noștri ?
Vecinii au un instrument și îl folosesc
Niciuna dintre țările din jur nu concurează cu România pe costul muncii; toate au salarii mai mari, cu excepția Bulgariei. Concurează însă pe altceva: au un instrument de atragere a investițiilor cu buget multianual, o agenție care îl administrează și un bilanț publicat în fiecare ianuarie.
Ungaria aplică cel mai mic impozit pe profit din Uniune, 9%, și acordă granturi directe prin decizie individuală de guvern, cu intensități între 30% și 60% din costurile eligibile. Agenția HIPA a raportat pe 8 ianuarie 2026, pentru anul 2025, 108 proiecte, 7,07 miliarde de euro și 18.227 de locuri de muncă, cu 57% din bani veniți din China; proiectele-simbol sunt CATL la Debrecen și BYD la Szeged, aceasta din urmă revizuită acum de noul guvern de la Budapesta pentru ajutoare nedivulgate.
Polonia are Zona de Investiții, care acoperă toată țara: scutire de impozit pe profit de până la 50% din valoarea investiției în regiunile estice, cu 20 de puncte în plus pentru firmele mici, pe 10 până la 15 ani. Agenția PAIH a încheiat 2025 cu 64 de proiecte și peste 4 miliarde de euro, iar țara a atras 285 de proiecte de investiții străine în sondajul EY, de două ori și jumătate mai multe decât România.
Cehia are impozit pe profit de 21%, deducere de 150% pentru cercetare, locul 7 în indicele competitivității fiscale al Tax Foundation și un ajutor de stat de 450 de milioane de euro, aprobat de Comisie, pentru fabrica de semiconductori Onsemi de 1,64 miliarde; CzechInvest a mijlocit în 2025 25 de proiecte de 1,2 miliarde de dolari.
Slovacia a adus Volvo la Košice cu un grant direct de 267 de milioane de euro, aprobat la Bruxelles.
Bulgaria a intrat în zona euro la 1 ianuarie 2026, are impozit pe profit de 10%, cea mai ieftină energie industrială din regiune și granturi de până la 60% din active pentru producție; a încasat 3,26 miliarde de euro investiții străine în 2025, cu 14% mai mult, și 1,9 miliarde numai în primul trimestru din 2026.
Serbia plătește între 3.000 și 7.000 de euro pentru fiecare loc de muncă nou creat și a dus Stellantis la Kragujevac.
Pe infrastructură, decalajul este simplu de spus. Polonia are peste 5.500 de kilometri de autostrăzi și drumuri expres, Cehia peste 1.500 de kilometri de autostradă, Ungaria aproape 2.000 de kilometri de autostrăzi și drumuri expres. România avea la începutul lui 2026 1.416 kilometri de autostradă și drum expres, iar în primele cinci luni ale anului nu a deschis niciun kilometru nou. Pe percepția corupției, indicele Transparency International pe 2025 ne dă 45 de puncte, la egalitate practică cu Bulgaria și Ungaria, cu 40, în coada Uniunii, la o medie europeană de 62. Pe inovare, Cehia este la 79% din media europeană, Ungaria la 72%, Polonia la 65%, Bulgaria la 49%, România la 42%.
Și România? Avem două instrumente și niciun bilanț publicat. Schema pentru investiții mari HG 300/2024, cu buget de 2,25 miliarde de lei, a avut o singură sesiune, în vara lui 2024: 45 de cereri, 9 acorduri semnate, 1,01 miliarde de lei ajutor pentru investiții de 2,38 miliarde. În 2025 și 2026 nu s-a mai deschis nicio sesiune. Ordonanța de relansare economică din 24 februarie 2026 a creat cadrul nou, cu sprijin pentru investiții strategice de peste un miliard de lei și deducere de 200%, iar normele au venit chiar în interimat, prin hotărâre de guvern, singurul tip de act pe care un guvern demis îl mai poate adopta: HG 486/2026, publicată pe 22 iunie, 5,3 miliarde de lei până în 2032, în jur de 150 de milioane de euro pe an, pentru investiții în producție de cel puțin 50 de milioane de lei, cu prima sesiune deschisă pe 15 octombrie și închisă pe 25 noiembrie, cu 759 de milioane de lei. Este un pas corect și îl consemnez ca atare. Dar 150 de milioane de euro pe an înseamnă de aproape cincizeci de ori mai puțin decât valoarea proiectelor contractate de Ungaria într-un singur an, iar sesiunea anuală promisă în hotărâre rămâne de dovedit. Agenția Română pentru Investiții și Comerț Exterior are 290 de angajați, un buget de 94 de milioane de lei, un șef nou din februarie, un proiect de lege de desființare depus în Parlament în aprilie și niciun bilanț anual de proiecte atrase. Instrumentul există. Este mic, tânăr și nu răspunde nimeni de rezultatele lui.
Figura 3. Stânga: intrările de investiții străine directe în 2025, după băncile centrale, în compilația Institutului de Studii Economice Internaționale de la Viena (wiiw) din iunie 2026; Ungaria fără capitalul în tranzit. Dreapta: investițiile directe ale nerezidenților în România, ianuarie–august, după balanța de plăți publicată de BNR pe 15 octombrie 2026.
Anul bun și anul care l-a urmat
Cifrele nu spun o poveste simplă și nu vreau să le forțez. 2025 a fost un an foarte bun: 8,15 miliarde de euro investiții străine nete, cu 45% peste 2024, cea mai mare creștere din Europa Centrală și de Est și locul trei în regiune după Polonia și Cehia. În sondajul EY, România a avut 109 proiecte, cu 16% mai multe, locul 9 în Uniune, cu 5.710 locuri de muncă anunțate, cu 39% mai multe. Nokian Tyres a pornit la Oradea o fabrică de 650 de milioane de euro. Schmitz Cargobull și-a pus prima fabrică din Europa Centrală și de Est tot la Oradea, într-o competiție cu Ungaria și Slovacia. JTI construiește la Ștefăneștii de Jos o fabrică de 300 de milioane. Rheinmetall investește 535 de milioane la Victoria. Stocul de investiții străine pe locuitor s-a dublat într-un deceniu, la 6.500 de euro, după calculele Consiliului Investitorilor Străini. Deciziile acestea au fost luate în 2023 și 2024, când România intra în Schengen și nu intrase încă în ciclul ordonanțelor de 31 decembrie.
Apoi a venit 2026. 2,12 miliarde de euro în opt luni, față de 5,66 miliarde în aceeași perioadă a anului trecut, în timp ce deficitul de cont curent a urcat la 19,9 miliarde. O parte din scădere este a Europei: anunțurile de proiecte noi în regiune au scăzut cu 44% în primul trimestru, după raportul din iunie al Institutului de Studii Economice Internaționale de la Viena (wiiw). Dar Bulgaria a încasat în același trimestru 1,9 miliarde, de patru ori mai mult decât acum un an. Diferența dintre noi și ei în 2026 nu este piața. Este că Rheinmetall a anunțat în august 2025 un miliard de euro pentru două fabrici în Bulgaria în timp ce încă negocia cu noi fabrica de la Victoria; că Aptiv a plecat de la Ineu; că JTEKT închide la Alexandria. Investitorii nu urmăresc moțiunile de cenzură. Urmăresc Monitorul Oficial din 31 decembrie și al doilea trimestru consecutiv fără creștere.
Ce avem și ce ar trebui făcut cu asta
Nu scriu acest text ca să constat o înfrângere. România rămâne a doua piață din regiune, cu 19 milioane de oameni, și, după Polonia, singura țară din Est cu dimensiune pentru producție de serie. Costul muncii este al doilea cel mai mic din Uniune, iar forța de muncă rămâne singurul capitol pe care investitorii străini îl numesc, în majoritate, competitiv. Granițele cu Ungaria și Bulgaria s-au deschis la 1 ianuarie 2025, după treisprezece ani în care transportatorii estimau pierderi de peste 2 miliarde de euro pe an la frontiere. Din 2027 intră în sistem gazul de la Neptun Deep. Dintre firmele germane de aici, 94% spun că nu se gândesc să plece. Iar recordul de investiții din 2025 arată ce se întâmplă atunci când regulile stau pe loc doi ani la rând.
Ce lipsește încape într-un paragraf, pentru că vecinii l-au scris deja.
Întâi, aplicarea articolului 4 din Codul fiscal, șase luni și 1 ianuarie, fără excepții; predictibilitatea este singurul stimulent care nu costă nimic.
În al doilea rând, un singur instrument de investiții, cu sesiunea anuală pe care HG 486 o promite și pe care niciun guvern nu a respectat-o până acum, cu buget multianual și cu o agenție care publică în ianuarie câte proiecte a adus și cât valorează; Ungaria și Polonia o fac, noi nu.
În al treilea rând, eliminarea impozitului pe cifra de afaceri, pe care noul guvern a anunțat-o și pe care toate partidele o susțin; să fie prima lege, nu a zecea.
Dar cele mai importante aspecte rămân energia pentru industrie, prin contracte pe termen lung din producția statului, pentru că 17 cenți nu se bat cu 14 și colectarea: la un decalaj de TVA de 30%, fiecare punct procentual recuperat valorează mai mult decât toată schema de ajutor de stat. ANAF a primit anul trecut 1,7 miliarde de facturi electronice. Datele există. Decizia de a le folosi, nu.
Vecinii noștri nu au descoperit nimic. Au un impozit pe care nu-l schimbă, un grant pe care îl plătesc, o agenție care răspunde de rezultate și o autostradă până la poarta fabricii. România are oameni buni și ieftini, o piață mare și cinci ordonanțe pe an. Până când prima parte nu o învinge pe a doua, titlul acestui articol rămâne o întrebare. Iar răspunsul nu depinde de investitori.