
Firmele românești cresc din profitul reinvestit și din buzunarul acționarilor; doar 7% au luat un credit bancar în ultimul an, iar la bursă ajung, într-un an obișnuit, două până la cinci companii noi. Banii există: 345.000 de conturi de investitori și oferte suprasubscrise de 42 și de 60 de ori. Lipsesc antreprenorii care să-i ceară și școala care să-i învețe cum.
Pretextul acestui articol este o frază a lui Paul Butnariu, președintele Camerei de Comerț și Industrie Iași, spusă în podcastul The Boardroom și reluată de Ziarul de Iași pe 7 noiembrie: la noi „există o reticență fabuloasă din partea patronilor de a-și lista firma la bursă”, deși bursa este „mijlocul esențial de finanțare într-o economie de piață normală”. Explicația lui încape în cinci cuvinte, „nu avem educația de eficiență capitalistă”, iar cifra de la care pornește e a județului: din aproximativ 26.000 de firme active în Iași, peste 20.000 sunt microîntreprinderi. Mi-am zis că subiectul merită să fie aprofundat.
Am semnat, în treizeci de ani de experiență ca director general si antreprenoriat, destule contracte de credit ca să știu unde se află, în fiecare dintre ele, pagina care contează. Pagina aceea nu e cea cu dobânda, ci cea cu „cazurile de neîndeplinire”, unde banca își rezervă dreptul de a declara scadent anticipat un împrumut pe șapte ani dacă un indicator financiar iese din bandă două trimestre la rând, dacă o altă bancă face același lucru sau dacă, în aprecierea ei, s-a produs „o schimbare adversă semnificativă”. Creditul bancar este un instrument bun și rămâne, pentru cele mai multe firme, singurul pe care îl cunosc. Este însă un instrument care se poate retrage. Capitalul atras prin bursă nu se retrage; se răsplătește. Antreprenorul român alege aproape fără excepție primul și aproape niciodată pe al doilea.
I. Două tipuri de bani
Creditul: greu de luat, ușor de pierdut
Sondajul BNR privind accesul la finanțare al companiilor, ediția din iunie 2025, pe aproximativ 11.000 de firme, descrie o economie care se finanțează singură. În cele douăsprezece luni anterioare, 79% dintre firme au folosit fonduri interne, 20% împrumuturi de la acționari sau de la firme din grup, 15% creditul furnizorilor, 10% linii de credit și overdraft. Creditele bancare propriu-zise apar la 7%. 77% dintre companii nu au cerut deloc finanțare de la bănci sau IFN-uri, cu patru puncte mai multe decât în ediția anterioară. Dintre cele care au cerut, 85% au primit tot ce au cerut, iar respingerile, 5% din cereri, au avut două motive: performanță financiară slabă, în 46% din cazuri, și garanții insuficiente, în 30%. La 30 iunie 2025, 192.912 firme aveau credite bancare, dintr-un total de aproximativ 800.000 de companii active. Sondajul de investiții al Băncii Europene de Investiții pentru 2025 pune România la 10,2% firme constrânse financiar, față de 6,1% media europeană; dintre firmele românești care au folosit finanțare externă, 88% au apelat la bănci.
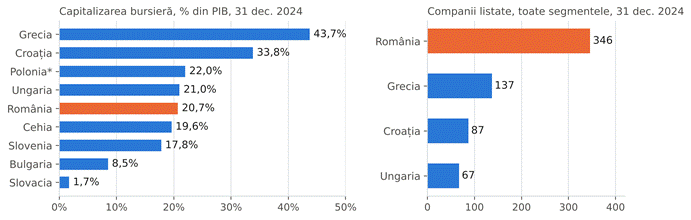
Figura 1. Ponderea firmelor care au folosit fiecare sursă de finanțare în cele douăsprezece luni anterioare sondajului (martie 2024–februarie 2025). Sondajul BNR privind accesul la finanțare al companiilor nefinanciare, ediția iunie 2025, aproximativ 11.000 de firme, răspunsuri multiple.
Prețul și condițiile s-au înăsprit. Dobânda medie la creditele noi în lei pentru companii trecea de 9% la mijlocul lui 2025; indicele IRCC pentru ultimul trimestru din 2026 este 5,57%. Sondajul BNR asupra băncilor arată, pentru primul trimestru din 2026, al șaptelea trimestru consecutiv de înăsprire a standardelor de creditare pentru companii, cu o cerere din partea IMM-urilor în scădere netă cu 31%. Rata creditelor neperformante ale companiilor a urcat la 5,6% în martie 2026, de la 4,4% cu un an înainte; la microîntreprinderi este 7,2%. Băncile au citit aceleași bilanțuri ca mine și au tras concluzia firească.
Un contract de credit pentru o firmă conține, pe lângă obligația de plată, o listă de evenimente care dau băncii dreptul să ceară toți banii înapoi: indicatori financiari testați periodic, declarații dovedite inexacte, neplata către un alt creditor, deschiderea unei proceduri, litigii, clauza de „schimbare adversă semnificativă”. Avocații de la NNDKP observau, într-o analiză din 2020, că instanțele românești sunt mai favorabile debitorilor atunci când accelerarea se face din alte motive decât neplata. Clauza există și se activează, de regulă, după un an prost, adică exact când firma are cea mai mare nevoie de bani. BNR nu publică numărul creditelor declarate scadente anticipat. Publică în schimb cauza de fond: aproximativ 260.000 de firme, o treime din cele active, aveau în 2024 capitaluri proprii negative, iar în patru ani dividendele distribuite au reprezentat 107% din profiturile economiei reale, în calculul lui Florian Neagu, directorul Direcției de stabilitate financiară a BNR. O firmă care își scoate tot profitul și încă ceva pe deasupra nu are capital. Are datorii față de propriul proprietar. Banca vede asta și cere garanții. O economie cu 260.000 de firme cu capitaluri proprii negative are o problemă cu capitalul, nu cu băncile.
Capitalul: nu are scadență, dar are martori
Banii atrași prin vânzarea de acțiuni nu au scadență, nu au dobândă, nu cer ipotecă și nu pot fi chemați înapoi. Au, în schimb, un preț pe care contractul de credit nu îl cere: o parte din proprietate și întreaga transparență. Din ziua listării, firma are martori la fiecare decizie. Tot din ziua aceea negociază altfel cu banca: o companie cu bilanț auditat și public nu mai are nevoie de garanții ca să fie crezută, iar banca știe că la ușa ei mai există o ușă. Creditul rămâne; devine opțiune, nu condiție de supraviețuire.
Discuția despre listare se oprește de obicei în același loc, și nu la cost sau la timp: la întrebarea cine mai decide după aceea. Noam Wasserman, de la Harvard Business School, i-a dat întrebării un nume, „dilema fondatorului”: poți fi bogat sau poți fi rege, rareori amândouă. Din 212 start-up-uri urmărite, la trei ani jumătate dintre fondatori nu mai erau directori generali, mai puțin de un sfert și-au condus compania până la listare, iar cei care au cedat mai mult din capital au construit companii mai valoroase; într-un studiu ulterior, pe 6.130 de firme, fiecare treaptă de control păstrată în plus de fondator a redus evaluarea companiei cu 17–22%. Restul e decizie, nu știință: cât din control dai, pentru cât capital, ca să faci ce nu poți face singur. Cine răspunde în două propoziții e pregătit pentru bursă. Cine are nevoie de două pagini încă nu.
II. Ce arată cifrele
Multe companii, puțină bursă
La 31 decembrie 2025, Bursa de Valori București avea 86 de emitenți pe piața reglementată și 248 pe piața AeRO. Capitalizarea a urcat la 537,9 miliarde de lei, cu 48% într-un an, și a trecut pentru prima dată de 100 de miliarde de euro; raportată la PIB, înseamnă 27,7%, față de 20,7% la finalul lui 2024, în calculul PwC. Comparația regională pe 2024: Grecia avea 137 de companii listate și o capitalizare de 43,7% din PIB; Croația 87 de companii și 33,8%; Ungaria 67 și 21%. România avea 346 de companii și 20,7%. Avem de două ori și jumătate mai multe companii decât Grecia și jumătate din adâncimea pieței ei, pentru că multe dintre ale noastre sunt moșteniri ale privatizării în masă, cu acționari care nu știu că sunt acționari și fără capital nou atras de ani de zile. Polonia stătea la 22% în 2024 și a urcat la 27% în 2025; media Uniunii, în prezentarea pentru investitori a bursei de la Varșovia, este în jur de 70%.
Figura 2. Stânga: capitalizarea bursieră raportată la PIB la 31 decembrie 2024, toate segmentele de piață, după raportul PwC România din august 2025, pe date Eurostat, S&P Capital IQ și ale burselor; pentru Polonia (*), cifra din prezentarea pentru investitori a Bursei de la Varșovia, iunie 2026. Dreapta: numărul companiilor listate la aceeași dată, aceeași sursă PwC.
OCDE a pus diagnosticul în revizuirea pieței de capital din România din iunie 2022, în cadrul procesului de aderare: din 2008, piața reglementată pierduse 45 de companii prin delistare și câștigase 16; 99% din datoria financiară a firmelor românești era credit bancar; finanțarea prin piață, raportată la economie, era de opt ori mai mică decât media europeană. Între timp s-a schimbat partea de care se plângea toată lumea, cererea. La 30 septembrie 2026 erau 345.316 conturi de investitori la intermediari, cu 26% mai multe decât cu un an înainte și de peste șase ori mai multe decât la finalul lui 2019, când erau în jur de 54.000. Românii au cumpărat în 2025 titluri de stat Fidelis de 4,2 miliarde de euro, în 76 de emisiuni. Banii stau la coadă. Stau însă la coada statului, pentru că firmele nu le-au deschis ghișeul.
Valul din 2021 și seceta de după
Istoria recentă a listărilor de acțiuni se citește într-un rând: 3 în 2020, 23 în 2021 (3 pe piața principală, 20 pe AeRO), 11 în 2022, toate pe AeRO, 2 în 2023, 5 în 2024, 2 în 2025. Din 2010 până în primăvara lui 2024, după socoteala directorului general de atunci al BVB, Adrian Tănase, au fost „mai mult de 50 de listări”, 15 pe piața reglementată și 39 pe AeRO, aproape jumătate într-un singur an, 2021. Anul 2023 a fost anul Hidroelectrica: 9,28 miliarde de lei, 1,87 miliarde de euro, cea mai mare listare din Europa în acel an, cu aproape 52.000 de ordine de la investitori individuali. Dar tot în 2023, în mai, Agricover a încercat să atragă până la 85 de milioane de euro și nu a reușit: criteriile de închidere a ofertei nu au fost îndeplinite, investitorii individuali au subscris 52% din tranșa lor, iar compania a renunțat la listare. Piața a spus nu, în public. Este riscul pe care creditul nu îl are: banca refuză la ghișeu, bursa refuză în ziar.
2024 a adus Premier Energy, 695 de milioane de lei, cea mai mare ofertă a unei companii antreprenoriale din ultimii cinci ani, și JT Grup Oil, care a strâns pe AeRO 20 de milioane de lei, cam o treime din cât își propusese. 2025 a avut o singură listare pe piața principală, Cris-Tim, cu 454 de milioane de lei și o tranșă de retail suprasubscrisă de 42 de ori, de peste 8.000 de investitori. 2026 a început cu Electro-Alfa International, companie cu fabricile la Botoșani: 580 de milioane de lei, tranșa de retail suprasubscrisă de 60 de ori și oferta închisă anticipat, pentru prima dată în istoria bursei; apoi Christian Tour, 149 de milioane de lei. Scuza cererii insuficiente a expirat. A rămas problema ofertei.
Moldova, regiunea de unde scriu, are la bursă cam ce avea în anii nouăzeci: Antibiotice Iași, listată din 1997, azi la categoria Premium; Chimcomplex, mutat de pe AeRO pe piața reglementată în 2022; Aerostar Bacău, din 1998, al cărui președinte declara în 2015 ziarului Bursa că finanțarea prin bursă „nu este de interes pentru noi”, pentru că reglementările „urmăresc doar susținerea intereselor pe termen scurt ale investitorilor”; și, din martie, Electro-Alfa. BVB nu publică o statistică pe județe. Registrul Comerțului a calculat pentru Economica, pe bilanțurile din 2021, cealaltă cifră: 3.972 de societăți pe acțiuni cu capitaluri proprii de peste 250.000 de euro, pragul AeRO, și 57.800 de firme, SRL-uri incluse, peste același prag; 11.700 depășeau un milion de euro, pragul pieței principale. Din ele, două până la cinci pe an ajung la bursă.
Câți cresc, câți cad
Întrebarea cinstită nu e câți s-au listat, ci câți au ieșit bine. Ziarul Financiar a făcut socoteala în octombrie 2024 pentru cele 40 de companii listate între 2020 și septembrie 2024: 13 aveau o capitalizare peste cea din prima zi de tranzacționare, 8 bătuseră indicele BET, 6 își dublaseră prețul, cu Bento la plus 250%, Norofert la plus 170% și Simtel la plus 130%, iar Raiko, FireByte și GoCab pierduseră până la 90%. Nu e lista de succese cu care sunt chemați antreprenorii la conferințe. Eșecurile au nume. Chronos Curier a intrat în insolvență la trei luni după listarea pe AeRO, în 2015. Romcab, de pe piața principală, în 2017. GoCab, care strânsese 7,4 milioane de lei în 2021, și-a cerut insolvența în septembrie 2025. FireByte Games, 4,9 milioane de lei în 2021, a fost declarată în faliment în octombrie 2026. Raiko Transilvania a falimentat în ianuarie 2026. La obligațiuni, Vivre Deco a fost primul default al bursei, cu emisiuni de 10,4 milioane de euro și un plan de recuperare de 15%, urmat de Aforti în 2025 și de Tipografia Artprint în 2026. Reușitele au și ele nume: Bittnet, intrată pe AeRO în 2015 cu o capitalizare de 7,9 milioane de lei și mutată pe piața principală în 2020, cu nouă emisiuni de obligațiuni la activ; Arobs, cu un plasament record pe AeRO de 74 de milioane de lei în 2021 și transfer pe piața principală în 2023; Simtel, trei ani pe AeRO și o capitalizare triplată până la transferul din 2024; One United Properties, 854 de milioane de lei atrase în trei runde, de la listarea din 2021 încoace, și 9.730 de acționari.
Piețele cu istorie mai lungă dau proporțiile. NewConnect, piața pentru IMM-uri a bursei de la Varșovia, a listat din 2007 până în octombrie 2026 710 companii și a retras de la tranzacționare 383; retragerile includ transferurile pe piața principală, care în ultimul deceniu au fost 49 din 223 de plecări, potrivit ziarului Parkiet. Un studiu al Școlii de Economie din Varșovia pe toate debutantele din 2007–2020 a găsit 39% excluse de la tranzacționare, mai mult de jumătate dintre ele forțat, de operatorul pieței. La Londra, piața AIM a scăzut de la 1.694 de companii în 2007 la 612 în vara lui 2026; dintre cele 2.129 de plecări din ultimii douăzeci de ani, 36% au fost preluări, 20% dificultăți financiare, 14% eșecul strategiei. Cea mai frecventă cauză pentru care o companie părăsește cea mai veche piață de creștere din Europa este că a fost cumpărată. Bursa lasă riscul afacerii acolo unde era; îl face vizibil și îi pune un preț.
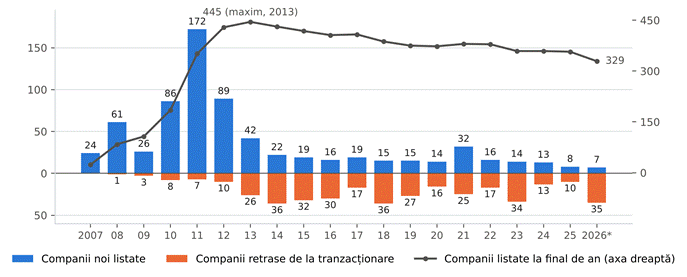
Figura 3. NewConnect, piața pentru companii mici și mijlocii a Bursei de la Varșovia: companii noi listate și companii retrase de la tranzacționare în fiecare an, și numărul companiilor listate la final de an, după statistica oficială a pieței (octombrie 2026). Retragerile includ transferurile pe piața principală; 2026 acoperă ianuarie–octombrie.
III. Teamă sau necunoaștere
Oglinda
Eurobarometrul din 2023 privind educația financiară conține cea mai bună descriere a antreprenorului român pe care am citit-o, deși nu despre el era vorba. 51% dintre români își evaluează cunoștințele financiare drept ridicate, cel mai mare procent din Uniune. La testul de cunoștințe, 13% au obținut un scor ridicat, cel mai mic procent din Uniune, la o medie de 26%. 16% dețin acțiuni, obligațiuni sau fonduri, față de 24% în medie. Suntem primii la încrederea în noi și ultimii la cunoștințe, o combinație care explică de ce la noi se cumpără apartamente de investiție și se iau credite, nu se emit acțiuni. Raportul Global Entrepreneurship Monitor pentru România 2023/2024, realizat de echipa de la Universitatea Babeș-Bolyai, adaugă: rata activității antreprenoriale timpurii este 5,85%, cea mai mică dintre cele 45 de economii măsurate, 59% dintre români spun că frica de eșec i-ar opri să pornească o afacere, iar educația antreprenorială din școli primește nota 2,74 pe o scară de 10.
Sondajele pe antreprenori spun același lucru cu alte cuvinte. Într-un sondaj Kapital Minds din 2024 pe 400 de antreprenori cu afaceri de peste 500.000 de euro, 12% vedeau listarea drept o cale de ieșire din afacere, față de 67% care ar vinde-o integral unui cumpărător. În studiul Impact Hub pe 330 de fondatori, 59% au pornit cu bani proprii și 9% cu bani de la bancă. Brokerii o spun fără sondaj: „e o temere legată de listarea la bursă, de transparență, de schimbarea procedurilor de guvernanță”, formula Gabriel Aldea, de la Investimental, în august 2026. Butnariu o spune mai scurt: străinii „au avut mai multă încredere în economia românească decât avem noi”. Răspunsul la întrebarea din titlul acestei părți este, cred, amândouă: frica are un nume, controlul, iar necunoașterea are o cifră, 13%. Mai este un al treilea motiv, pe care nimeni nu îl trece în chestionar: o companie listată nu mai poate avea două contabilități.
Universitățile: catedra există, cursul nu
Academia de Studii Economice are o facultate care poartă bursa în titulatură, Finanțe, Asigurări, Bănci și Burse de Valori, cu 2.159 de studenți în anul universitar 2025/2026, mastere afiliate la CFA Institute și la ASF, un amfiteatru renovat de BVB în 2023 și o echipă care a câștigat în 2025 etapa națională a competiției CFA Research Challenge analizând Hidroelectrica. Universitatea de Vest din Timișoara are un acord cu BVB din 2022. Facultatea de Economie și Administrarea Afacerilor din Iași are mastere în finanțe și a câștigat în 2013 prima etapă locală a aceleiași competiții. Babeș-Bolyai are un club de investiții al studenților și echipa care scrie raportul GEM. Programul „Fluent în Finanțe” al bursei a ținut, între 2015 și 2019, 60 de seminarii în 19 universități din 11 orașe, Iașul printre ele. Toate acestea pregătesc analiști, bancheri și administratori de portofolii, adică oameni care cumpără acțiuni. Un curs despre cum se duce o firmă de familie de la SRL la prospect nu apare în programele consultate la București, Iași, Cluj și Timișoara; raportul de activitate pe 2025 al facultății de la ASE nu pomenește nici bursa, nici finanțarea IMM-urilor prin piața de capital. Universitățile noastre predau cum se cumpără acțiuni. Cum se emit nu apare în nicio programă. Piața de capital este tratată ca o materie de finanțe; ea este, înainte de orice, o materie de antreprenoriat.
Cât costă și cât durează
Cifrele oficiale sunt mai mici decât spaima. Admiterea pe AeRO costă 1.077 de lei, iar menținerea 7.702 lei pe an, în lista de tarife a BVB din ianuarie 2026; pe piața reglementată, admiterea e între 5.545 și 32.342 de lei, în funcție de capitalizare și categorie, iar menținerea anuală între 18.482 și 77.007 lei. ASF percepe 0,1% din valoarea ofertei, cu plafon de un milion de lei. Scump nu e ghișeul, ci drumul până la el: consultanți, auditori, avocați și intermediarul. KPMG estimează în ghidul de listare din 2026 comisionul intermediarului la 1–4% din ofertă. Prospectele spun cât a costat în realitate: cel mult 243 de milioane de lei la Hidroelectrica, pentru o ofertă de 9,28 miliarde, adică 2,6%; cel mult 9,8 milioane de lei la Agricover, pentru o ofertă de până la 417 milioane, 2,4%; aproximativ 4,4 milioane de lei la Christian Tour, pentru o ofertă de 157–178 milioane, 2,5%. În Europa, studiul Oxera pentru Comisia Europeană din 2020 pune costul total al unei listări între 5% și 15% din suma atrasă, cu procentul mai mare la sumele mici; la Londra, pe AIM, o listare costă în jur de 600.000 de lire și menținerea 500.000 de lire pe an, în estimarea British Business Bank.
Pe piața reglementată: societate pe acțiuni, capitalizare anticipată de cel puțin un milion de euro, free float de 25%, trei ani de situații financiare și raportare IFRS. Pe AeRO: capitalizare sau capitaluri proprii de 250.000 de euro, free float de 10%, cel puțin 30 de acționari și un consultant autorizat; un plasament privat către cel mult 149 de investitori nu are nevoie de prospect aprobat de ASF. Timpul: KPMG socotește unu–doi ani de pregătire și șase–douăsprezece luni de execuție pentru piața principală; Wood & Co. vorbea în 2024 de „în jur de 6 luni de la primul contact cu brokerul”; pe AeRO, Arobs a ajuns de la închiderea plasamentului la prima zi de tranzacționare în șapte săptămâni, Agroland în trei luni și jumătate. ASF are 20 de zile lucrătoare pentru prospectul unui emitent nou. După listare vin rapoartele trimestriale, semestriale și anuale, Regulamentul european privind abuzul de piață, cu informația privilegiată publicată de îndată și cu liste de persoane inițiate, și Codul de guvernanță al BVB din 2025, care cere o persoană responsabilă de relația cu investitorii și cel puțin două întâlniri pe an cu aceștia; în raportul de monitorizare pe 2025, 35,5% dintre emitenți au recunoscut că nu le țin.
Statul a încercat să plătească el biletul și a aflat că nu asta era problema. Schema din PNRR pentru listare, cu granturi care au ajuns, la al doilea apel, la 70.000 de euro pe AeRO și 300.000 pe piața principală, a produs la primul apel trei contracte și nicio listare; „o companie nu se listează doar pentru câteva zeci sau sute de mii de euro”, spunea un broker ziarului Bursa. De la 1 ianuarie 2026, Codul fiscal, la articolul 25, permite deducerea suplimentară a 50% din cheltuielile de listare, iar Ordinul Ministerului Finanțelor 804/2026 a stabilit lista: consultanță, evaluare, audit, intermediere, relația cu investitorii, promovarea ofertei, taxele ASF, BVB și ale Depozitarului Central. Actul european privind listarea ridică din iunie 2026 la 12 milioane de euro pragul până la care statele pot scuti ofertele de prospect, limitează prospectul la 300 de pagini și cere doi ani de situații financiare în loc de trei. ASF a aprobat în august 2026 noul cod al sistemului multilateral de tranzacționare, cu o Piață de Creștere pentru IMM-uri; data lansării nu a fost anunțată. Cadrul se mișcă în direcția bună. Antreprenorul, deocamdată, nu.
Ce se schimbă în comunicare
Ziua listării schimbă definitiv raportul unei companii cu informația. Până atunci, ce știai despre firma ta era al tău; de atunci, orice informație care poate mișca prețul trebuie publicată de îndată și tuturor în același timp, tranzacțiile administratorilor se declară, există perioade închise înaintea rezultatelor și o listă a persoanelor care știu ceva înaintea pieței. Un buget devine o prognoză, iar o prognoză devine o promisiune publică, cu dată. „Nu costă doar să intri la bursă. Costă să te porți ca o companie listată”, scria Radu Caranfil în mai 2026. Cât de bine se poartă companiile noastre se vede în indicatorul Vektor al Asociației pentru Relații cu Investitorii la Bursă: la ediția 2025, 25 din cele 81 de companii de pe piața principală au nota 10, media pieței este 4,35 din 10, pe AeRO 5,0, iar doar în jur de 30 de companii le permit investitorilor să asculte o teleconferință de rezultate.
Listarea este și cea mai mare campanie de notorietate pe care o firmă o poate face fără să plătească spațiu publicitar. Hidroelectrica a primit 52.000 de ordine individuale în două săptămâni de ofertă; Cris-Tim a adus peste 8.000 de investitori persoane fizice într-o companie de mezeluri; tranșa de retail a Electro-Alfa a fost cerută de 60 de ori mai mult decât oferea; One United are 9.730 de acționari, dintre care o parte îi sunt și clienți. „Piața de capital este și despre comunicare, despre poziționare, despre vizibilitate”, spunea președintele BVB, Radu Hanga, în octombrie 2025. Notorietatea aceasta se vede apoi la raft, la recrutare și în prețul la care te împrumuți. Pentru un director de marketing, trecerea e de la campanie la calendar: un calendar financiar publicat în ianuarie și respectat, două întâlniri pe an cu investitorii, o pagină de relații cu investitorii în două limbi, o politică de dividende scrisă. Brandul capătă un atribut pe care nu îl poate cumpăra: „companie listată” înseamnă „companie care nu poate ascunde”. Atributul e simetric, cum spunea Vlad Popescu, de la Norofert: „orice eșec devine foarte public și foarte vizibil”. Comunicarea unei companii listate nu mai are ca scop să convingă. Are ca scop să fie previzibilă.
Creditul se ia de la o bancă și se dă înapoi băncii, uneori mai devreme decât scrie în grafic. Capitalul se ia de la oameni care cred în tine și nu se dă înapoi; se răsplătește, an de an, în fața tuturor. România a învățat în cinci ani să cumpere acțiuni: 345.000 de conturi de investitori așteaptă. Nu a învățat încă să le emită: 57.800 de firme s-ar califica și două până la cinci pe an o fac. Între ele stau ceea ce Butnariu numește lipsa „educației de eficiență capitalistă”, pe care nicio facultate nu a pus-o încă în programă, și o întrebare pe care fiecare antreprenor și-o poate pune singur: de ce îți e mai frică de acționari decât de bancă?